Decentralized Finance (DeFi) hat das traditionelle Finanzsystem verändert: Es bietet eine dezentrale Alternative zu klassischen Banken und Finanzdienstleistungen. Doch während sich Kryptowährungen und Blockchain-Technologie weiterentwickeln, zeichnet sich mit DeFi 2.0 eine neue Ära des dezentralen Finanzwesens ab.
Was ist DeFi 2.0?
DeFi 2.0 soll die Schwachstellen angehen, die in der ersten DeFi-Welle sichtbar wurden. DeFi war ein Meilenstein: Finanzdienstleistungen wurden damit allen zugänglich, die eine Krypto-Wallet besitzen. Trotzdem ist das System nicht frei von Risiken. Eine Parallele findet sich in der Entwicklung der Kryptowährungen: Blockchains der zweiten Generation wie Ethereum (ETH) bauten auf dem Fundament von Bitcoin auf. Auch DeFi 2.0 muss sich auf neue regulatorische Vorgaben einstellen, die Regierungen planen – etwa Know Your Customer (KYC; Identitätsprüfungen) und Anti-Money Laundering (AML; Maßnahmen gegen Geldwäsche).
Ein Beispiel sind Liquiditätspools (LPs): Wer Tokenpaare darin hinterlegt, erhält als Liquiditätsanbieter Gebühren. Allerdings drohen dabei Verluste durch impermanent loss, wenn sich das Kursverhältnis der Token verändert. Ein DeFi-2.0-Protokoll könnte dieses Risiko etwa mit einer Versicherung gegen eine geringe Gebühr abfedern. Das würde nicht nur einen zusätzlichen Anreiz schaffen, Liquidität bereitzustellen, sondern auch Nutzern, Stakern und dem gesamten DeFi-Ökosystem zugutekommen.
Vor welchen Herausforderungen steht DeFi?
Bevor wir uns die Anwendungsfälle von DeFi 2.0 genauer ansehen, lohnt ein Blick auf die Probleme, die es lösen soll. Viele davon ähneln den grundsätzlichen Herausforderungen von Blockchain-Technologie und Kryptowährungen:
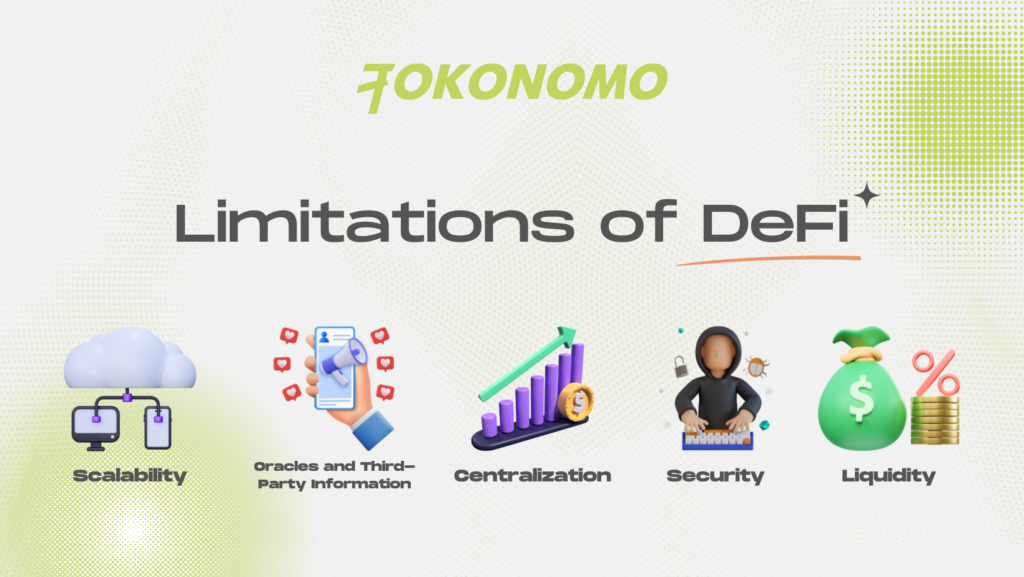
Skalierbarkeit
DeFi-Protokolle auf stark ausgelasteten Blockchains mit enormen Gasgebühren sind oft langsam und teuer. Selbst einfache Vorgänge kosten übermäßig viel Zeit und Ressourcen – und damit auch Geld.
Orakel und Informationen von Dritten
Finanzprodukte, die auf externen Datenquellen beruhen, brauchen hochwertige Orakel – also Datenanbieter von Drittanbietern –, damit die Informationen präzise und zuverlässig sind.
Zentralisierung
Mehr Dezentralisierung bleibt ein zentrales Ziel von DeFi. Viele Projekte setzen jedoch noch immer keine Grundsätze um, wie sie für dezentrale autonome Organisationen (DAOs) gelten.
Sicherheit
Viele DeFi-Nutzer können die Risiken des DeFi-Ökosystems nicht gut einschätzen oder verstehen. Oft setzen sie erhebliche Summen in Smart Contracts ein, ohne deren Sicherheit wirklich zu kennen. Zwar gibt es Sicherheitsaudits, doch mit jedem Update kann ihre Aussagekraft abnehmen.
Liquidität
Liquiditätsmärkte und -pools verteilen sich auf verschiedene Blockchains und Plattformen. Dadurch wird die Liquidität zersplittert. Wer Liquidität bereitstellt, bindet außerdem seine Mittel und deren Wert. In den meisten Fällen lassen sich Token in Liquiditätspools nicht anderweitig einsetzen – das Kapital wird also ineffizient genutzt.
Warum ist DeFi 2.0 wichtig?
Selbst wer seine Kryptowährungen schon lange hodlt und viel Erfahrung mitbringt, kann die Feinheiten von DeFi als kompliziert und einschüchternd empfinden. Das zentrale Ziel bleibt dennoch, Einstiegshürden abzubauen und Krypto-Besitzern neue Möglichkeiten zu eröffnen, Einkommen zu erzielen. Wer bei einer herkömmlichen Bank keinen Kredit bekommt, könnte in DeFi eine Alternative finden.
DeFi 2.0 ist wichtig, weil es Finanzen breiter zugänglich machen und zugleich Risiken im Blick behalten will. Außerdem soll es die zuvor genannten Probleme lösen und so die Nutzung insgesamt verbessern. Gelingt das und entstehen bessere Anreize, profitieren alle Beteiligten.
Anwendungsfälle von DeFi 2.0
Auf erste Anwendungsfälle von DeFi 2.0 müssen wir nicht erst warten: Schon heute entwickeln Projekte neue DeFi-Dienste auf verschiedenen Blockchain-Netzwerken – darunter Ethereum, BNB Smart Chain, Solana und weitere Blockchains, die Smart Contracts unterstützen. Im Folgenden sehen wir uns einige der verbreitetsten Entwicklungen an:
Gebundenes Kapital besser nutzen
Wer schon einmal ein Tokenpaar in einem Liquiditätspool hinterlegt hat, kennt die LP-Token, die man dafür erhält. In DeFi 1.0 ließen sich diese LP-Token in Yield Farms einsetzen, um die Erträge zu steigern. Doch bis zum Aufkommen von DeFi 2.0 war das Potenzial damit ausgeschöpft. In Vaults lagerten Millionen Dollar, die zwar Liquidität bereitstellten, aber noch deutlich effizienter hätten genutzt werden können.
DeFi 2.0 geht einen Schritt weiter und nutzt LP-Token aus Yield Farms als Sicherheiten. Damit lassen sich beispielsweise Kredite in Kryptowährungen über ein Kreditprotokoll aufnehmen oder Token prägen – ähnlich wie bei der Ausgabe von DAI durch MakerDAO. Die genaue Umsetzung unterscheidet sich von Projekt zu Projekt. Die Grundidee ist jedoch dieselbe: Der Wert der LP-Token wird für neue Möglichkeiten freigesetzt, während sie weiterhin eine effektive Jahresrendite (APY) erwirtschaften.
Versicherung für Smart Contracts
Smart Contracts gründlich zu prüfen, kann eine schwierige Aufgabe sein – besonders für Menschen ohne Entwicklererfahrung. Ohne dieses Fachwissen lässt sich ein Projekt nur teilweise bewerten, was bei Investitionen in DeFi erhebliche Risiken birgt. DeFi 2.0 eröffnet jedoch die Möglichkeit, gezielt Versicherungen für einzelne Smart Contracts abzuschließen.
Stell dir vor, du nutzt einen Yield-Optimizer und hast LP-Token in dessen Smart Contract hinterlegt. Wird der Smart Contract kompromittiert, sind deine Einlagen möglicherweise gefährdet. Eine Versicherung kann deine Einlage in der Yield Farm gegen eine Gebühr absichern. Wichtig ist: Der Schutz gilt nur für den jeweiligen Smart Contract. Wird der Vertrag des Liquiditätspools kompromittiert, gibt es in der Regel keine Entschädigung. Ist dagegen der Vertrag der Yield Farm betroffen und versichert, erhältst du wahrscheinlich eine Entschädigung.
Versicherung gegen impermanent loss
Wer in einen Liquiditätspool investiert und Liquidity Mining betreibt, kann Verluste erleiden, wenn sich das Kursverhältnis der beiden hinterlegten Token verändert. Diese Verluste werden als impermanent loss bezeichnet. DeFi-2.0-Protokolle suchen inzwischen nach neuen Wegen, dieses Risiko abzufedern.
Ein Beispiel: Du bringst einen einzelnen Token in einen einseitigen Liquiditätspool ein und brauchst dafür keinen zweiten Token. Das Protokoll stellt seinen eigenen Token als Gegenstück bereit. Als Teilnehmer erhältst du Gebühren aus dem Tausch dieses Tokenpaars – ebenso wie das Protokoll.
Mit der Zeit sammelt das Protokoll Gebühren an und bildet daraus einen Versicherungsfonds, der deine Einlage gegen Verluste durch impermanent loss absichern soll. Reichen die Gebühren nicht aus, um die Verluste zu decken, kann das Protokoll neue Token prägen und so die Lücke schließen. Überschüssige Token lassen sich für später aufbewahren oder verbrennen, um das Angebot zu verringern.
Kredite, die sich selbst zurückzahlen
Kredite sind üblicherweise mit Liquidationsrisiken und Zinszahlungen verbunden. Bei DeFi 2.0 muss das nicht unbedingt so sein. Angenommen, du leihst dir bei einem Krypto-Kreditgeber 100 US-Dollar. Du erhältst 100 US-Dollar in Kryptowährung, musst aber 50 US-Dollar als Sicherheit hinterlegen. Der Kreditgeber legt diese Sicherheit an, um Zinsen zu erwirtschaften und damit deinen Kredit zu bedienen. Sobald er aus deiner Kryptowährung 100 US-Dollar zuzüglich einer Prämie erwirtschaftet hat, bekommst du deine Sicherheit zurück. Ein Liquidationsrisiko besteht dabei nicht. Sinkt der Wert des als Sicherheit hinterlegten Tokens, verzögert sich lediglich die Rückzahlung des Kredits.
Wer hat bei DeFi 2.0 das Sagen?
Angesichts all dieser Funktionen und Anwendungsfälle stellt sich die Frage, wer eigentlich die Kontrolle hat. Die Blockchain-Branche setzt seit jeher auf Dezentralisierung – und der DeFi-Sektor bildet da keine Ausnahme. MakerDAO (DAI), eines der Pionierprojekte von DeFi 1.0, setzte Maßstäbe für diese Bewegung. Inzwischen geben immer mehr Projekte ihrer Community Mitspracherecht und Einfluss.
Zudem dienen viele Plattform-Token zugleich als Governance-Token. Wer sie hält, kann über Abstimmungen an Entscheidungen mitwirken. Es liegt daher nahe, dass DeFi 2.0 das Ökosystem noch stärker dezentralisieren wird. Doch während Regulierungsrahmen und Compliance-Vorgaben mit dem Wachstum von DeFi Schritt halten, gewinnen Regulierung und deren Einhaltung zunehmend an Bedeutung.
Welche Risiken birgt DeFi 2.0 – und wie lassen sie sich mindern?
DeFi 2.0 bringt viele der grundlegenden Risiken seines Vorgängers DeFi 1.0 mit sich. Hier sind einige der wichtigsten Risikofaktoren und Hinweise dazu, wie du dich schützen kannst:
- Die Interaktion mit Smart Contracts birgt Risiken durch Schwachstellen, Hintertüren oder Hackerangriffe. Auch ein Audit eines Projekts ist keine absolute Sicherheitsgarantie. Um die Risiken zu mindern, solltest du das Projekt gründlich prüfen und dir bewusst sein, dass jede DeFi-Investition mit einem gewissen Risiko verbunden ist.
- Regulatorische Änderungen können sich auf deine Investitionen auswirken. Regierungen und Aufsichtsbehörden weltweit beobachten den DeFi-Sektor zunehmend. Regulierungsrahmen können zwar für mehr Sicherheit und Stabilität im Kryptobereich sorgen, doch manche Projekte müssen ihre Dienste an neue Vorgaben anpassen.
- Impermanent loss bleibt auch dann ein erhebliches Risiko, wenn es eine Versicherung dagegen gibt. Wer Liquidity Mining betreibt, sollte wissen: Ganz ausschließen lässt sich dieses Risiko nie.
- Es kann schwierig sein, auf deine Einlagen zuzugreifen – besonders, wenn du fürs Staking ausschließlich die Website eines DeFi-Projekts nutzt. Du kannst den Smart Contract zusätzlich in einem Blockchain-Explorer suchen. So kannst du deine Mittel auch dann abheben, wenn die Website ausfällt. Beachte aber: Um direkt mit dem Smart Contract zu interagieren, brauchst du gewisse technische Kenntnisse.
Fazit
Trotz aller Fortschritte im DeFi-Sektor ist das Potenzial von DeFi 2.0 noch nicht ausgeschöpft. Für die meisten Nutzer bleibt das Thema komplex. Wichtig ist: Niemand sollte Finanzprodukte nutzen, die er nicht gründlich versteht. Die Bedienung einfacher zu machen – vor allem für Einsteiger – bleibt eine offene Aufgabe. Zwar gibt es bereits neue Ansätze, Risiken zu verringern und die APY zu erhöhen, doch bis DeFi 2.0 seine Versprechen vollständig einlöst, brauchen wir noch Geduld.