分散型金融(DeFi)は、従来の銀行や金融サービスに代わる分散型の仕組みを提供し、従来の金融システムに変革をもたらしました。暗号資産やブロックチェーン技術が進化を続けるなか、DeFiの新たな段階として「DeFi 2.0」が登場しています。
DeFi 2.0とは?
DeFi 2.0は、DeFiの第一波で明らかになった課題を改善し、解決しようとする取り組みです。暗号資産ウォレットさえあれば誰でも分散型金融サービスを利用できるという画期的な仕組みを実現した一方で、DeFiには依然として脆弱性があります。暗号資産の世界でビットコインを土台にイーサリアム(ETH)などの第2世代ブロックチェーンが生まれたように、DeFiも進化を続ける必要があります。また、各国政府が導入を検討する規制にも対応しなければなりません。たとえば、顧客確認(KYC)やマネーロンダリング対策(AML)などが挙げられます。
たとえば、DeFiで広く利用されている流動性プール(LP)を考えてみましょう。流動性提供者はトークンのペアを預け入れ、報酬として手数料を得ます。しかし、トークン間の価格比率が変動すると、インパーマネントロスによって損失を被るおそれがあります。DeFi 2.0のプロトコルなら、少額の手数料と引き換えに保険を提供し、こうしたリスクを抑えられるかもしれません。この仕組みは、LPへの参加を促すだけでなく、利用者やステーキング参加者、DeFiエコシステム全体にもメリットをもたらします。
DeFiが抱える課題とは?
DeFi 2.0の活用例を見ていく前に、まずは解決が期待される課題を確認しましょう。多くは、ブロックチェーン技術や暗号資産全般が抱える問題にも通じています。
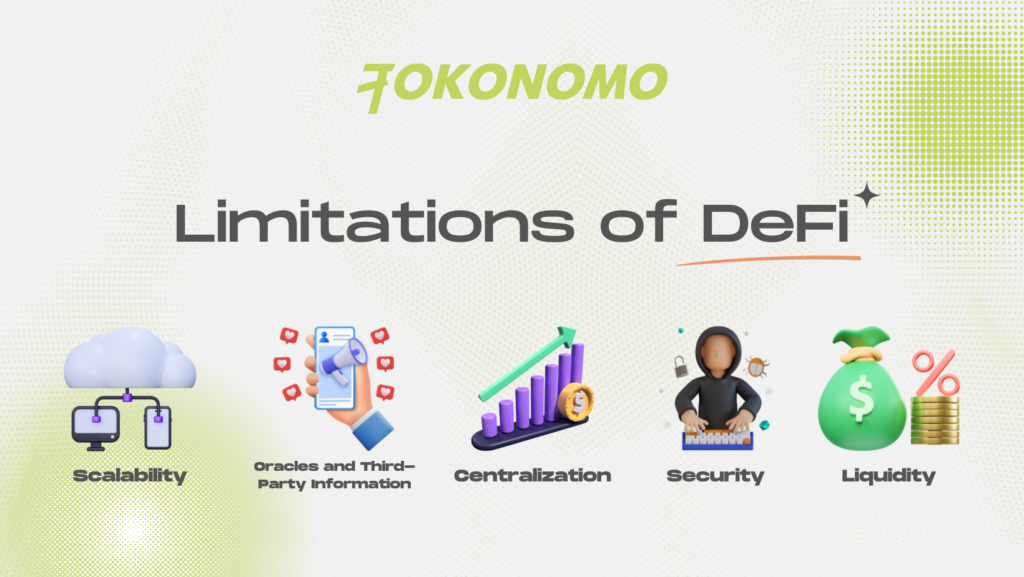
スケーラビリティ
利用が集中し、ガス代も高騰しているブロックチェーン上のDeFiプロトコルでは、処理が遅く、サービスの利用コストもかさみがちです。簡単な操作でも時間や手数料が過剰にかかり、非効率になっています。
オラクルと外部情報
外部データに依存する金融商品では、正確性と信頼性を確保するために、質の高いオラクル(外部データの提供者)が必要です。
中央集権化
DeFiでは分散化を進めることが重要な目標です。しかし、分散型自律組織(DAO)の原則に沿った仕組みをまだ導入できていないプロジェクトも少なくありません。
セキュリティ
DeFiの利用者の多くは、DeFiに伴うリスクを十分に理解し、適切に管理できるとは限りません。スマートコントラクトの安全性を詳しく把握しないまま、多額の資金を預けてしまうこともあります。セキュリティ監査は行われていますが、アップデートが加わると、その監査の有効性は薄れていきます。
流動性
流動性市場やプールは複数のブロックチェーンやプラットフォームに分散しており、流動性が細分化されています。また、流動性を提供するには資金を預け入れ、その価値を拘束する必要があります。多くの場合、プールに預けたトークンはほかの用途に使えず、資本が効率よく活用されません。
DeFi 2.0が重要な理由
暗号資産を長期保有(いわゆるガチホ)し、業界に詳しい人でさえ、DeFiの仕組みを理解するのは難しく、戸惑うことがあります。それでも、DeFiの大きな目標は、利用のハードルを下げ、暗号資産保有者に新たな収益機会を提供することです。従来の銀行で融資を断られた人も、DeFiなら活路を見いだせる可能性があります。
DeFi 2.0の意義は、リスク管理に目を配りながら、金融を誰もが利用できるものにすることです。さらに、これまで挙げた課題の解決にも取り組み、利用者の体験を向上させようとしています。これを実現し、より魅力的なインセンティブを用意できれば、関係者全員にとってメリットのある結果につながるでしょう。
DeFi 2.0の活用例
DeFi 2.0の活用例が登場するのを待つ必要はありません。イーサリアム、BNBスマートチェーン、ソラナをはじめ、スマートコントラクトに対応したさまざまなブロックチェーンで、革新的なDeFiサービスを提供するプロジェクトがすでに動いています。ここでは、代表的な動きをいくつか紹介します。
預けた資金の可能性を引き出す
流動性プールにトークンのペアを預け入れたことがあれば、対価としてLPトークンを受け取ったはずです。DeFi 1.0では、そのLPトークンをイールドファーミングに預け、収益を増やすことができました。しかし、DeFi 2.0が登場するまでは、価値を引き出す方法はそこまででした。ボールトには数百万ドルもの資金が預けられ、流動性の提供に使われていましたが、資本効率を高める余地は残されていたのです。
DeFi 2.0では、こうしたイールドファーミングのLPトークンを担保として活用します。たとえば、貸付プロトコルから暗号資産を借りたり、MakerDAOのDAI発行のようにトークンを発行したりできます。具体的な仕組みはプロジェクトごとに異なりますが、LPトークンから新たな機会を生み出しながら、年換算利回り(APY)も引き続き得られるようにするのが基本的な考え方です。
スマートコントラクト保険
スマートコントラクトを隅々まで調べるのは、開発者としての経験がなければ大変な作業です。専門知識がなければプロジェクトを部分的にしか評価できず、DeFiプロジェクトへの投資で大きなリスクを負うことになります。DeFi 2.0では、個々のスマートコントラクトを対象とした保険に加入できる可能性があります。
イールド最適化サービスを利用し、そのサービスのスマートコントラクトにLPトークンを預けたとします。コントラクトの安全性が損なわれれば、預けた資金が危険にさらされます。保険サービスを利用すれば、手数料を払うことで、イールドファームに預けた資金を保護できます。ただし、補償の対象は特定のスマートコントラクトに限られます。一般に、流動性プールのコントラクトが攻撃された場合は補償されません。一方、イールドファームのコントラクトが攻撃されても、保険の対象であれば補償を受けられる可能性があります。
インパーマネントロス保険
流動性プールに資金を預けて流動性マイニングを行うと、預けた2種類のトークンの価格比率が変わり、損失が生じることがあります。これをインパーマネントロスと呼びます。DeFi 2.0のプロトコルでは、このリスクを軽減する新たな方法が模索されています。
たとえば、片側だけで流動性を提供する方法なら、トークンを1種類預けるだけで済み、ペアとなるトークンは必要ありません。プロトコルが自らのトークンをもう一方のトークンとして組み合わせます。参加者はプロトコルと同じように、そのペアの交換で発生する手数料を受け取れます。
プロトコルは時間をかけて手数料を蓄積し、インパーマネントロスから預け入れ資金を守るための保険基金を作ります。手数料だけでは損失を補えない場合、プロトコルは不足分を埋めるために新たなトークンを発行できます。反対に、余ったトークンは将来に備えて保管したり、供給量を減らすためにバーンしたりできます。
返済が自動で進むローン
通常、ローンには清算リスクと利息の支払いが伴います。しかし、DeFi 2.0では必ずしもそうとは限りません。たとえば、暗号資産の貸し手から100米ドル相当を借りるとします。貸し手は100米ドル相当の暗号資産を貸し出す一方、担保として50米ドル相当を求めます。担保を預けると、貸し手はそれを運用して利息を生み出し、ローンの返済に充てます。あなたの暗号資産から貸し手が100米ドル相当と追加のプレミアムを得た後、担保は返還されます。重要なのは、清算リスクがないことです。担保となるトークンの価値が下がっても、ローンの返済が遅れるだけです。
DeFi 2.0を動かすのは誰?
これだけの機能や活用例があると、誰が主導権を握るのか気になるところです。ブロックチェーン業界では一貫して分散化が重視されてきました。DeFiも例外ではありません。DeFi 1.0の先駆けの一つであるMakerDAO(DAI)は、この動きの基準を築きました。近年は、プロジェクトがコミュニティに発言権や影響力を与えることも、ますます一般的になっています。
また、多くのプラットフォームトークンはガバナンストークンとしても機能し、保有者は投票を通じて意思決定に参加できます。そのため、DeFi 2.0ではエコシステムのさらなる分散化が進むと期待できます。ただし、規制やコンプライアンスの枠組みもDeFiの成長に追いつきつつあり、その重要性は増しています。
DeFi 2.0にはどんなリスクがある?対策も紹介
DeFi 2.0にも、前身のDeFi 1.0と共通するリスクが数多くあります。ここでは主なリスクと、自分の資産を守るための対策を紹介します。
- スマートコントラクトを利用すると、脆弱性やバックドア、ハッキングの危険にさらされます。プロジェクトが監査を受けていても、安全が完全に保証されるわけではありません。リスクを抑えるには、プロジェクトを十分に調査し、DeFiへの投資には常に一定のリスクが伴うことを理解しておきましょう。
- 投資が規制の変更に影響を受ける可能性があります。各国政府や世界各地の規制当局は、DeFiへの監視を強めています。規制の枠組みは暗号資産分野の安全性や安定性を高める一方、規制の変化に応じてサービスの見直しを迫られるプロジェクトもあります。
- インパーマネントロス保険が利用できるようになっても、インパーマネントロスは依然として大きな懸念事項です。流動性マイニングに参加する人は、このリスクを完全になくすことはできないと理解しておく必要があります。
- 資金へのアクセスが難しくなることがあります。とくに、ステーキングにプロジェクトのウェブサイトだけを利用している場合は注意が必要です。対策として、ブロックチェーンエクスプローラーでスマートコントラクトを確認しておきましょう。ウェブサイトが停止しても、資金を引き出せる可能性があります。ただし、コントラクトを直接操作するには、ある程度の技術的な知識が必要です。
まとめ
DeFi分野では多くの進展がありましたが、DeFi 2.0の可能性が十分に開花したとはまだ言えません。大半の利用者にとって依然として複雑なテーマであり、仕組みを十分に理解していない金融商品には手を出すべきではないことを強調しておきます。とくに初心者にとって使いやすい体験を実現する取り組みは、今も続いています。リスクを減らす新しい方法やAPYを高める戦略は登場しているものの、DeFi 2.0が掲げる約束の実現には、もう少し時間が必要です。