Децентрализованные финансы (DeFi) изменили привычный финансовый мир: благодаря им появилась альтернатива банкам и другим традиционным финансовым услугам. Но криптовалюты и блокчейн продолжают развиваться, и на смену первой волне DeFi приходит новая — DeFi 2.0.
Что такое DeFi 2.0?
DeFi 2.0 — это попытка усовершенствовать DeFi и решить проблемы, проявившиеся во время первой волны развития децентрализованных финансов. DeFi совершили прорыв: финансовые услуги стали доступны любому, у кого есть криптовалютный кошелёк. Но у этой системы есть и уязвимости. Эволюцию DeFi можно сравнить с развитием криптовалют: блокчейны второго поколения, например Ethereum (ETH), опирались на фундамент, заложенный Bitcoin. Кроме того, DeFi 2.0 придётся подстраиваться под новые правила, которые планируют вводить правительства, в том числе требования KYC («знай своего клиента») и AML (противодействие отмыванию денег).
В DeFi уже хорошо зарекомендовали себя пулы ликвидности: поставщики ликвидности вносят в них пары токенов и получают комиссии. Но из-за изменения соотношения цен токенов они рискуют понести убытки — так называемые непостоянные потери. Протокол DeFi 2.0 мог бы помочь снизить этот риск с помощью страхования — пусть и за небольшую плату. Такой подход не только делает вложения в пулы ликвидности привлекательнее, но и приносит пользу пользователям, стейкерам и всей экосистеме DeFi.
С какими ограничениями сталкивается DeFi?
Прежде чем перейти к примерам применения DeFi 2.0, разберёмся, какие проблемы он призван решить. Многие из них знакомы и по другим направлениям развития блокчейна и криптовалют:
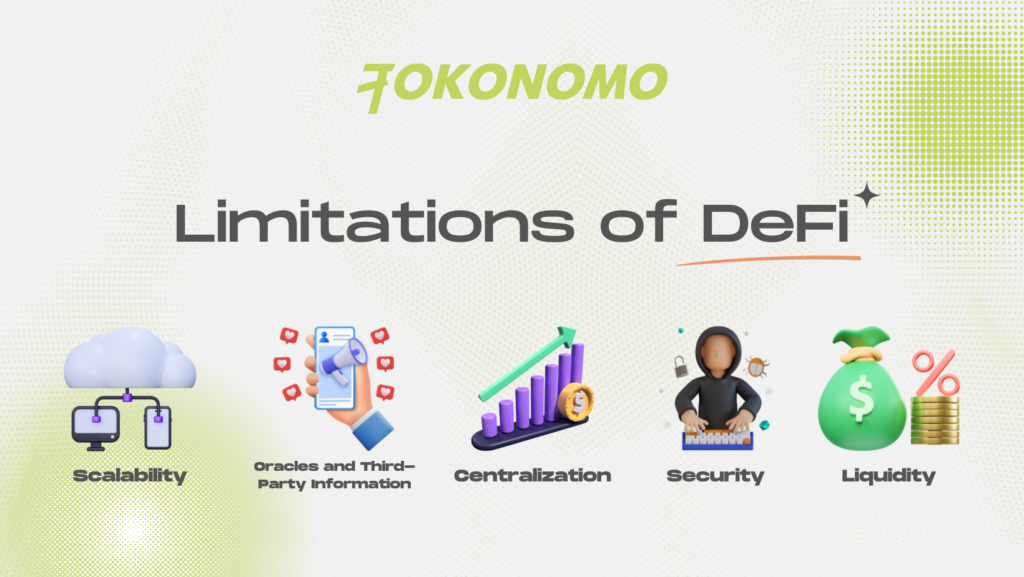
Масштабируемость
Протоколы DeFi на блокчейнах с высокой нагрузкой и заоблачными комиссиями за газ часто работают медленно и обходятся дорого. Даже простые операции требуют слишком много времени и ресурсов, из-за чего система работает неэффективно.
Оракулы и данные из внешних источников
Финансовым продуктам, которые зависят от внешних данных, нужны качественные оракулы — сторонние поставщики данных, обеспечивающие их точность и надёжность.
Централизация
Дальнейшая децентрализация остаётся одной из ключевых задач DeFi. Однако многие проекты пока не внедрили принципы децентрализованных автономных организаций (DAO).
Безопасность
Многие пользователи DeFi не умеют оценивать и контролировать риски этой сферы. Они размещают крупные суммы в смарт-контрактах, не разобравшись в их безопасности. Аудиты помогают, но после обновлений их результаты могут терять актуальность.
Ликвидность
Рынки и пулы ликвидности распределены по разным блокчейнам и платформам, поэтому ликвидность оказывается раздробленной. Кроме того, поставщику ликвидности приходится блокировать средства и их стоимость. Обычно токены, внесённые в пул, нельзя использовать для других целей — капитал расходуется неэффективно.
Чем важен DeFi 2.0?
Даже те, кто давно держит криптовалюту и хорошо знаком с этой сферой, могут счесть устройство DeFi запутанным и сложным. Но главная цель DeFi — снизить порог входа и открыть для владельцев криптовалют новые способы получать доход. А те, кому обычный банк отказал бы в кредите, возможно, найдут решение в DeFi.
DeFi 2.0 важен тем, что помогает сделать финансовые услуги доступнее для всех, не забывая при этом о контроле рисков. Он также призван решить уже перечисленные проблемы и улучшить пользовательский опыт. Если это удастся и пользователи получат более привлекательные стимулы, выиграют все.
Варианты применения DeFi 2.0
Не нужно ждать, пока появятся примеры применения DeFi 2.0: проекты уже предлагают новые DeFi-услуги на разных блокчейнах, в том числе Ethereum, BNB Smart Chain, Solana и других платформах, поддерживающих смарт-контракты. Рассмотрим несколько самых заметных нововведений.
Как использовать заблокированные средства эффективнее
Если вы вносили пару токенов в пул ликвидности, то получали взамен LP-токены. В DeFi 1.0 их можно было застейкать в фарминге доходности, чтобы увеличить заработок. Но до появления DeFi 2.0 на этом возможности извлечь пользу из LP-токенов фактически заканчивались. В хранилищах блокировались миллионы долларов, которые обеспечивали ликвидность, хотя капитал можно было использовать эффективнее.
DeFi 2.0 делает следующий шаг: LP-токены из фарминга доходности можно использовать как залог. Например, под них можно взять криптовалютный заём в кредитном протоколе или выпускать токены — по аналогии с тем, как MakerDAO выпускает DAI. Механизм зависит от проекта, но суть одна: использовать ценность LP-токенов для новых возможностей и при этом продолжать получать годовую доходность (APY).
Страхование смарт-контрактов
Тщательно проверить смарт-контракт непросто, особенно если вы не разработчик и у вас нет соответствующего опыта. Без него можно оценить лишь часть проекта, а значит, взаимодействие с DeFi несёт существенный риск для вложений. DeFi 2.0, однако, позволяет застраховать средства от проблем с конкретными смарт-контрактами.
Представьте, что вы пользуетесь оптимизатором доходности и внесли LP-токены в связанный с ним смарт-контракт. Если его взломают или его работа будет нарушена, ваши средства окажутся под угрозой. Страховой проект может за плату защитить ваш депозит в фарминге доходности. Важно: страховка распространяется только на конкретный смарт-контракт. Обычно компенсацию не выплачивают, если проблема возникла в контракте самого пула ликвидности. Но если пострадает контракт фарминга доходности, застрахованный депозит, скорее всего, компенсируют.
Страхование от непостоянных потерь
Внося средства в пул ликвидности и участвуя в майнинге ликвидности, вы рискуете потерять часть средств, если изменится соотношение цен двух заблокированных токенов. Такие потери называют непостоянными. Протоколы DeFi 2.0 ищут новые способы снизить этот риск.
Например, можно внести один токен в односторонний пул ликвидности, не добавляя к нему второй. Вместо него протокол предлагает собственный токен. Участник получает комиссии от обменов этой пары — как и сам протокол.
Со временем протокол накапливает комиссии и формирует страховой фонд, который защищает депозит от непостоянных потерь. Если комиссий не хватит, чтобы покрыть убытки, протокол может выпустить новые токены и возместить разницу. Лишние токены можно отложить на будущее или сжечь, сократив предложение.
Самопогашающиеся займы
Обычный заём — это риск ликвидации и необходимость платить проценты. В DeFi 2.0 всё может быть иначе. Допустим, вы берёте у криптокредитора заём на 100 долларов США. Он выдаёт вам криптовалюту на эту сумму, но требует залог в размере 50 долларов США. Получив залог, кредитор использует его для получения дохода и погашения займа. Когда доход от вашей криптовалюты достигнет 100 долларов США плюс дополнительная премия, залог вернут. Риска ликвидации при этом нет: если стоимость токена, использованного в качестве залога, снизится, погашение займа просто затянется.
Кто управляет DeFi 2.0?
Все эти возможности и способы применения заставляют задуматься: кто всем этим управляет? Блокчейн-индустрия всегда выступала за децентрализацию, и сектор DeFi — не исключение. Один из пионеров DeFi 1.0, MakerDAO (DAI), задал ориентир для всего движения. Сейчас проекты всё чаще дают сообществу право голоса и возможность влиять на решения.
Кроме того, токены многих платформ одновременно служат токенами управления: владельцы могут участвовать в принятии решений с помощью голосования. Поэтому можно ожидать, что DeFi 2.0 сделает экосистему ещё более децентрализованной. Но по мере того, как регулирование и требования к соблюдению правил догоняют развитие DeFi, всё большее значение приобретают контроль и соответствие нормам.
Какие риски несёт DeFi 2.0 и как их снизить?
DeFi 2.0 унаследовал многие риски DeFi 1.0. Вот некоторые из основных угроз и способы защитить себя:
- Взаимодействие со смарт-контрактами сопряжено с риском уязвимостей, скрытых лазеек и хакерских атак. Даже аудит проекта не гарантирует абсолютную безопасность. Изучайте проект самостоятельно и помните: вложения в DeFi всегда связаны с определённым риском.
- Ваши вложения могут пострадать из-за изменений в регулировании. Правительства и регуляторы по всему миру всё пристальнее следят за DeFi. Регулирование может повысить безопасность и стабильность криптовалютного рынка, но некоторым проектам придётся менять услуги в ответ на новые требования.
- Непостоянные потери остаются серьёзным риском, даже если доступно страхование от них. Тем, кто собирается заниматься майнингом ликвидности, важно понимать: полностью устранить этот риск невозможно.
- Получить доступ к своим средствам может быть непросто, особенно если для стейкинга вы пользуетесь только сайтом DeFi-проекта. Чтобы не зависеть от него, найдите смарт-контракт проекта в обозревателе блокчейна. Тогда вы сможете вывести средства, даже если сайт перестанет работать. Однако для прямого взаимодействия со смарт-контрактом потребуются технические знания.
Итоги
Несмотря на многочисленные успехи в секторе DeFi, потенциал DeFi 2.0 пока не раскрылся полностью. Для большинства пользователей эта тема остаётся сложной. Важно помнить: не стоит пользоваться финансовыми продуктами, если вы не понимаете, как они устроены. Упростить взаимодействие с DeFi, особенно для новичков, ещё только предстоит. Уже появились новые способы снизить риски и повысить годовую доходность, но остаётся набраться терпения и дождаться, когда обещания DeFi 2.0 воплотятся в жизнь.