La finance décentralisée (DeFi) a bouleversé le système financier traditionnel en proposant une alternative décentralisée aux banques et aux services financiers classiques. Mais à mesure que les cryptomonnaies et la blockchain évoluent, une nouvelle ère se dessine : celle de la DeFi 2.0.
Qu’est-ce que la DeFi 2.0 ?
La DeFi 2.0 vise à améliorer la première vague de la finance décentralisée et à remédier aux problèmes qu’elle a mis en évidence. La DeFi a révolutionné l’accès aux services financiers décentralisés : toute personne disposant d’un portefeuille de cryptomonnaies pouvait en profiter. Elle présente toutefois certaines failles. On peut comparer cette évolution à celle des cryptomonnaies, avec l’arrivée de blockchains de deuxième génération comme Ethereum (ETH), qui s’appuient sur les bases posées par Bitcoin. La DeFi 2.0 devra également s’adapter aux nouveaux cadres réglementaires que les gouvernements envisagent, notamment les règles KYC (connaissance du client) et AML (lutte contre le blanchiment d’argent).
Prenons l’exemple des pools de liquidité, qui ont largement contribué au développement de la DeFi. Les fournisseurs de liquidité y déposent des paires de jetons et perçoivent des frais. Ils s’exposent toutefois à des pertes financières liées à la perte impermanente, lorsque le rapport de prix entre les deux jetons fluctue. Un protocole de DeFi 2.0 pourrait proposer une assurance pour limiter ce risque, moyennant des frais modestes. Cette solution inciterait davantage de personnes à investir dans les pools de liquidité et profiterait aussi bien aux utilisateurs et aux stakers qu’à l’ensemble de l’écosystème DeFi.
Quelles sont les limites de la DeFi ?
Avant d’examiner plus en détail les cas d’usage de la DeFi 2.0, penchons-nous sur les problèmes qu’elle entend résoudre. Beaucoup rappellent les défis plus généraux auxquels sont confrontées les cryptomonnaies et la technologie blockchain :
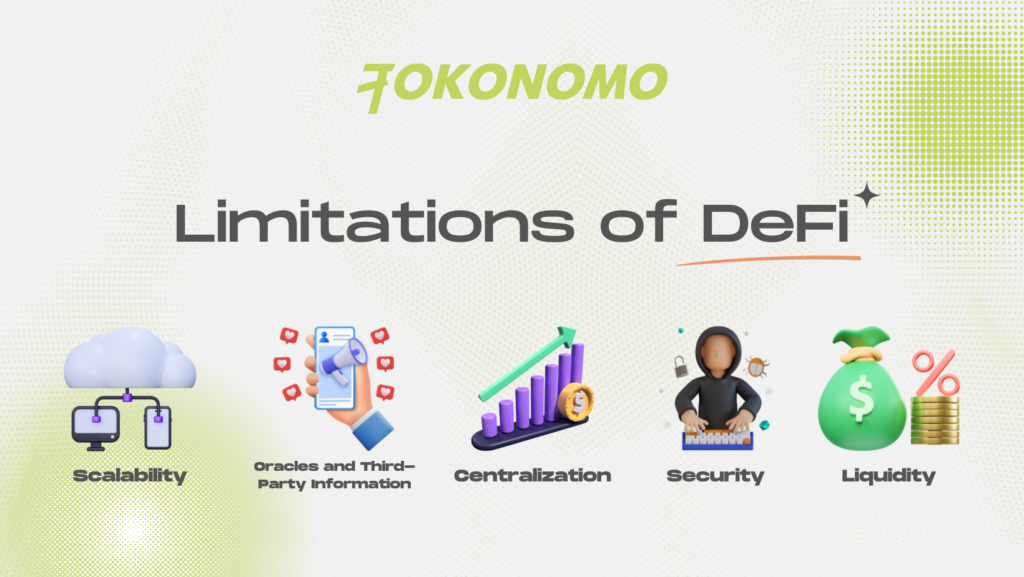
Évolutivité
Les protocoles DeFi qui fonctionnent sur des blockchains très fréquentées, où les frais de gaz atteignent des sommets, proposent souvent des services lents et coûteux. Même les opérations les plus simples peuvent prendre beaucoup de temps et mobiliser des ressources excessives, ce qui les rend peu rentables.
Oracles et données provenant de tiers
Les produits financiers qui dépendent de données externes ont besoin d’oracles fiables et de qualité (des fournisseurs de données tiers) pour garantir l’exactitude de ces informations.
Centralisation
Renforcer la décentralisation reste un objectif essentiel de la DeFi. Pourtant, de nombreux projets n’ont pas encore adopté les principes des organisations autonomes décentralisées (DAO).
Sécurité
Une grande partie des utilisateurs de la DeFi ne sont pas en mesure de gérer efficacement les risques du secteur ou de bien les comprendre. Ils immobilisent souvent des sommes importantes dans des contrats intelligents sans en connaître les garanties de sécurité. Les audits de sécurité sont utiles, mais leur valeur s’amenuise dès lors que le code est mis à jour.
Liquidité
Les marchés et les pools de liquidité sont répartis entre différentes blockchains et plateformes, ce qui fragmente les liquidités. De plus, fournir des liquidités implique d’immobiliser des fonds et la valeur qu’ils représentent. La plupart du temps, les jetons déposés dans un pool ne peuvent pas servir à d’autres fins, ce qui entraîne une mauvaise utilisation du capital.
Pourquoi la DeFi 2.0 est-elle importante ?
Même les adeptes qui conservent leurs cryptomonnaies sur la durée et connaissent bien l’univers crypto peuvent trouver les subtilités de la DeFi intimidantes et déroutantes. Son objectif principal reste pourtant de réduire les obstacles à l’entrée et d’ouvrir de nouvelles possibilités de revenus aux détenteurs de cryptomonnaies. Les personnes auxquelles les banques traditionnelles ont refusé un prêt pourraient ainsi trouver une solution dans la DeFi.
La DeFi 2.0 peut démocratiser la finance tout en gardant la maîtrise des risques. Elle cherche aussi à résoudre les problèmes évoqués plus haut et à améliorer l’expérience des utilisateurs. Si elle y parvient et propose de meilleures incitations, tout le monde y gagnera.
Cas d’usage de la DeFi 2.0
Inutile d’attendre l’apparition des premiers cas d’usage de la DeFi 2.0 : des projets proposent déjà des services innovants sur différentes blockchains, dont Ethereum, BNB Smart Chain, Solana et d’autres réseaux compatibles avec les contrats intelligents. Voici quelques-unes des évolutions les plus répandues :
Exploiter tout le potentiel des fonds immobilisés
Si vous avez déjà placé une paire de jetons dans un pool de liquidité, vous avez reçu des jetons LP en contrepartie. Avec la DeFi 1.0, vous pouviez ensuite placer ces jetons LP dans des fermes de rendement pour faire fructifier vos gains. Mais avant l’arrivée de la DeFi 2.0, on ne pouvait pas aller plus loin. Des millions de dollars étaient immobilisés dans des coffres pour fournir des liquidités, alors qu’il restait une marge de progression importante pour mieux utiliser ce capital.
La DeFi 2.0 franchit un cap en utilisant ces jetons LP issus des fermes de rendement comme garantie. Ils peuvent alors servir à obtenir un prêt en cryptomonnaies auprès d’un protocole de prêt ou à créer des jetons, à l’image du processus d’émission du DAI par MakerDAO. Le mécanisme varie selon les projets, mais l’idée générale est de libérer la valeur des jetons LP pour saisir de nouvelles occasions, tout en continuant à percevoir un rendement annuel en pourcentage (APY).
Assurance des contrats intelligents
Examiner en profondeur des contrats intelligents peut être une tâche ardue, surtout lorsqu’on n’a pas d’expérience en développement. Sans ces compétences, il est difficile d’évaluer un projet dans son ensemble, ce qui peut entraîner des risques d’investissement importants. La DeFi 2.0 permet toutefois de souscrire une assurance adaptée à un contrat intelligent précis.
Imaginez que vous utilisez un optimiseur de rendement et que vous avez placé des jetons LP dans le contrat intelligent associé. Si celui-ci est compromis, vos fonds pourraient être en danger. Un dispositif d’assurance peut protéger votre dépôt dans la ferme de rendement, moyennant des frais. À noter : la couverture ne concerne qu’un contrat intelligent donné. En général, elle ne prévoit pas d’indemnisation si le contrat du pool de liquidité est compromis. En revanche, si le contrat de la ferme de rendement est piraté et qu’il est assuré, vous devriez pouvoir être indemnisé.
Assurance contre la perte impermanente
Lorsque vous investissez dans un pool de liquidité et participez au minage de liquidités, une variation du rapport de prix entre les deux jetons que vous y avez déposés peut entraîner une perte financière appelée perte impermanente. Les protocoles de DeFi 2.0 explorent désormais de nouvelles solutions pour réduire ce risque.
Par exemple, vous pourriez fournir un seul jeton à un pool de liquidité unilatéral, sans avoir besoin d’une paire. Le protocole fournit alors son propre jeton en contrepartie. En tant que participant, vous percevez des frais sur les échanges réalisés avec cette paire, tout comme le protocole.
Au fil du temps, le protocole accumule des frais pour constituer un fonds d’assurance qui protège votre dépôt contre les pertes impermanentes. Si les frais ne suffisent pas à couvrir les pertes, le protocole peut créer de nouveaux jetons pour combler l’écart. Les jetons excédentaires peuvent être conservés pour plus tard, voire détruits afin de réduire l’offre.
Prêts qui se remboursent tout seuls
En règle générale, un prêt s’accompagne d’un risque de liquidation et de paiements d’intérêts. Mais, dans la DeFi 2.0, il n’est pas forcément nécessaire d’en passer par là. Imaginons que vous empruntiez 100 dollars américains auprès d’un prêteur crypto. Celui-ci vous verse l’équivalent de 100 dollars en cryptomonnaies, mais exige 50 dollars de garantie. Une fois la garantie fournie, le prêteur l’utilise pour générer des intérêts et rembourser votre prêt. Lorsque les cryptomonnaies que vous avez déposées lui ont rapporté 100 dollars, plus une prime, il vous rend votre garantie. Le risque de liquidation est nul. Même si le jeton fourni en garantie perd de la valeur, le remboursement du prêt est simplement retardé.
Qui tient les rênes de la DeFi 2.0 ?
Face à toutes ces fonctionnalités et à la diversité des cas d’usage, une question se pose : qui détient le pouvoir ? La décentralisation est depuis longtemps un principe phare de la blockchain, et le secteur de la DeFi ne fait pas exception. MakerDAO (DAI), l’un des pionniers de la DeFi 1.0, a donné le ton. Aujourd’hui, les projets sont de plus en plus nombreux à donner la parole à leur communauté et à lui permettre d’influencer les décisions.
En outre, de nombreux jetons de plateforme servent aussi de jetons de gouvernance : leurs détenteurs peuvent participer aux décisions en votant. On peut donc s’attendre à ce que la DeFi 2.0 renforce encore la décentralisation de l’écosystème. Cependant, à mesure que les cadres réglementaires et les exigences de conformité rattrapent le développement de la DeFi, la réglementation et la conformité prennent une importance croissante.
Quels sont les risques de la DeFi 2.0 et comment les limiter ?
La DeFi 2.0 conserve bon nombre des risques inhérents à sa devancière, la DeFi 1.0. Voici les principaux risques et quelques conseils pour protéger vos intérêts :
- Interagir avec des contrats intelligents vous expose à des failles, à des portes dérobées ou à des tentatives de piratage. Même l’audit d’un projet ne garantit pas une sécurité absolue. Pour limiter les risques, renseignez-vous soigneusement sur le projet et gardez à l’esprit que tout investissement dans la DeFi comporte une part de risque.
- Les changements réglementaires peuvent avoir une incidence sur vos investissements. Les gouvernements et les autorités de régulation du monde entier surveillent de plus en plus le secteur de la DeFi. La réglementation peut améliorer la sécurité et la stabilité des cryptomonnaies, mais certains projets devront peut-être adapter leurs services à l’évolution des règles.
- La perte impermanente reste un risque important, même lorsqu’une assurance est disponible. Toute personne intéressée par le minage de liquidités doit savoir qu’il est impossible de l’éliminer complètement.
- Récupérer vos fonds peut s’avérer difficile, surtout si vous vous fiez uniquement à l’interface du site web d’un projet DeFi pour effectuer vos dépôts. Pour parer à ce problème, repérez aussi le contrat intelligent sur un explorateur de blockchain. Vous pourrez ainsi retirer vos fonds même si le site est hors service. Attention toutefois : interagir directement avec un contrat intelligent nécessite certaines compétences techniques.
Conclusion
Malgré les nombreuses avancées du secteur de la DeFi, la DeFi 2.0 n’a pas encore révélé tout son potentiel. Le sujet reste complexe pour la plupart des utilisateurs, et il est important de rappeler que personne ne devrait se lancer dans un produit financier sans en comprendre pleinement le fonctionnement. Il reste encore beaucoup à faire pour simplifier l’expérience, notamment pour les débutants. Des méthodes innovantes pour réduire les risques et améliorer les APY ont vu le jour, mais il faudra s’armer de patience avant que la DeFi 2.0 tienne toutes ses promesses.