يُعدّ الترميز من أكثر جوانب منظومة البلوك تشين إثارة للاهتمام؛ إذ يحوّل الأصول أو المنافع المختلفة إلى رموز رقمية. أما الأصول الواقعية (RWA)، فيُقصد بها ترميز الأصول الملموسة ذات القيمة النقدية المحددة، كالذهب والعقارات وأرصدة الكربون، وتحويلها إلى تمثيلات رقمية قابلة للتداول.
اكتسبت الأصول الواقعية المُرمّزة حضورًا متزايدًا وتطبيقات عملية في قطاع التمويل اللامركزي (DeFi). ويُنظر إلى الجمع بين الأصول الواقعية والتمويل اللامركزي كثيرًا بوصفه مثالًا بارزًا على التقاء الأصول المالية التقليدية بالأنظمة المالية اللامركزية، بما يفتح مسارات جديدة لتبادل القيمة والابتكار المالي.
كيف تعمل الأصول الواقعية المُرمّزة؟
قبل التعمق في استخدامات الأصول الواقعية المُرمّزة في التمويل اللامركزي (DeFi)، لنلقِ نظرة أولًا على آلية عملها. كيف نتحقق، تحديدًا، من أنها تمثل فعلًا الأصول الواقعية التي يُفترض أنها ترمّزها؟ تمر العملية بثلاث مراحل رئيسية: توثيق الأصل خارج السلسلة، ونقل المعلومات إلى السلسلة، وتحقيق التوازن بين العرض والطلب ضمن بروتوكولات الأصول الواقعية المُرمّزة.
توثيق الأصل خارج السلسلة
قبل إدراج أي أصل واقعي مُرمّز في سجل رقمي أو على بلوك تشين، يجب إثبات قيمته وملكيته ووضعه القانوني بوضوح لا لبس فيه في العالم الواقعي. ويُقدّر سعر الأصل بالاستناد إلى عوامل عدة، منها سعره الحالي في السوق، وأداؤه السابق، وحالته المادية. كذلك، ينبغي أن تكون ملكيته موثقة ومعترفًا بها قانونًا، عبر سجلات رسمية كصكوك الملكية أو سنداتها أو الفواتير. ومن دون هذه العناصر القابلة للتحقق، يتعذر إدماج الأصل على نحو سليم في المنظومة الرقمية.
نقل المعلومات إلى السلسلة
في هذه المرحلة، تُستكمل عملية الترميز الشاملة، فيتحول ما يتعلق بالأصل من تفاصيل إلى رمز رقمي. وتُضمّن البيانات الوصفية للرمز معلومات أساسية، مثل قيمة الأصل وملكيته القانونية. وبفضل الشفافية المتأصلة في تقنية البلوك تشين، يستطيع أي شخص التحقق بسهولة من صحة الرمز عبر بياناته الوصفية.
إذا كان الأصل خاضعًا لأطر تنظيمية أو مصنفًا ورقة مالية، فلا غنى عن استخدام التقنيات التنظيمية. ويشمل ذلك التعامل مع جهات مرخصة لإصدار الأوراق المالية المُرمّزة، والامتثال لإجراءات اعرف عميلك (KYC) واعرف شركتك (KYB) الخاصة بقطاع العملات الرقمية، واستخدام منصات تداول معتمدة للأوراق المالية المُرمّزة لضمان معاملات آمنة ومتوافقة مع الأنظمة.
تحقيق التوازن بين العرض والطلب ضمن بروتوكولات الأصول الواقعية المُرمّزة
في المرحلة الأخيرة، التي تدور حول ديناميكيات العرض والطلب، تتصدر بروتوكولات التمويل اللامركزي المتخصصة في الأصول الواقعية المُرمّزة المشهد. وتؤدي هذه البروتوكولات دورين أساسيين: فهي تتيح أولًا إنشاء أصول واقعية مُرمّزة جديدة، ما يزيد المعروض منها في المنظومة. وفي الوقت نفسه، تعمل على استقطاب المستثمرين وتشجيعهم على شراء هذه الأصول وبيعها وتداولها.
وباتباع هذه المراحل الثلاث، تتحول الأصول الواقعية المُرمّزة من أفكار نظرية إلى عناصر ملموسة وعملية لا غنى عنها في عالم التمويل اللامركزي. فهي تنقل إلى الفضاء الرقمي اللامركزي قيمةً تستند إلى أصول العالم الواقعي وتدعمها أطر قانونية، فتضفي على المنظومة مزيدًا من المصداقية والثقة.
كيف غيّرت الأصول الواقعية المُرمّزة التمويل اللامركزي؟
من أهم المؤشرات في التمويل اللامركزي (DeFi) «إجمالي القيمة المقفلة» (TVL)، وهو يقيس مجموع رؤوس الأموال المودعة في بروتوكولات التمويل اللامركزي المختلفة. وعادةً ما يشير ارتفاع هذا المؤشر إلى زيادة فائدة المنظومة. وفي نوفمبر 2021، بلغ إجمالي القيمة المقفلة عالميًا مستوى قياسيًا قارب 180 مليار دولار، مدفوعًا بزخم السوق الصاعد خلال ما عُرف باسم «صيف التمويل اللامركزي».
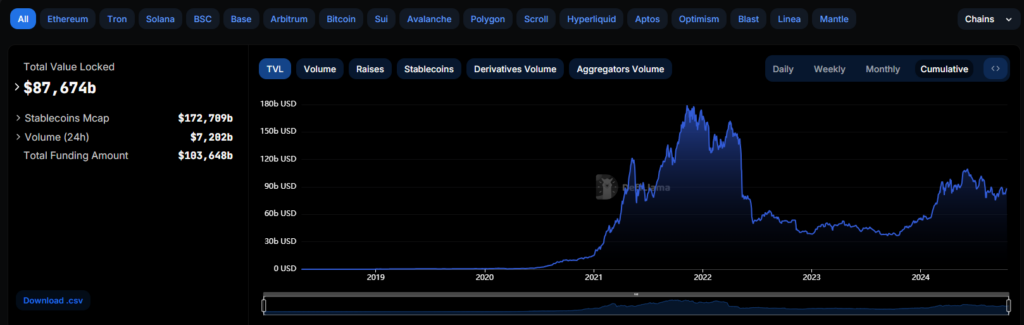
لكن مع تراجع السوق، هبط إجمالي القيمة المقفلة في التمويل اللامركزي بشدة، ليصل إلى 49.87 مليار دولار بحلول يونيو 2022؛ أي بانخفاض هائل نسبته 72.3% خلال سبعة أشهر فقط. وزاد الأمر سوءًا افتقار بعض بروتوكولات التمويل اللامركزي إلى فائدة حقيقية واعتمادها نماذج اقتصادية معيبة للرموز، ما أدى إلى خسارة كبيرة في السيولة على مستوى السوق.
ونتيجة لذلك، تبدلت إلى حد بعيد نظرة المستثمر المعتاد في التمويل اللامركزي. فعدد متزايد من المستثمرين بات يفضل استراتيجيات استثمار مستقرة وطويلة الأجل بدلًا من مطاردة المكاسب السريعة. وبرز هذا التحول خصوصًا بعد عام 2021، مع تنامي الاهتمام بفئات أصول أكثر استقرارًا، مثل الأصول الواقعية المُرمّزة (RWA).
وتُظهر الأرقام والوقائع التالية تصاعد الاهتمام بسوق الأصول الواقعية المُرمّزة:
- في عام 2023، زادت قيمة الأصول الواقعية المُرمّزة على السلسلة، باستثناء العملات المستقرة، بمقدار 1.05 مليار دولار.
- وجاء 855.7 مليون دولار من هذه الزيادة (82%) من أصول مدرّة للعائد، مثل سندات الخزانة والعقارات والائتمان الخاص.
وبحسب أبحاث أجراها محللون خلال الفترة من 1 يناير إلى 30 سبتمبر 2023:
- ارتفعت قيمة قروض الائتمان الخاص النشطة على السلسلة بمقدار 210.5 مليون دولار.
- وزادت قيمة سندات الخزانة والسندات الأخرى بمقدار 557 مليون دولار.
من هم مُصدرو الأصول الواقعية المُرمّزة؟
تنتقل الأصول الواقعية المُرمّزة إلى عالم البلوك تشين بفضل جهود الجهات المُصدرة التي تضطلع بثلاث مهام أساسية:
- اقتناء الأصول الملموسة: تبحث الجهات المُصدرة عن أصول مادية في العالم الواقعي وتقتنيها، لتستند إلى قاعدة متينة في عملها.
- عملية الترميز: ثم تحوّل هذه الأصول الملموسة إلى تمثيلات رقمية عبر الترميز، بما يتيح إدماجها بسلاسة في منظومة البلوك تشين.
- توزيع الرموز: وأخيرًا، توزّع الرموز الجديدة على مستخدمي شبكة البلوك تشين، لتتيح لهم الوصول إلى سوق الأصول الواقعية المُرمّزة والمشاركة فيه.
ومن أبرز الجهات الفاعلة في مجال إصدار الأصول الواقعية المُرمّزة:
- Centrifuge: تُعد من أكبر المنصات لإصدار قروض الائتمان على السلسلة، وتؤدي دورًا محوريًا في ربط الأصول الواقعية بالتمويل اللامركزي (DeFi).
- Franklin Templeton: تدير هذه الشركة العملاقة في عالم التمويل التقليدي، التي تأسست عام 1947، محفظة ضخمة تتجاوز أصولها المدارة 1.5 تريليون دولار. وقد دخلت الشركة مؤخرًا مجال إصدار رموز سندات الخزانة، في خطوة تقرّب التمويل التقليدي من تقنية البلوك تشين.
- WisdomTree: تُعد من أبرز الجهات في سوق المنتجات المتداولة في البورصة، وتدير أصولًا تقارب قيمتها 96 مليار دولار، كما تسهم بقدر ملموس في نمو قطاع الأصول الواقعية المُرمّزة وابتكاره.
فوائد إدماج الأصول الواقعية المُرمّزة في التمويل اللامركزي
يقدم ترميز الأصول الواقعية (RWA) مزايا متعددة وجذابة، من شأنها أن تغير استراتيجيات الاستثمار ومشهد التمويل بالعملات الرقمية تغييرًا جوهريًا.
- تعزيز السيولة: حين تتحول أصول كالعقارات إلى رموز رقمية، يصبح من الممكن تحويل الأصول التي يصعب تسييلها وتتحرك ببطء عادةً إلى أصول عالية السيولة. وهذا يتيح لشريحة أوسع وأكثر تنوعًا من المستثمرين المشاركة في الاستثمار في الأصل الأساسي، ويعزز المشاركة في السوق بدرجة كبيرة.
- الملكية الجزئية: من أكثر استخدامات الأصول الواقعية المُرمّزة إثارة للاهتمام إتاحة الملكية الجزئية. فتقسيم الأصول مرتفعة القيمة، كالعقارات، إلى رموز أصغر وأسهل تداولًا يخفض كثيرًا عتبة الدخول أمام المستثمرين الأفراد. وبذلك يستطيع عدد من المستثمرين جمع أموالهم لشراء عقار وامتلاكه معًا، على أن تمثل هذه الرموز حصصهم فيه.
- الشفافية: يضمن السجل الشفاف الذي توفره تقنية البلوك تشين تدوين كل معاملة، إلى جانب تفاصيل ملكية الأصل الواقعي المُرمّز، والتحقق منها علنًا من قبل أي شخص. وتعزز هذه الشفافية ثقة المستثمرين ومصداقية الأصل.
- الشمول: لا يقتصر انتقال الأصول المُرمّزة عبر قنوات التمويل اللامركزي (DeFi) على إنشاء أسواق وأدوات مالية جديدة، بل يمهد أيضًا الطريق أمام توسيع فرص الاستثمار لتشمل شرائح أكبر. ويتيح هذا التطور فرصًا جديدة للمستثمرين الحاليين، ويجذب مشاركين جدد في الوقت نفسه، ما يعزز استقرار المنظومة المالية ككل وآفاق نموها.
تحديات إدماج الأصول الواقعية المُرمّزة في التمويل اللامركزي
تقدم الأصول الواقعية المُرمّزة نهجًا ثوريًا لدمج الأصول المادية بسلاسة في عالم التمويل الرقمي. لكن من المهم الإقرار بالقيود والتحديات المختلفة التي ترافق هذا الابتكار.
- تعقيد المتطلبات التنظيمية: يواجه قطاع الأصول الواقعية المُرمّزة والتمويل اللامركزي متطلبات تنظيمية متشابكة. وقد تختلف هذه المتطلبات اختلافًا كبيرًا باختلاف نوع الأصل وموقعه الجغرافي والاختصاص القضائي، بل وحتى منصة البلوك تشين المستخدمة في عملية الترميز.
- مخاوف أمنية: من الضروري في حالة الأصول الواقعية المُرمّزة الحفاظ على صلة متينة وآمنة بين الأصل المادي والرموز الرقمية التي تمثله. وينبغي أن تصمد هذه الصلة أمام محاولات الاحتيال المحتملة وأي نزاعات قانونية قد تنشأ.
- قابلية التوسع: يجب أن تتمكن المنصات التي تسهّل ترميز الأصول الواقعية من معالجة حجم كبير من المعاملات والبيانات بكفاءة، وضمان سلاسة التشغيل مع نمو المنظومة.
الخلاصة
تمثل الأصول الواقعية المُرمّزة (RWA) تطورًا لافتًا في عالم التمويل اللامركزي (DeFi)، إذ يمكنها توسيع وظائفه بدرجة كبيرة وجذب جمهور أوسع. وهي تبشر بمنظومة مالية أكثر ترابطًا، يندمج فيها التمويل التقليدي بسلاسة مع التمويل اللامركزي. لكن تحقيق هذه الرؤية الطموحة يتطلب تجاوز تحديات كبيرة، منها الامتثال لمتطلبات تنظيمية صارمة والحفاظ على نزاهة السوق.