Was sind NFT-Kredite?
Wie der Name schon sagt, handelt es sich bei NFT-Krediten um Darlehen aus dem Kryptobereich, bei denen Non-Fungible Tokens als Sicherheit dienen. In der dezentralen Finanzwirtschaft (DeFi) wurden Kredite bislang meist mit fungiblen Tokens wie Bitcoin und Ether besichert. Doch der steigende Wert und die wachsende Beliebtheit von NFTs haben Plattformen dazu veranlasst, NFT-Besitzern die Möglichkeit zu bieten, ihre Vermögenswerte als Kreditsicherheit einzusetzen.
Bei einigen der renommiertesten NFT-Sammlungen werden einzelne Objekte auf Zehntausende Dollar geschätzt. NFT-Kredite ermöglichen es ihren Besitzern, unkompliziert an liquide Mittel zu kommen, ohne ihre NFTs verkaufen zu müssen. So schlägt diese Innovation eine Brücke zwischen der dezentralen Finanzwirtschaft und digitalen Kunstwerken, Sammlerstücken, virtuellem Grundbesitz und anderen einzigartigen tokenisierten Vermögenswerten.
Vorteile von NFT-Krediten
NFT-Kredite bieten zahlreiche Vorteile, darunter:
- Liberation of liquidity
Wer NFTs mit hohem Wert besitzt, kann Kapital freisetzen, ohne sich von den Vermögenswerten trennen zu müssen. Das kann besonders für Menschen attraktiv sein, die an den langfristigen Wert ihrer NFTs glauben, aber kurzfristig Geld benötigen.
- Enlarging the domain of DeFi into the realm of digital art
NFT-Kredite ermöglichen es NFT-Besitzern, über Darlehen an DeFi teilzunehmen. Das kann vor allem für Künstler oder NFT-Begeisterte interessant sein: Sie können so das Potenzial ihrer digitalen Vermögenswerte im DeFi-Bereich nutzen.
- Exemption from credit assessments
Wie andere DeFi-Kredite kommen auch mit NFTs besicherte Darlehen ohne Bonitätsprüfung aus. Das ist ein klarer Vorteil für Menschen mit niedriger Bonität oder für jene, die nur eingeschränkt Zugang zu herkömmlichen Bankdienstleistungen haben.
Mögliche Risiken von NFT-Krediten
Wichtig ist: NFT-Kredite bergen Risiken, die sorgfältig abgewogen werden sollten. Der Wert von NFTs kann stark schwanken, was eine genaue Bewertung erschwert. Außerdem sind NFTs meist weniger liquide als herkömmliche Kryptowährungen. Kommt ein Kreditnehmer seinen Verpflichtungen nicht nach, kann es für den Kreditgeber daher schwierig sein, das NFT zu verkaufen und so das verliehene Geld zurückzuerhalten.
Zu den möglichen Risiken von NFT-Krediten zählen:
- Price Volatility: The value of NFTs often experiences marked fluctuations, rendering the accurate evaluation of their value for loan collateral purposes a formidable task. This situation could potentially result in scenarios where the assessed value of NFT plummets below the designated loan value, ultimately triggering a process of liquidation.
- Lack of Liquidity: NFTs commonly exhibit diminished liquidity compared to their crypto counterparts. In cases where a borrower defaults on their loan, the lender could find themselves grappling with challenges while attempting to offload the NFT in order to reclaim their invested capital.
- Smart Contract Risk: NFT loans, akin to various other DeFi protocols, are typically governed by smart contracts. These digital agreements are susceptible to bugs or vulnerabilities that malicious actors might exploit, potentially leading to the loss of either funds or NFTs.
- Regulatory Uncertainty: Similar to other aspects of the DeFi landscape, there exists a level of ambiguity regarding the regulatory framework encompassing NFT loans. The evolution of future regulations holds the potential to impact the feasibility of NFT loans and potentially introduce supplementary compliance prerequisites.
Wie bekommt man einen NFT-Kredit?
NFT-Kredite funktionieren ähnlich wie andere Kryptokredite. Hier eine vereinfachte Erklärung:
- Loan Request by Users: Individuals who own NFTs use these digital assets as collateral and submit loan requests through lending platforms specifically designed to accommodate NFT loans.
- Assessment of NFT Value: The lending platform, or participants within the platform, evaluate the NFT’s worth. This evaluation can be more straightforward when the NFT boasts a consistent value history in secondary markets. However, for NFTs with limited historical data or uniqueness, valuation becomes complex due to the subjective nature of determining their value.
- Granting the Loan: After reaching a consensus on the NFT’s value, the lender disburses a loan to the NFT holder. This loan is typically issued in a stablecoin. A smart contract is then employed to secure the NFT within it until the loan is fully repaid. The smart contract defines the specifics of the loan, including the desired loan amount, duration, and applicable interest rate.
- Repayment of the Loan: Upon the borrower’s successful repayment of the loan, the NFT is released from the smart contract and returned to the owner. Conversely, if the borrower fails to fulfill the loan terms, the smart contract executes an automatic transfer of the NFT to the lender. This process is commonly referred to as “liquidation.”
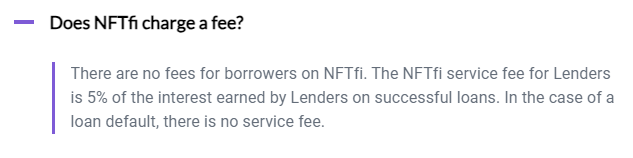
Wer nach einer Plattform für NFT-Kredite sucht, kann sich das Angebot einzelner Plattformen ansehen oder verschiedene dezentrale Anwendungen (dApps) aus dem Bereich DeFi (dezentrale Finanzwirtschaft) erkunden. Um möglichst gute Kreditbedingungen zu finden, empfiehlt es sich, gründlich zu recherchieren und auf den Ruf und die bisherige Bilanz der Plattform zu achten. Eine der bekanntesten dApps für NFT-Kredite ist NFTfi. Bei erfolgreichen Krediten beträgt die Servicegebühr von NFTfi für Kreditgeber 5 % der von ihnen erzielten Zinsen. Kreditnehmer zahlen keine Gebühr (0 %). NFTfi ist ein Peer-to-Peer-Protokoll; Kreditgeber und Kreditnehmer legen sämtliche Kreditbedingungen direkt miteinander fest.
Die Plattform NFTfi wurde am 31. August 2026 geschlossen und nimmt keine neuen Kredite, Angebote, Refinanzierungen oder Laufzeitverlängerungen mehr an. Bestehende Kredite können weiterhin on-chain zurückgezahlt oder zwangsverwertet werden.
Fazit
NFTs sind immer beliebter geworden, weil sich mit ihnen ganz unterschiedliche Vermögenswerte tokenisieren lassen – von digitaler Kunst bis hin zu Immobilien. NFT-Kredite sind eine spannende neue Entwicklung im Bereich der dezentralen Finanzwirtschaft (DeFi) und eröffnen Besitzern besonderer digitaler Vermögenswerte neue Wege, an liquide Mittel zu kommen.
NFT-Kredite bieten Besitzern zwar eine neue Möglichkeit, Kapital freizusetzen, das in ihren Vermögenswerten gebunden ist. Doch die Innovation bringt auch erhebliche Risiken mit sich. Wer NFT-Kredite oder andere DeFi-Protokolle nutzen möchte, sollte diese Risiken genau verstehen, bevor er eine fundierte Entscheidung trifft.
Quellen
- NFTfi – NFTfi wurde eingestellt (31.08.2026)