¿Qué son los préstamos con NFT?
Como su nombre indica, los préstamos con NFT son una modalidad de préstamo dentro del mundo de las criptomonedas en la que los tokens no fungibles (NFT) se utilizan como garantía. Hasta ahora, en el ámbito de las finanzas descentralizadas (DeFi), los préstamos solían respaldarse con tokens fungibles, como Bitcoin y Ether. Pero, con el aumento de valor y popularidad de los NFT, algunas plataformas permiten a sus titulares usarlos como garantía para obtener préstamos.
En algunas de las colecciones de NFT más prestigiosas, hay piezas individuales valoradas en decenas de miles de dólares. Los préstamos con NFT permiten a sus propietarios obtener liquidez sin tener que desprenderse de ellos. Esta innovación lleva las finanzas descentralizadas al terreno del arte digital, los objetos coleccionables, los inmuebles virtuales y otros activos tokenizados.
Ventajas de los préstamos con NFT
Los préstamos con NFT ofrecen varias ventajas, entre ellas:
- Liberation of liquidity
Quienes poseen NFT de gran valor pueden obtener liquidez sin renunciar a sus activos. Esto puede resultar útil para quienes confían en que sus NFT conservarán su valor a largo plazo, pero necesitan dinero de inmediato.
- Enlarging the domain of DeFi into the realm of digital art
Los préstamos con NFT permiten a sus titulares participar en las DeFi mediante acuerdos de préstamo. Esto puede ser especialmente interesante para artistas y aficionados al mundo de los NFT, ya que les da la posibilidad de aprovechar sus activos digitales dentro del ecosistema DeFi.
- Exemption from credit assessments
Al igual que otros préstamos DeFi, los préstamos respaldados por NFT no requieren una evaluación del historial crediticio. Esto supone una ventaja para quienes tienen una puntuación crediticia baja o encuentran dificultades para acceder a los servicios bancarios tradicionales.
Riesgos de los préstamos con NFT
Conviene tener en cuenta que los préstamos con NFT conllevan riesgos. El valor de los NFT puede ser extremadamente volátil, lo que dificulta calcularlo con precisión. Además, suelen tener menos liquidez que las criptomonedas convencionales. Así, si el prestatario incumple sus obligaciones, el prestamista puede tener problemas para vender el NFT y recuperar el dinero invertido.
Entre los riesgos de los préstamos con NFT se incluyen los siguientes:
- Price Volatility: The value of NFTs often experiences marked fluctuations, rendering the accurate evaluation of their value for loan collateral purposes a formidable task. This situation could potentially result in scenarios where the assessed value of NFT plummets below the designated loan value, ultimately triggering a process of liquidation.
- Lack of Liquidity: NFTs commonly exhibit diminished liquidity compared to their crypto counterparts. In cases where a borrower defaults on their loan, the lender could find themselves grappling with challenges while attempting to offload the NFT in order to reclaim their invested capital.
- Smart Contract Risk: NFT loans, akin to various other DeFi protocols, are typically governed by smart contracts. These digital agreements are susceptible to bugs or vulnerabilities that malicious actors might exploit, potentially leading to the loss of either funds or NFTs.
- Regulatory Uncertainty: Similar to other aspects of the DeFi landscape, there exists a level of ambiguity regarding the regulatory framework encompassing NFT loans. The evolution of future regulations holds the potential to impact the feasibility of NFT loans and potentially introduce supplementary compliance prerequisites.
¿Cómo pedir un préstamo con un NFT?
Los préstamos con NFT funcionan de forma parecida a los préstamos con criptomonedas. Este es un resumen sencillo del proceso:
- Loan Request by Users: Individuals who own NFTs use these digital assets as collateral and submit loan requests through lending platforms specifically designed to accommodate NFT loans.
- Assessment of NFT Value: The lending platform, or participants within the platform, evaluate the NFT’s worth. This evaluation can be more straightforward when the NFT boasts a consistent value history in secondary markets. However, for NFTs with limited historical data or uniqueness, valuation becomes complex due to the subjective nature of determining their value.
- Granting the Loan: After reaching a consensus on the NFT’s value, the lender disburses a loan to the NFT holder. This loan is typically issued in a stablecoin. A smart contract is then employed to secure the NFT within it until the loan is fully repaid. The smart contract defines the specifics of the loan, including the desired loan amount, duration, and applicable interest rate.
- Repayment of the Loan: Upon the borrower’s successful repayment of the loan, the NFT is released from the smart contract and returned to the owner. Conversely, if the borrower fails to fulfill the loan terms, the smart contract executes an automatic transfer of the NFT to the lender. This process is commonly referred to as “liquidation.”
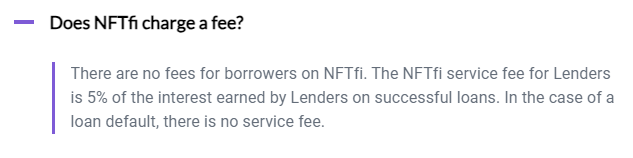
Para encontrar plataformas de préstamos con NFT, puedes consultar los productos que ofrecen distintas plataformas o explorar aplicaciones descentralizadas (dApps) de finanzas descentralizadas (DeFi). Para pedir un préstamo en buenas condiciones, conviene investigar a fondo y buscar una plataforma con condiciones favorables, buena reputación y una trayectoria sólida. Una de las dApps más populares para los préstamos con NFT era NFTfi. NFTfi cobraba a los prestamistas una comisión del 5 % sobre los intereses obtenidos en los préstamos concedidos con éxito; los prestatarios no pagaban comisión (NFTfi es un protocolo entre pares y prestamista y prestatario acuerdan todas las condiciones del préstamo).
La plataforma NFTfi cerró el 31 de agosto de 2026 y ya no acepta nuevos préstamos, ofertas, refinanciaciones ni prórrogas. Los préstamos existentes aún pueden pagarse o ejecutarse en la cadena de bloques.
Conclusión
Los NFT se han popularizado porque permiten tokenizar una gran variedad de activos, desde obras de arte digital hasta inmuebles. La aparición de los préstamos con NFT supone un avance interesante en el ámbito de las finanzas descentralizadas (DeFi), ya que ofrece nuevas vías para obtener liquidez a quienes poseen activos digitales excepcionales.
Los préstamos con NFT ofrecen a sus propietarios una nueva forma de obtener liquidez a partir de activos que, de otro modo, podrían tener ese valor inmovilizado. Sin embargo, es fundamental no perder de vista los importantes riesgos que conllevan. Antes de recurrir a préstamos con NFT o a otros protocolos DeFi, los usuarios deben comprenderlos bien para poder tomar decisiones informadas.
Fuentes
- NFTfi: NFTfi ha cerrado (31-08-2026)