Qu’est-ce qu’un prêt NFT ?
Comme son nom l’indique, un prêt NFT est un prêt en cryptomonnaies garanti par des jetons non fongibles. Jusqu’ici, dans la finance décentralisée (DeFi), les prêts étaient généralement garantis par des jetons fongibles comme le bitcoin ou l’ether. Mais avec la hausse de la valeur des NFT et leur popularité grandissante, des plateformes permettent désormais à leurs détenteurs de les utiliser comme garantie pour emprunter.
Dans certaines collections de NFT très recherchées, des pièces individuelles sont estimées à plusieurs dizaines de milliers de dollars. Les prêts NFT permettent à leurs propriétaires d’obtenir des liquidités sans avoir à se séparer de leurs jetons. Cette innovation fait le lien entre la finance décentralisée et l’art numérique, les objets de collection, l’immobilier virtuel et d’autres actifs tokenisés.
Les avantages des prêts NFT
Les prêts NFT présentent plusieurs avantages :
- Liberation of liquidity
Les détenteurs de NFT de grande valeur peuvent débloquer des liquidités sans se séparer de leurs actifs. C’est particulièrement utile pour ceux qui croient à leur valeur à long terme, mais ont besoin d’argent sans attendre.
- Enlarging the domain of DeFi into the realm of digital art
Les prêts NFT permettent à leurs détenteurs d’accéder à la DeFi en empruntant. Une possibilité qui peut intéresser les artistes et les passionnés de NFT : ils peuvent ainsi tirer parti de leurs actifs numériques dans l’écosystème de la finance décentralisée.
- Exemption from credit assessments
Comme les autres prêts de la DeFi, ceux garantis par des NFT ne nécessitent pas de vérification de la solvabilité de l’emprunteur. Un avantage notable pour les personnes ayant un mauvais historique de crédit ou un accès limité aux services bancaires classiques.
Les risques liés aux prêts NFT
Il faut garder à l’esprit que les prêts NFT comportent des risques. La valeur des NFT peut être extrêmement volatile, ce qui complique son évaluation précise. En outre, les NFT sont généralement moins liquides que les cryptomonnaies classiques. Si un emprunteur ne respecte pas ses obligations, le prêteur risque donc d’avoir du mal à revendre le NFT pour récupérer les sommes engagées.
Les prêts NFT comportent notamment les risques suivants :
- Price Volatility: The value of NFTs often experiences marked fluctuations, rendering the accurate evaluation of their value for loan collateral purposes a formidable task. This situation could potentially result in scenarios where the assessed value of NFT plummets below the designated loan value, ultimately triggering a process of liquidation.
- Lack of Liquidity: NFTs commonly exhibit diminished liquidity compared to their crypto counterparts. In cases where a borrower defaults on their loan, the lender could find themselves grappling with challenges while attempting to offload the NFT in order to reclaim their invested capital.
- Smart Contract Risk: NFT loans, akin to various other DeFi protocols, are typically governed by smart contracts. These digital agreements are susceptible to bugs or vulnerabilities that malicious actors might exploit, potentially leading to the loss of either funds or NFTs.
- Regulatory Uncertainty: Similar to other aspects of the DeFi landscape, there exists a level of ambiguity regarding the regulatory framework encompassing NFT loans. The evolution of future regulations holds the potential to impact the feasibility of NFT loans and potentially introduce supplementary compliance prerequisites.
Comment obtenir un prêt NFT ?
Le fonctionnement des prêts NFT ressemble à celui des prêts en cryptomonnaies. Voici, en quelques étapes, comment procéder :
- Loan Request by Users: Individuals who own NFTs use these digital assets as collateral and submit loan requests through lending platforms specifically designed to accommodate NFT loans.
- Assessment of NFT Value: The lending platform, or participants within the platform, evaluate the NFT’s worth. This evaluation can be more straightforward when the NFT boasts a consistent value history in secondary markets. However, for NFTs with limited historical data or uniqueness, valuation becomes complex due to the subjective nature of determining their value.
- Granting the Loan: After reaching a consensus on the NFT’s value, the lender disburses a loan to the NFT holder. This loan is typically issued in a stablecoin. A smart contract is then employed to secure the NFT within it until the loan is fully repaid. The smart contract defines the specifics of the loan, including the desired loan amount, duration, and applicable interest rate.
- Repayment of the Loan: Upon the borrower’s successful repayment of the loan, the NFT is released from the smart contract and returned to the owner. Conversely, if the borrower fails to fulfill the loan terms, the smart contract executes an automatic transfer of the NFT to the lender. This process is commonly referred to as “liquidation.”
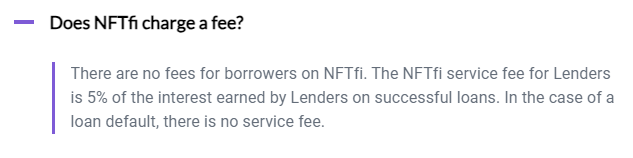
Pour trouver une plateforme de prêt NFT, vous pouvez consulter les offres de différentes plateformes ou explorer des applications décentralisées (dApps) de la DeFi (finance décentralisée). Afin d’emprunter dans de bonnes conditions, prenez le temps de comparer les offres et de vérifier la réputation et l’historique de la plateforme. NFTfi était l’une des dApps les plus populaires pour les prêts NFT. Pour les prêts conclus avec succès, NFTfi prélevait auprès des prêteurs des frais équivalant à 5 % des intérêts perçus. Les emprunteurs ne payaient aucuns frais. (NFTfi est un protocole de pair à pair : chaque prêt est assorti de conditions fixées entre le prêteur et l’emprunteur.)
La plateforme NFTfi a fermé le 31 août 2026 et n’accepte plus de nouveaux prêts, d’offres, de refinancements ni de prolongations. Les prêts en cours peuvent toujours être remboursés ou faire l’objet d’une saisie sur la chaîne.
En conclusion
Les NFT ont gagné en popularité, car ils permettent de tokeniser des actifs très variés, de l’art numérique à l’immobilier. L’essor des prêts NFT constitue une évolution marquante de la finance décentralisée (DeFi) : il ouvre de nouvelles possibilités d’obtenir des liquidités à partir d’actifs numériques de valeur.
Les prêts NFT offrent aux propriétaires un nouveau moyen de débloquer les liquidités immobilisées dans leurs actifs, mais cette innovation s’accompagne de risques importants. Avant de se lancer dans un prêt NFT ou dans tout autre protocole de la DeFi, il est essentiel de bien comprendre ces risques pour prendre une décision éclairée.
Sources
- NFTfi — NFTfi a cessé ses activités (31 août 2026)