¿Qué son los préstamos DeFi?
Los préstamos de finanzas descentralizadas (DeFi) permiten prestar y pedir prestados activos digitales mediante la tecnología blockchain. Así, cualquier persona puede prestar o pedir dinero sin recurrir a un intermediario central, como un banco. En su lugar, las transacciones quedan registradas en una cadena de bloques pública, lo que aporta transparencia y seguridad.
¿Cómo funcionan los préstamos DeFi?
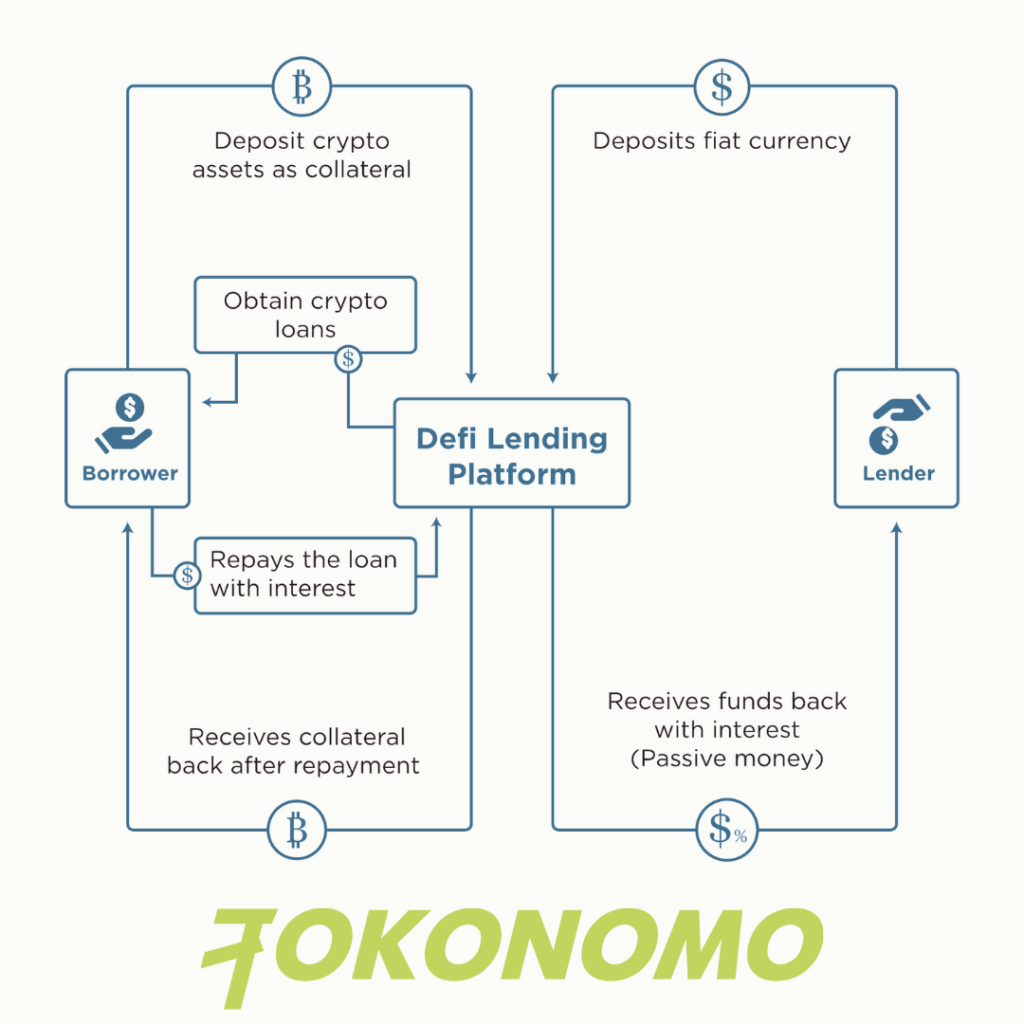
Las plataformas de préstamos DeFi, como Aave y Compound, ponen en contacto a prestatarios y prestamistas. Quienes piden un préstamo pueden dejar sus activos digitales como garantía para obtener otros activos digitales a un determinado tipo de interés. Según Defi-Pulse, el valor total bloqueado (TVL, por sus siglas en inglés) en los protocolos de finanzas descentralizadas asciende actualmente a 20.460 millones de dólares, una cifra muy superior a los algo menos de 1.000 millones registrados en el mismo periodo del año pasado. Los prestamistas pueden aportar activos digitales a la plataforma, que esta presta a los prestatarios a un tipo de interés más alto. Normalmente, la plataforma utiliza contratos inteligentes para automatizar el proceso y garantizar que se cumplan todas las condiciones del préstamo.
¿En qué se diferencian los préstamos DeFi de los tradicionales?
Los préstamos DeFi se diferencian de los tradicionales en varios aspectos.
- Descentralización: una de las principales diferencias es que los préstamos DeFi están completamente descentralizados. No hay un intermediario central —como un banco u otra entidad financiera— que controle las transacciones. En su lugar, estas quedan registradas en una cadena de bloques pública, lo que aporta transparencia y seguridad.
- Variedad de activos: los préstamos DeFi permiten prestar y pedir prestados muchos tipos de activos digitales, incluidas criptomonedas y tokens. En los préstamos tradicionales, lo habitual es operar únicamente con monedas fiduciarias, como el dólar estadounidense o el euro.
- Tipos de interés: en los préstamos DeFi, los tipos los determina el mercado, no una autoridad central. Por eso pueden variar según la oferta y la demanda de préstamos. En los préstamos tradicionales, suele fijarlos el banco central u otra entidad financiera y no cambian tanto.
- Comprobaciones de solvencia: los préstamos DeFi no exigen comprobar el historial crediticio ni cumplir requisitos mínimos, por lo que están al alcance de un mayor número de prestatarios. En los préstamos tradicionales suelen pedirse comprobaciones de solvencia y requisitos mínimos, como una puntuación crediticia o unos ingresos mínimos.
- Transparencia y seguridad: gracias a los contratos inteligentes y la tecnología blockchain, los préstamos DeFi ofrecen más transparencia y seguridad. Los préstamos tradicionales suelen ser menos transparentes y dependen de intermediarios para garantizar la seguridad.
- Accesibilidad: los préstamos DeFi permiten participar a más prestatarios y prestamistas, ya que cualquiera que tenga activos digitales puede aportarlos a la plataforma. Los préstamos tradicionales suelen estar reservados a quienes cumplen determinados requisitos financieros y de solvencia.
Ventajas de los préstamos DeFi
Los préstamos DeFi ofrecen varias ventajas frente a los préstamos tradicionales.
- Mayor accesibilidad: los préstamos DeFi permiten participar a más prestatarios y prestamistas, pues cualquiera que tenga activos digitales puede aportarlos a la plataforma. Así, quienes quizá no reunirían los requisitos para obtener un préstamo tradicional también pueden acceder a financiación.
- Más rentabilidad para los prestamistas: las plataformas de préstamos DeFi suelen ofrecer a los prestamistas tipos de interés más altos que las cuentas de ahorro o los bonos tradicionales. Esto puede traducirse en una mayor rentabilidad para quienes buscan obtener ingresos pasivos.
- Automatización: las plataformas de préstamos DeFi utilizan contratos inteligentes para automatizar el proceso de préstamo. Así se garantiza que se cumplan todas las condiciones y se reduce el riesgo de error humano.
- Transacciones sin fronteras: los préstamos DeFi no están limitados por fronteras geográficas, así que pueden participar personas de todo el mundo. Esto contribuye a crear un sistema financiero más inclusivo.
- Sin custodia: las plataformas de préstamos DeFi no custodian los activos de sus usuarios, que mantienen el control total de sus fondos. Esto reduce el riesgo de ataques informáticos y otras brechas de seguridad.
- Flexibilidad: las plataformas de préstamos DeFi ofrecen muchas opciones, como préstamos flash y préstamos a plazo fijo, lo que da más flexibilidad tanto a prestatarios como a prestamistas.
- Sin intermediarios: los préstamos DeFi prescinden de bancos y otras entidades financieras, lo que reduce los costes y agiliza las transacciones.
- Transparencia: las plataformas de préstamos DeFi se basan en la tecnología blockchain, que hace que las transacciones sean transparentes e inmutables. Así resulta más fácil seguirlas y verificarlas, y se reduce el riesgo de fraude.
Limitaciones de los préstamos descentralizados
Aunque los préstamos DeFi ofrecen varias ventajas, también conviene tener en cuenta algunas limitaciones.
- Regulación: una de las limitaciones de los préstamos DeFi es la falta de regulación y supervisión. Esto aumenta el riesgo de fraude o ataques informáticos, ya que no hay una autoridad central que vele por la seguridad.
- Volatilidad: el valor de los activos digitales puede variar mucho, lo que puede dificultar que los prestatarios devuelvan sus préstamos. Si baja el valor de la garantía, quizá no alcance para cubrir el préstamo y el prestatario podría incurrir en impago.
- Liquidez: algunas plataformas de préstamos DeFi pueden tener poca liquidez, es decir, quizá no haya suficientes prestamistas o prestatarios para sostenerlas. Esto puede dificultar que los usuarios accedan a fondos o generen intereses con sus activos.
- Riesgos de los contratos inteligentes: las plataformas de préstamos descentralizados dependen de contratos inteligentes para automatizar el proceso. Sin embargo, un fallo o error en el contrato podría provocar pérdidas de fondos u otros problemas.
- Complejidad: los préstamos DeFi pueden ser complicados y difíciles de entender, sobre todo para quienes se acercan por primera vez a este sector. Esto puede impedir que algunas personas comprendan bien los riesgos y tomen decisiones informadas.
- Falta de seguro: los préstamos tradicionales suelen contar con algún tipo de seguro de depósitos para proteger los fondos de los depositantes si quiebra un banco. Las plataformas de préstamos descentralizados no ofrecen esa protección, por lo que los fondos de los prestamistas corren peligro si la plataforma quiebra.
- Falta de transparencia: aunque la tecnología blockchain aporta transparencia, puede ser difícil conocer la identidad real de las partes y saber qué garantías del mundo real respaldan los préstamos. Por eso cuesta valorar los riesgos reales de cada operación. Opciones limitadas: los préstamos DeFi son un sector todavía joven y en rápida evolución, y ofrecen menos opciones que los préstamos tradicionales. Esto significa que sus condiciones quizá no sean tan favorables y que los prestatarios tengan menos alternativas entre las que elegir.
Principales plataformas de préstamos DeFi
Entre las plataformas de préstamos DeFi disponibles actualmente están Aave, Compound y MakerDAO.
Aave: Aave es una plataforma de préstamos descentralizados que permite pedir préstamos dejando activos digitales como garantía. También ofrece préstamos flash: préstamos a corto plazo sin garantía que se solicitan y se devuelven dentro de una misma transacción. Una de sus características más destacadas es su «mercado monetario», donde los usuarios pueden depositar activos, prestarlos y obtener intereses. Según datos de DeFi Llama, Aave v2 sigue dominando el mercado público de préstamos, con un valor total bloqueado de 5.290 millones de dólares. Aave v3, una versión más reciente, tiene un TVL de 1.470 millones de dólares, una cifra bastante menor.
Compound: Compound es una plataforma descentralizada para prestar y pedir prestados activos digitales, con la que los usuarios pueden generar intereses al prestárselos a otros. La plataforma utiliza un sistema propio de cTokens, que representan los activos depositados y prestados. Los cTokens se pueden intercambiar y su valor depende del de los activos subyacentes.
MakerDAO: MakerDAO es una plataforma de préstamos descentralizados que utiliza una moneda estable llamada DAI. Su valor está vinculado al del dólar estadounidense, por lo que es menos volátil que otras criptomonedas. Los prestatarios pueden pedir préstamos en DAI y dejar Ether (ETH) como garantía. La plataforma utiliza posiciones de deuda colateralizada (CDP) para garantizar que el valor de la garantía siempre supere al del préstamo.
Estos son solo algunos ejemplos de las numerosas plataformas de préstamos DeFi disponibles. Cada una tiene sus propias características y ventajas, así que conviene investigar y compararlas antes de decidir cuál utilizar. Además, este sector evoluciona muy deprisa y no dejan de aparecer nuevas plataformas.
Conclusión
Los préstamos DeFi son una forma novedosa e interesante de prestar y pedir prestados activos digitales mediante la tecnología blockchain. Ofrecen varias ventajas frente a los préstamos tradicionales, como dar cabida a más prestatarios y prestamistas y ofrecer mayor transparencia y seguridad. Sin embargo, es importante tener presentes sus limitaciones, como la falta de regulación y la volatilidad de los activos digitales. Si se investiga bien y se toman precauciones, los préstamos DeFi pueden ser un complemento valioso para una cartera financiera.
Preguntas frecuentes
¿Qué son los préstamos DeFi?
Los préstamos DeFi permiten prestar y pedir prestados activos digitales directamente en la cadena de bloques, sin bancos ni intermediarios. Los contratos inteligentes gestionan los acuerdos y aportan transparencia, automatización y seguridad.
¿Cómo funcionan en la práctica los préstamos DeFi?
Plataformas como Aave, Compound y MakerDAO ponen en contacto a prestamistas y prestatarios. Quienes piden un préstamo depositan una garantía (por ejemplo, ETH) y reciben otros activos, mientras que los prestamistas obtienen intereses al aportar liquidez. Los contratos inteligentes hacen cumplir automáticamente las condiciones del préstamo.
¿En qué se diferencian los préstamos DeFi de los tradicionales?
– Sin bancos ni comprobaciones de solvencia: cualquiera que tenga criptomonedas puede participar.
– Acceso sin fronteras: disponible para usuarios de todo el mundo.
– Tipos de interés variables: los determinan la oferta y la demanda, no los bancos centrales.
– Más transparencia: todas las transacciones quedan registradas en una cadena de bloques pública.
¿Qué ventajas tienen los préstamos DeFi?
– Acceso para quienes no pueden utilizar servicios bancarios.
– Mayor rentabilidad potencial para los prestamistas que con las cuentas de ahorro.
– Control sin custodia: los usuarios mantienen el control de sus activos.
– Flexibilidad en los tipos de préstamo, incluidos los préstamos flash.
– Participación global y sin fronteras.
¿Cuáles son los principales riesgos de los préstamos DeFi?
– Volatilidad: el valor de la garantía puede caer de repente.
– Errores en los contratos inteligentes: un fallo en el código puede provocar pérdidas.
– Problemas de liquidez: quizá algunas plataformas no tengan suficientes prestatarios o prestamistas.
– Sin seguro de depósitos: a diferencia de los bancos, los fondos no están garantizados.
– Incertidumbre regulatoria: la falta de supervisión puede atraer estafas.
¿Qué ocurre si la garantía pierde valor?
Si el valor de la garantía cae por debajo del umbral exigido, el préstamo puede liquidarse. Esto significa que tus activos podrían venderse automáticamente para cubrir la deuda.
¿Están reguladas las plataformas de préstamos DeFi?
En la actualidad, la mayoría no lo están. DeFi opera en un entorno prácticamente sin regular, lo que aumenta los riesgos, pero también permite innovar. Investiga siempre la plataforma antes de depositar fondos.
¿Qué plataformas destacan en los préstamos DeFi?
– Aave: ofrece préstamos con garantía y préstamos flash, además de opciones flexibles.
– Compound: utiliza cTokens para representar los activos depositados y prestados.
– MakerDAO: permite pedir DAI (una moneda estable vinculada al dólar estadounidense) dejando ETH como garantía.
¿Puedo perder dinero con los préstamos DeFi?
Sí. Entre los riesgos están la volatilidad del mercado, la insolvencia de la plataforma, los errores de código y los ataques informáticos. A diferencia de los bancos, tus depósitos no están asegurados, así que nunca inviertas más de lo que puedas permitirte perder.
¿Son los préstamos DeFi una buena alternativa a las finanzas tradicionales?
Para algunas personas, sí; sobre todo para quienes buscan una mayor rentabilidad, acceso sin fronteras o servicios financieros sin bancos. Sin embargo, son más arriesgados y todavía experimentales en comparación con las finanzas tradicionales.