ما الإقراض في التمويل اللامركزي؟
الإقراض في التمويل اللامركزي (DeFi) هو إقراض الأصول الرقمية واقتراضها باستخدام تقنية البلوك تشين. ويتيح للأفراد إقراض الأموال واقتراضها من دون وسيط مركزي، مثل المصرف. وبدلًا من ذلك، تُسجَّل المعاملات على بلوك تشين عام، بما يوفر الشفافية والأمان.
كيف يعمل الإقراض في التمويل اللامركزي؟
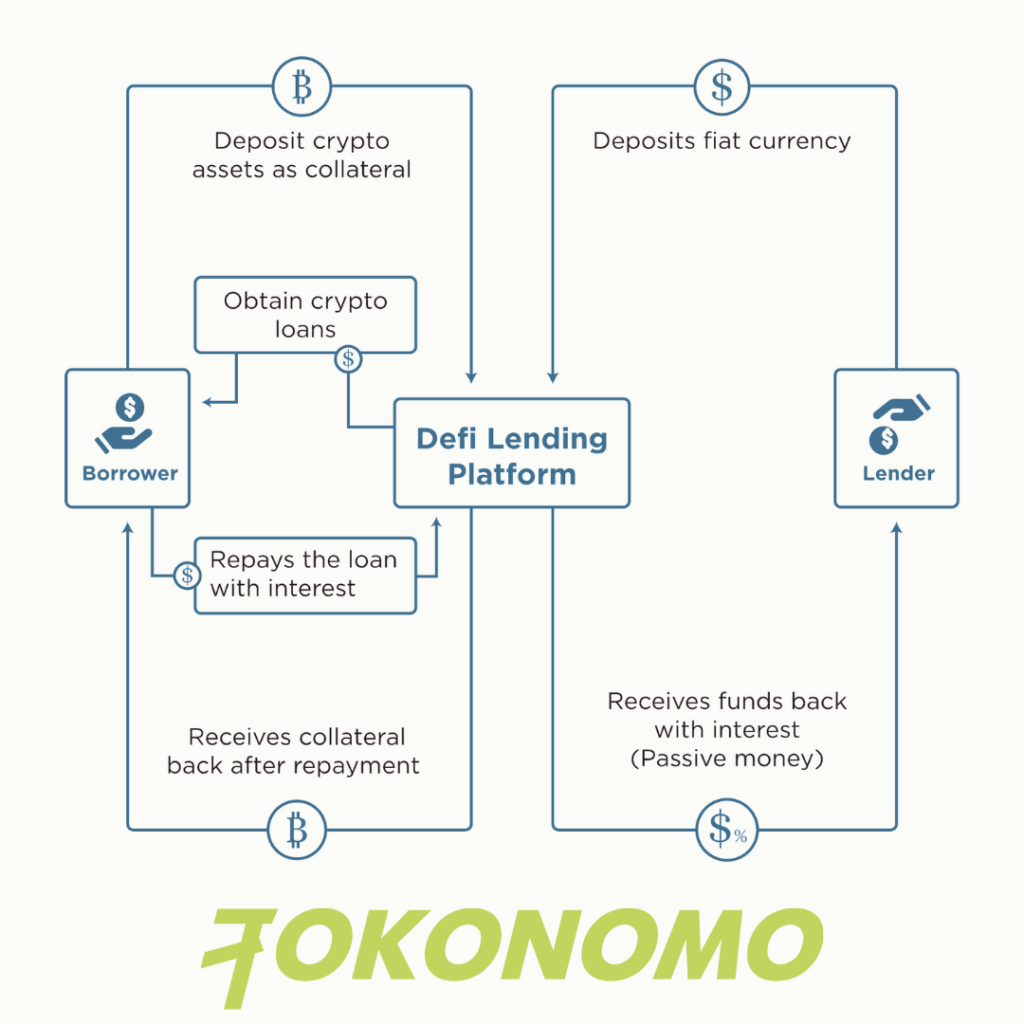
تعمل منصات الإقراض في التمويل اللامركزي، مثل Aave وCompound، كسوق يربط المقترضين بالمقرضين. ويستطيع المقترضون استخدام أصولهم الرقمية ضمانًا لاقتراض أصول رقمية أخرى مقابل فائدة محددة. ووفقًا لما أورده Defi-Pulse، بلغ إجمالي القيمة المودعة (TVL) في بروتوكولات التمويل اللامركزي حتى اليوم 20.46 مليار دولار، بزيادة كبيرة عن أقل بقليل من مليار دولار في الفترة نفسها من العام الماضي. أما المقرضون، فيمكنهم إيداع أصولهم الرقمية في المنصة، التي تُقرضها بدورها للمقترضين بفائدة أعلى. وتستخدم المنصة عادةً العقود الذكية لأتمتة عملية الإقراض والاقتراض، وضمان الوفاء بجميع شروط القرض.
بمَ يختلف الإقراض في التمويل اللامركزي عن الإقراض التقليدي؟
يختلف الإقراض في التمويل اللامركزي عن الإقراض التقليدي من نواحٍ عدة.
- اللامركزية: من أبرز الفروق بين الإقراض في التمويل اللامركزي والإقراض التقليدي أن الأول لا مركزي بالكامل؛ فلا يوجد وسيط مركزي، كالمصرف أو أي مؤسسة مالية أخرى، يتحكم في المعاملات. وبدلًا من ذلك، تُسجَّل المعاملات على بلوك تشين عام، بما يوفر الشفافية والأمان.
- تنوع الأصول: يتيح الإقراض في التمويل اللامركزي إقراض مجموعة واسعة من الأصول الرقمية واقتراضها، بما فيها العملات المشفرة والرموز. أما الإقراض التقليدي، فيقتصر عادةً على العملات الرسمية، مثل الدولار الأمريكي أو اليورو.
- أسعار الفائدة: تحدد السوق أسعار الفائدة على قروض التمويل اللامركزي، لا سلطة مركزية. لذلك قد تتغير الأسعار تبعًا للعرض والطلب على القروض. أما في الإقراض التقليدي، فعادةً ما يحدد المصرف المركزي أو مؤسسة مالية أخرى أسعار الفائدة، ولا تتقلب بالقدر نفسه.
- التحقق من الجدارة الائتمانية: لا يتطلب الإقراض في التمويل اللامركزي التحقق من الجدارة الائتمانية أو استيفاء حد أدنى من الشروط، ما يجعله متاحًا لشريحة أوسع من المقترضين. أما الإقراض التقليدي، فعادةً ما يشترط هذا التحقق ومتطلبات دنيا، مثل حد أدنى للتقييم الائتماني أو لمستوى الدخل.
- الشفافية والأمان: يوفر الإقراض في التمويل اللامركزي قدرًا أكبر من الشفافية والأمان بفضل العقود الذكية وتقنية البلوك تشين. أما الإقراض التقليدي، فكثيرًا ما يفتقر إلى الشفافية ويعتمد على الوسطاء لضمان الأمان.
- إمكانية الوصول: يتيح الإقراض في التمويل اللامركزي لمزيد من المقترضين والمقرضين المشاركة؛ إذ يمكن لأي شخص يملك أصولًا رقمية إيداعها في المنصة. أما الإقراض التقليدي، فلا يتاح عادةً إلا لمن يستوفون متطلبات ائتمانية ومالية معينة.
مزايا الإقراض في التمويل اللامركزي
يوفر الإقراض في التمويل اللامركزي مزايا عدة مقارنةً بالإقراض التقليدي.
- إمكانية وصول أوسع: يتيح الإقراض في التمويل اللامركزي لمزيد من المقترضين والمقرضين المشاركة؛ إذ يمكن لأي شخص يملك أصولًا رقمية إيداعها في المنصة. وهذا يعني أن من قد لا يكونون مؤهلين للحصول على قروض تقليدية يظل بإمكانهم الوصول إلى التمويل.
- عوائد أعلى للمقرضين: تقدم منصات الإقراض في التمويل اللامركزي عادةً أسعار فائدة أعلى للمقرضين مقارنةً بحسابات الادخار التقليدية أو السندات. وقد يعني ذلك عائدًا أعلى على الاستثمار لمن يرغبون في تحقيق دخل سلبي.
- الأتمتة: تستخدم منصات الإقراض في التمويل اللامركزي العقود الذكية لأتمتة عمليتي الإقراض والاقتراض. وهذا يضمن استيفاء جميع شروط القرض ويحد من احتمال الخطأ البشري.
- معاملات بلا حدود جغرافية: لا يقيّد الإقراض في التمويل اللامركزي حدود البلدان، ما يتيح للأفراد من أنحاء العالم المشاركة، ويفتح المجال أمام نظام مالي أكثر شمولًا.
- من دون وصاية: لا تحتفظ منصات الإقراض في التمويل اللامركزي بأصول المستخدمين، بل يبقى لهم كامل التحكم في أموالهم. وهذا يقلل مخاطر الاختراق أو غيره من الخروقات الأمنية.
- المرونة: تقدم منصات الإقراض في التمويل اللامركزي خيارات متنوعة للقروض، مثل القروض الخاطفة والقروض محددة الأجل وغيرها، ما يمنح المقترضين والمقرضين مرونة أكبر.
- لا وسطاء: يلغي الإقراض في التمويل اللامركزي دور الوسطاء، مثل المصارف والمؤسسات المالية الأخرى، ما يخفض التكاليف ويسرّع المعاملات.
- الشفافية: تُبنى منصات الإقراض في التمويل اللامركزي على تقنية البلوك تشين، التي تتيح شفافية المعاملات وعدم قابليتها للتغيير. ويسهّل ذلك تتبع المعاملات والتحقق منها، ويقلل مخاطر الاحتيال.
قيود الإقراض اللامركزي
رغم مزايا الإقراض في التمويل اللامركزي، ثمة قيود ينبغي أخذها في الحسبان.
- التنظيم: من قيود الإقراض في التمويل اللامركزي غياب التنظيم والرقابة. وهذا يرفع مخاطر الاحتيال أو الاختراق، إذ لا توجد سلطة مركزية تتولى ضمان الأمان.
- التقلب: تتسم قيمة الأصول الرقمية بتقلبات كبيرة، ما قد يصعّب على المقترضين سداد قروضهم. فإذا انخفضت قيمة الضمان، قد لا يملك المقترض أصولًا كافية لتغطية القرض، ما قد يؤدي إلى التعثر.
- السيولة: قد تعاني بعض منصات الإقراض في التمويل اللامركزي من محدودية السيولة، أي قد لا يتوفر فيها عدد كافٍ من المقرضين أو المقترضين لدعم المنصة. وقد يصعّب ذلك على المستخدمين الوصول إلى الأموال أو تحقيق عائد من أصولهم.
- مخاطر العقود الذكية: تعتمد منصات الإقراض اللامركزي على العقود الذكية لأتمتة عمليتي الإقراض والاقتراض. لكن وجود خلل أو خطأ في العقد قد يؤدي إلى خسارة الأموال أو مشكلات أخرى.
- التعقيد: قد يكون الإقراض في التمويل اللامركزي معقدًا وصعب الفهم، ولا سيما لمن يدخلون هذا المجال حديثًا. وقد يصعب ذلك على الأفراد فهم المخاطر بالكامل واتخاذ قرارات مدروسة.
- غياب التأمين: غالبًا ما يشمل الإقراض التقليدي نوعًا من تأمين الودائع، لضمان سلامة أموال المودعين في حال تعثر المصرف. أما منصات الإقراض اللامركزي فلا توفر هذا التأمين، ما يعني أن أموال المقرضين معرضة للخطر إذا تعثرت المنصة.
- غياب الشفافية: رغم ما توفره تقنية البلوك تشين من شفافية، قد يصعب معرفة الهوية الحقيقية للأطراف المقابلة والضمانات الموجودة في العالم الواقعي التي تؤمّن القروض، ما يجعل تقدير المخاطر الفعلية للقرض أمرًا صعبًا. خيارات محدودة: لا يزال الإقراض في التمويل اللامركزي مجالًا حديثًا وسريع التطور، وخياراته أقل مقارنةً بالإقراض التقليدي. لذلك قد لا تكون شروط القروض مواتية بقدر شروط القروض التقليدية، وقد لا تتوفر للمقترضين خيارات كثيرة للاختيار من بينها.
أبرز منصات الإقراض في التمويل اللامركزي
تتوفر حاليًا منصات عدة للإقراض في التمويل اللامركزي، منها Aave وCompound وMakerDAO.
Aave: منصة إقراض لامركزية تتيح للمقترضين الحصول على قروض بضمان أصولهم الرقمية. كما تتيح القروض الخاطفة، وهي قروض قصيرة الأجل لا تتطلب ضمانًا، ويمكن الحصول عليها وسدادها ضمن المعاملة نفسها. ومن مزايا Aave الفريدة «سوق المال» الذي يتيح للمستخدمين إيداع الأصول وإقراضها مقابل فائدة. وتُظهر بيانات DeFi Llama استمرار هيمنة Aave v2 على سوق الإقراض العام، بإجمالي قيمة مودعة يبلغ 5.29 مليار دولار. أما Aave v3، الإصدار الأحدث، فتبلغ القيمة المودعة فيه 1.47 مليار دولار، وهو أقل بكثير مقارنةً بالإصدار السابق.
Compound: منصة لامركزية للإقراض والاقتراض، تتيح للمستخدمين كسب الفائدة على أصولهم الرقمية عبر إقراضها للمقترضين. وتعتمد المنصة نظامًا مميزًا يُسمى cTokens، تمثل رموزه الأصول المودعة والمقترضة على المنصة. ويمكن تداول هذه الرموز، وترتبط قيمتها بالأصول الأساسية.
MakerDAO: منصة إقراض لامركزية تستخدم عملة مستقرة تُسمى DAI لتقديم القروض. وترتبط قيمة DAI بالدولار الأمريكي، ما يجعلها أقل تقلبًا من العملات المشفرة الأخرى. ويمكن للمقترضين الحصول على قروض بعملة DAI وتقديم إيثر (ETH) ضمانًا لها. وتستخدم المنصة نظام مراكز الدين المضمونة (CDPs) لضمان بقاء قيمة الضمان أعلى من قيمة القرض.
هذه أمثلة قليلة من بين منصات الإقراض العديدة المتاحة في مجال التمويل اللامركزي. لكل منصة ميزات ومزايا خاصة بها، لذا من المهم البحث والمقارنة قبل اختيار المنصة المناسبة. ويجدر التذكير أيضًا بأن هذا المجال يتطور بسرعة، وتظهر منصات جديدة باستمرار.
الخلاصة
يمثل الإقراض في التمويل اللامركزي وسيلة جديدة ومثيرة لإقراض الأصول الرقمية واقتراضها باستخدام تقنية البلوك تشين. وهو يوفر مزايا عدة مقارنةً بالإقراض التقليدي، منها إتاحة المشاركة لشريحة أوسع من المقترضين والمقرضين، وتعزيز الشفافية والأمان. لكن من المهم الانتباه إلى قيوده، مثل غياب التنظيم وتقلب الأصول الرقمية. وبالبحث الجيد واتخاذ الاحتياطات اللازمة، يمكن أن يكون الإقراض في التمويل اللامركزي إضافة قيّمة إلى محفظتك المالية.
الأسئلة الشائعة
ما الإقراض في التمويل اللامركزي؟
يتيح الإقراض في التمويل اللامركزي للمستخدمين إقراض الأصول الرقمية واقتراضها مباشرةً عبر البلوك تشين، من دون مصارف أو وسطاء. وتتولى العقود الذكية إدارة الاتفاقات، بما يضمن الشفافية والأتمتة والأمان.
كيف يجري الإقراض في التمويل اللامركزي عمليًا؟
تربط منصات مثل Aave وCompound وMakerDAO بين المقرضين والمقترضين. ويودع المقترضون ضمانًا (مثل ETH) لاقتراض أصول أخرى، بينما يكسب المقرضون الفائدة من خلال توفير السيولة. وتنفّذ العقود الذكية شروط القرض تلقائيًا.
بمَ يختلف الإقراض في التمويل اللامركزي عن الإقراض التقليدي؟
– لا مصارف ولا تحقق ائتماني — يمكن لأي شخص يملك عملات مشفرة المشاركة.
– إتاحة بلا حدود — مفتوح للمستخدمين في أنحاء العالم.
– أسعار فائدة متغيرة — تحددها قوى العرض والطلب، لا المصارف المركزية.
– شفافية أكبر — تُسجَّل جميع المعاملات على بلوك تشين عام.
ما مزايا الإقراض في التمويل اللامركزي؟
– إتاحة الوصول للمستخدمين الذين لا يملكون حسابًا مصرفيًا.
– عوائد محتملة أعلى للمقرضين مقارنةً بحسابات الادخار.
– التحكم بالأصول دون وصاية — يحتفظ المستخدمون بالتحكم في أصولهم.
– مرونة في أنواع القروض، ومنها القروض الخاطفة.
– مشاركة عالمية بلا حدود.
ما أبرز مخاطر الإقراض في التمويل اللامركزي؟
– التقلب — قد تهبط قيمة الضمان فجأة.
– أخطاء العقود الذكية — قد تؤدي الأخطاء البرمجية إلى خسائر.
– مشكلات السيولة — قد لا تضم بعض المنصات عددًا كافيًا من المقترضين أو المقرضين.
– غياب تأمين الودائع — أموالك غير مضمونة كما هي الحال في المصارف.
– عدم اليقين التنظيمي — قد يجذب غياب الرقابة عمليات الاحتيال.
ماذا يحدث إذا انخفضت قيمة الضمان؟
إذا هبطت قيمة ضمانك دون الحد المطلوب، فقد تجري تصفية القرض. وهذا يعني احتمال بيع أصولك تلقائيًا لتغطية القرض.
هل تخضع منصات الإقراض في التمويل اللامركزي للتنظيم؟
في الوقت الراهن، لا تخضع معظمها للتنظيم. يعمل التمويل اللامركزي في بيئة يغيب عنها التنظيم إلى حد كبير، ما يزيد المخاطر لكنه يتيح الابتكار أيضًا. احرص دائمًا على البحث عن المنصة قبل إيداع أموالك فيها.
ما المنصات الرائدة في الإقراض ضمن التمويل اللامركزي؟
– Aave: تقدم قروضًا بضمان وقروضًا خاطفة، مع خيارات مرنة.
– Compound: تستخدم cTokens لتمثيل الأصول المودعة والمقترضة.
– MakerDAO: تتيح اقتراض DAI، وهي عملة مستقرة مرتبطة بالدولار الأمريكي، بضمان ETH.
هل يمكن أن أخسر أموالي في الإقراض عبر التمويل اللامركزي؟
نعم. تشمل المخاطر تقلبات السوق، وإعسار المنصة، والأخطاء البرمجية، والاختراقات. وعلى خلاف المصارف، لا يوجد تأمين على ودائعك، لذا لا تستثمر أبدًا أكثر مما يمكنك تحمل خسارته.
هل الإقراض في التمويل اللامركزي بديل جيد للتمويل التقليدي؟
قد يكون كذلك لبعض الأشخاص، ولا سيما من يبحثون عن عوائد أعلى، أو إمكانية الوصول من دون قيود جغرافية، أو خدمات مالية لا تعتمد على المصارف. لكنه أكثر خطورة ولا يزال في طور التجربة مقارنةً بالتمويل التقليدي.