Qu’est-ce que le prêt en DeFi ?
Le prêt en finance décentralisée (DeFi) permet de prêter et d’emprunter des actifs numériques grâce à la blockchain. Il donne la possibilité d’effectuer ces opérations sans intermédiaire central, comme une banque. Les transactions sont enregistrées sur une blockchain publique, ce qui favorise la transparence et la sécurité.
Comment fonctionne le prêt en DeFi ?
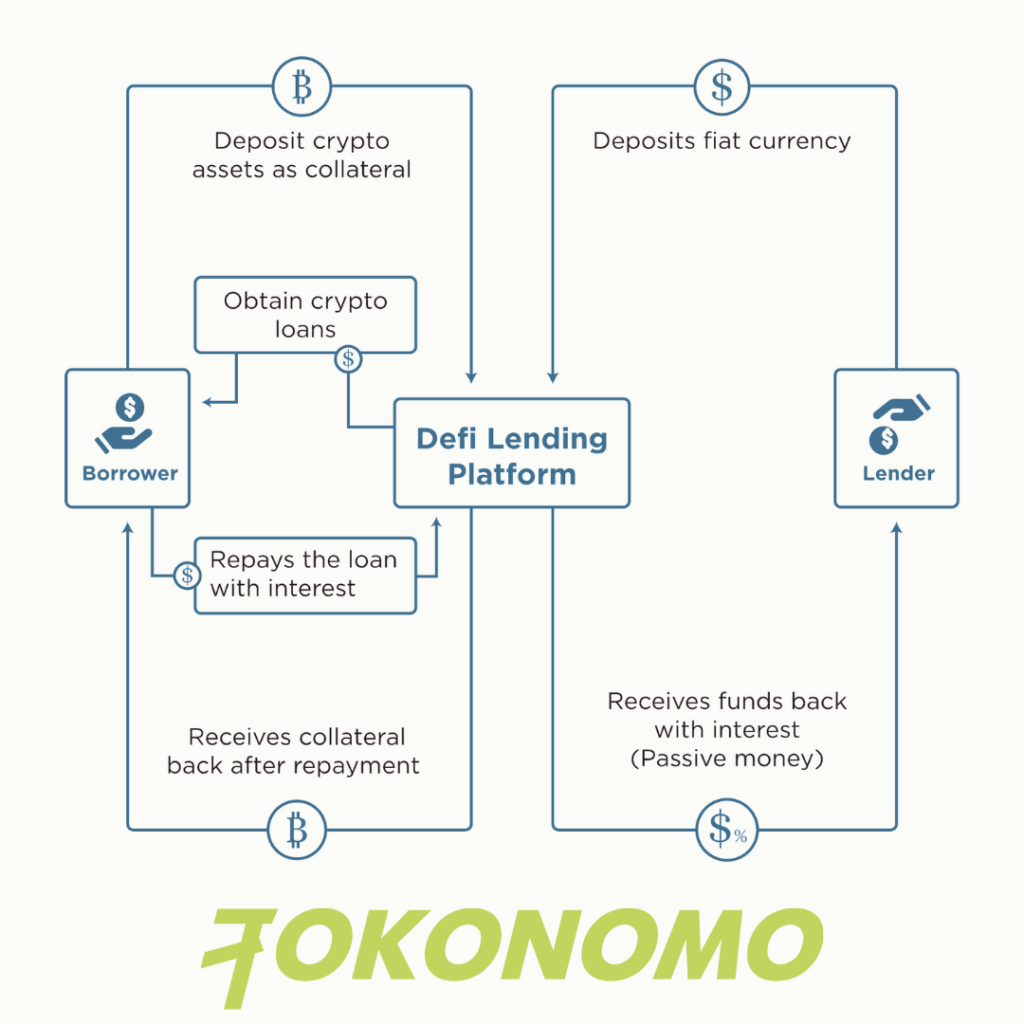
Des plateformes de prêt en DeFi comme Aave et Compound mettent en relation emprunteurs et prêteurs. Les emprunteurs peuvent déposer des actifs numériques en garantie pour en emprunter d’autres, à un taux d’intérêt donné. À ce jour, Defi-Pulse indique que la valeur totale verrouillée (TVL) dans les protocoles de finance décentralisée atteint 20,46 milliards de dollars, contre un peu moins d’un milliard à la même période l’année dernière. Les prêteurs, eux, peuvent déposer leurs actifs numériques sur la plateforme, qui les prête ensuite aux emprunteurs à un taux plus élevé. En général, des contrats intelligents automatisent le processus et veillent au respect des conditions du prêt.
En quoi le prêt en DeFi diffère-t-il du crédit traditionnel ?
Le prêt en DeFi se distingue du crédit traditionnel à plusieurs égards.
- Décentralisation : contrairement au crédit traditionnel, le prêt en DeFi est entièrement décentralisé. Aucun intermédiaire central, comme une banque ou un autre établissement financier, ne contrôle les transactions. Celles-ci sont plutôt enregistrées sur une blockchain publique, pour plus de transparence et de sécurité.
- Diversité des actifs : le prêt en DeFi permet d’emprunter et de prêter de nombreux actifs numériques, notamment des cryptomonnaies et des jetons. Le crédit traditionnel porte généralement sur des monnaies fiduciaires, comme le dollar américain ou l’euro.
- Taux d’intérêt : les taux des prêts en DeFi sont déterminés par le marché plutôt que fixés par une autorité centrale. Ils peuvent donc varier selon l’offre et la demande de prêts. Dans le crédit traditionnel, les taux sont généralement fixés par la banque centrale ou un autre établissement financier et fluctuent moins.
- Vérification de solvabilité : le prêt en DeFi ne nécessite ni vérification de solvabilité ni critères minimaux, ce qui le rend accessible à davantage d’emprunteurs. Le crédit traditionnel exige généralement une vérification de solvabilité et des critères minimaux, comme un score de crédit ou un niveau de revenu donné.
- Transparence et sécurité : grâce aux contrats intelligents et à la blockchain, le prêt en DeFi offre davantage de transparence et de sécurité. Le crédit traditionnel est souvent moins transparent et s’appuie sur des intermédiaires pour garantir la sécurité.
- Accessibilité : le prêt en DeFi est ouvert à un plus grand nombre d’emprunteurs et de prêteurs, puisque toute personne détenant des actifs numériques peut les déposer sur une plateforme. Le crédit traditionnel est généralement réservé aux personnes qui satisfont à certains critères financiers et de solvabilité.
Les avantages du prêt en DeFi
Le prêt en DeFi présente plusieurs avantages par rapport au crédit traditionnel.
- Une plus grande accessibilité : le prêt en DeFi est ouvert à un plus grand nombre d’emprunteurs et de prêteurs, puisque toute personne détenant des actifs numériques peut les déposer sur une plateforme. Même les personnes qui ne seraient pas admissibles à un prêt traditionnel peuvent ainsi accéder à des fonds.
- Des rendements potentiellement plus élevés pour les prêteurs : les plateformes de prêt en DeFi proposent généralement des taux d’intérêt supérieurs à ceux des comptes d’épargne ou des obligations traditionnels. De quoi obtenir un meilleur rendement pour les personnes qui cherchent à générer des revenus passifs.
- L’automatisation : les plateformes de prêt en DeFi recourent aux contrats intelligents pour automatiser les opérations de prêt et d’emprunt. Ceux-ci veillent au respect des conditions du prêt et réduisent le risque d’erreur humaine.
- Des transactions sans frontières : le prêt en DeFi ne connaît pas de frontières géographiques. Des personnes du monde entier peuvent y participer, ce qui contribue à rendre le système financier plus inclusif.
- Sans dépositaire : les plateformes de prêt en DeFi ne gardent pas les actifs de leurs utilisateurs. Ceux-ci conservent donc la maîtrise de leurs fonds, ce qui réduit le risque de piratage ou d’autres failles de sécurité.
- Souplesse : les plateformes de prêt en DeFi proposent différentes formules, comme les prêts flash ou les prêts à durée fixe. Les emprunteurs comme les prêteurs disposent ainsi de plus de possibilités.
- Pas d’intermédiaires : le prêt en DeFi se passe des banques et autres établissements financiers, ce qui réduit les coûts et accélère les transactions.
- Transparence : les plateformes de prêt en DeFi reposent sur la blockchain, qui rend les transactions transparentes et immuables. Il est donc plus facile de les suivre et de les vérifier, et le risque de fraude s’en trouve réduit.
Les limites du prêt décentralisé
Le prêt en DeFi présente plusieurs avantages, mais aussi des limites à prendre en compte.
- Réglementation : le manque de réglementation et de contrôle constitue l’une des limites du prêt en DeFi. Le risque de fraude ou de piratage est plus élevé, faute d’autorité centrale chargée de garantir la sécurité.
- Volatilité : la valeur des actifs numériques est très volatile, ce qui peut compliquer le remboursement des prêts. Si la valeur de la garantie baisse, l’emprunteur risque de ne plus détenir suffisamment d’actifs pour couvrir le prêt, et peut faire défaut.
- Liquidité : certaines plateformes de prêt en DeFi peuvent manquer de liquidités, c’est-à-dire ne pas avoir assez de prêteurs ou d’emprunteurs pour fonctionner correctement. Les utilisateurs risquent alors d’avoir du mal à accéder à des fonds ou à percevoir des intérêts sur leurs actifs.
- Risques liés aux contrats intelligents : les plateformes de prêt décentralisées s’appuient sur des contrats intelligents pour automatiser les opérations de prêt et d’emprunt. Mais une faille ou une erreur dans le code peut entraîner une perte de fonds ou d’autres problèmes.
- Complexité : le prêt en DeFi peut être complexe et difficile à comprendre, surtout pour les novices. Il peut alors être compliqué d’évaluer pleinement les risques et de prendre des décisions éclairées.
- Absence d’assurance : aux États-Unis, les dépôts bancaires bénéficient souvent d’une forme d’assurance qui protège les déposants en cas de faillite bancaire. Les plateformes de prêt décentralisées ne proposent pas ce type de garantie : les fonds des prêteurs sont donc exposés si la plateforme fait faillite.
- Manque de transparence : malgré la transparence qu’offre la blockchain, il peut être difficile de connaître l’identité réelle des contreparties et la nature des garanties qui couvrent les prêts. Il est donc difficile d’évaluer les risques réels d’un prêt. Choix limité : le prêt en DeFi est un secteur encore récent et en rapide évolution. Les options restent peu nombreuses par rapport au crédit traditionnel. Les conditions des prêts peuvent être moins avantageuses et les emprunteurs ont moins de choix.
Les principales plateformes de prêt en DeFi
Parmi les plateformes de prêt en DeFi disponibles, on trouve notamment Aave, Compound et MakerDAO.
Aave : Aave est une plateforme de prêt décentralisée qui permet aux emprunteurs d’obtenir des prêts en donnant leurs actifs numériques en garantie. Elle propose aussi des prêts flash, des prêts à court terme sans garantie qui peuvent être contractés et remboursés au cours d’une même transaction. Autre particularité d’Aave : son « marché monétaire », où les utilisateurs peuvent déposer des actifs, les prêter et toucher des intérêts. Selon les données de DeFi Llama, Aave v2 reste en tête du marché public des prêts, avec une valeur totale verrouillée de 5,29 milliards de dollars. Aave v3, une version plus récente, affiche une TVL de 1,47 milliard de dollars, nettement inférieure.
Compound : Compound est une plateforme décentralisée de prêt et d’emprunt qui permet aux utilisateurs de percevoir des intérêts en prêtant leurs actifs numériques. Elle repose sur un système particulier de cTokens, qui représentent les actifs déposés ou empruntés sur la plateforme. Ces jetons peuvent être échangés et leur valeur est liée à celle des actifs sous-jacents.
MakerDAO : MakerDAO est une plateforme de prêt décentralisée qui utilise un stablecoin appelé DAI. Celui-ci est indexé sur le dollar américain et est donc moins volatil que d’autres cryptomonnaies. Les emprunteurs peuvent obtenir des prêts en DAI en déposant de l’Ether (ETH) en garantie. La plateforme s’appuie sur un système de positions de dette garantie (CDP), qui veille à ce que la valeur de la garantie soit toujours supérieure à celle du prêt.
Ce ne sont là que quelques exemples parmi les nombreuses plateformes de prêt en DeFi. Chacune a ses propres caractéristiques et avantages : mieux vaut donc les étudier et les comparer avant de faire son choix. Le secteur évolue aussi très vite, et de nouvelles plateformes apparaissent régulièrement.
Conclusion
Le prêt en DeFi est une nouvelle façon prometteuse de prêter et d’emprunter des actifs numériques grâce à la blockchain. Il présente plusieurs avantages par rapport au crédit traditionnel, notamment en ouvrant l’accès à davantage d’emprunteurs et de prêteurs et en offrant plus de transparence et de sécurité. Il faut toutefois garder à l’esprit ses limites, comme le manque de réglementation et la volatilité des actifs numériques. Avec des recherches approfondies et les précautions nécessaires, le prêt en DeFi peut trouver sa place dans un portefeuille financier.
FAQ (questions fréquentes)
Qu’est-ce que le prêt en DeFi ?
Le prêt en DeFi permet de prêter et d’emprunter des actifs numériques directement sur la blockchain, sans banque ni intermédiaire. Les contrats intelligents gèrent les accords et assurent transparence, automatisation et sécurité.
Comment fonctionne concrètement le prêt en DeFi ?
Des plateformes comme Aave, Compound et MakerDAO mettent en relation prêteurs et emprunteurs. Ces derniers déposent une garantie (par exemple, de l’ETH) et empruntent d’autres actifs, tandis que les prêteurs touchent des intérêts en apportant des liquidités. Les contrats intelligents appliquent automatiquement les conditions du prêt.
En quoi le prêt en DeFi diffère-t-il du crédit traditionnel ?
– Sans banque ni vérification de solvabilité : toute personne possédant des cryptomonnaies peut participer.
– Accès sans frontières : ouvert aux utilisateurs du monde entier.
– Taux d’intérêt variables : fixés selon l’offre et la demande, et non par les banques centrales.
– Plus de transparence : toutes les transactions sont enregistrées sur une blockchain publique.
Quels sont les avantages du prêt en DeFi ?
– Accessible aux personnes qui n’ont pas accès aux services bancaires.
– Rendements potentiellement plus élevés pour les prêteurs que sur les comptes d’épargne.
– Maîtrise des actifs : les utilisateurs en gardent le contrôle.
– Différents types de prêts, dont les prêts flash.
– Participation possible partout dans le monde, sans frontières.
Quels sont les principaux risques du prêt en DeFi ?
– Volatilité : la valeur des garanties peut chuter brutalement.
– Failles dans les contrats intelligents : des erreurs de code peuvent entraîner des pertes.
– Problèmes de liquidité : certaines plateformes peuvent manquer d’emprunteurs ou de prêteurs.
– Pas d’assurance des dépôts : contrairement aux banques, les fonds ne sont pas garantis.
– Incertitude réglementaire : l’absence de contrôle peut favoriser les escroqueries.
Que se passe-t-il si la garantie perd de sa valeur ?
Si la valeur de votre garantie passe sous le seuil requis, le prêt peut être liquidé. Vos actifs risquent alors d’être vendus automatiquement pour couvrir le montant emprunté.
Les plateformes de prêt en DeFi sont-elles réglementées ?
Pour la plupart, non, à l’heure actuelle. La DeFi évolue dans un environnement largement non réglementé, ce qui accroît les risques, mais laisse aussi place à l’innovation. Renseignez-vous toujours sur la plateforme avant d’y déposer des fonds.
Quelles sont les principales plateformes de prêt en DeFi ?
– Aave : propose des prêts avec garantie et des prêts flash, ainsi que des options souples.
– Compound : utilise des cTokens pour représenter les actifs déposés et empruntés.
– MakerDAO : permet d’emprunter du DAI (un stablecoin indexé sur le dollar américain) en déposant de l’ETH en garantie.
Peut-on perdre de l’argent avec le prêt en DeFi ?
Oui. Les risques comprennent la volatilité des marchés, l’insolvabilité de la plateforme, les erreurs de code et les piratages. Contrairement aux banques, les dépôts ne sont pas assurés : n’investissez jamais plus que ce que vous pouvez vous permettre de perdre.
Le prêt en DeFi est-il une bonne alternative à la finance traditionnelle ?
Pour certaines personnes, oui, surtout si elles recherchent de meilleurs rendements, un accès sans frontières ou des services financiers sans passer par une banque. Mais le prêt en DeFi reste expérimental et plus risqué que la finance traditionnelle.