DeFi’de Borç Verme Nedir?
Merkeziyetsiz finans (DeFi) üzerinden borç verme ve alma, blokzincir teknolojisiyle dijital varlıkları ödünç vermeyi ve borçlanmayı sağlar. Banka gibi merkezi bir aracıya ihtiyaç duymadan işlem yapılabilir. İşlemler bunun yerine herkese açık bir blokzincire kaydedilir; böylece şeffaflık ve güvenlik sağlanır.
DeFi’de Borç Verme Nasıl Çalışır?
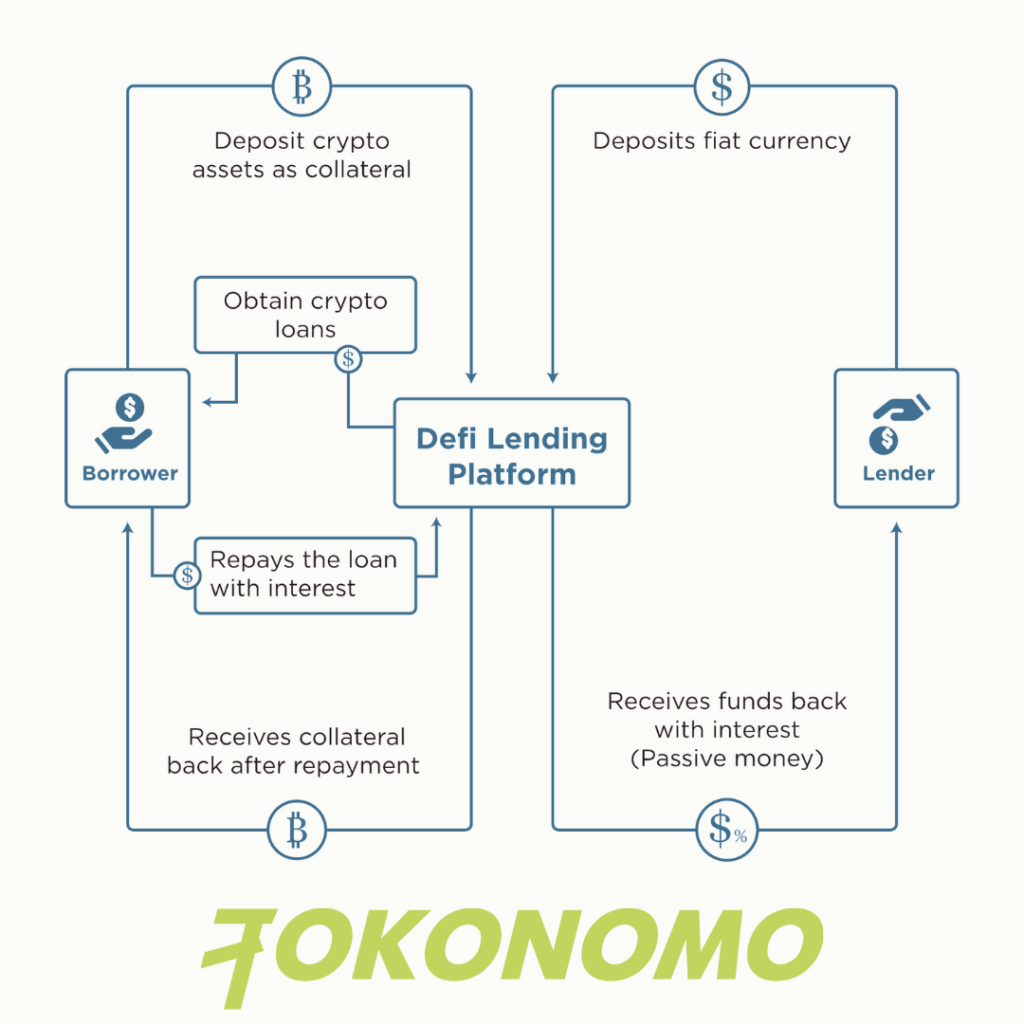
Aave ve Compound gibi DeFi kredi platformları, borç alanlarla borç verenleri buluşturan bir pazar yeri işlevi görür. Borç alanlar, dijital varlıklarını teminat göstererek belirli bir faiz oranıyla başka dijital varlıklar borç alabilir. Defi-Pulse verilerine göre merkeziyetsiz finans protokollerinde kilitli toplam değer (TVL), bugün itibarıyla 20,46 milyar dolara ulaştı. Bu, geçen yılın aynı dönemindeki 1 milyar doların biraz altındaki seviyeye kıyasla önemli bir artış. Borç verenler dijital varlıklarını platforma yatırır; platform da bu varlıkları daha yüksek faiz oranlarıyla borç alanlara kullandırır. Kredi koşullarının yerine getirilmesini sağlamak için süreç genellikle akıllı sözleşmelerle otomatikleştirilir.
DeFi Kredileri Geleneksel Kredilerden Nasıl Ayrılır?
DeFi kredileri, geleneksel kredilerden birkaç yönden ayrılır.
- Merkeziyetsizlik: DeFi kredileriyle geleneksel krediler arasındaki temel farklardan biri, DeFi’nin tamamen merkeziyetsiz olmasıdır. İşlemleri yöneten banka ya da başka bir finans kuruluşu gibi merkezi bir aracı yoktur. İşlemler, şeffaflık ve güvenlik sağlayan herkese açık bir blokzincire kaydedilir.
- Varlık çeşitliliği: DeFi’de kripto paralar ve token’lar dâhil çok çeşitli dijital varlıklar borç verilebilir ve alınabilir. Geleneksel kredilerdeyse genellikle yalnızca ABD doları veya avro gibi itibari para birimleri kullanılır.
- Faiz oranları: DeFi kredilerinin faiz oranlarını merkezi bir otorite değil, piyasa belirler. Bu nedenle kredi arzı ve talebine bağlı olarak oranlar değişebilir. Geleneksel kredilerde faiz oranlarını genellikle merkez bankası ya da başka bir finans kuruluşu belirler ve oranlar bu ölçüde sık değişmez.
- Kredi değerlendirmesi: DeFi kredilerinde kredi geçmişi kontrolü veya asgari koşullar aranmaz; bu da daha fazla kişinin borç alabilmesini sağlar. Geleneksel kredilerdeyse genellikle kredi puanı veya gelir düzeyi gibi asgari koşullar ve kredi geçmişi kontrolü gerekir.
- Şeffaflık ve güvenlik: DeFi kredilerinde akıllı sözleşmeler ve blokzincir teknolojisi sayesinde daha fazla şeffaflık ve güvenlik sağlanır. Geleneksel kredilerde şeffaflık çoğu zaman sınırlıdır ve güvenlik için aracı kurumlara dayanılır.
- Erişilebilirlik: Dijital varlığı olan herkes bu varlıkları platforma yatırabildiğinden DeFi kredilerine daha fazla borç alan ve veren katılabilir. Geleneksel kredilerse genellikle belirli kredi ve finansal koşulları karşılayan kişilere açıktır.
DeFi Kredilerinin Avantajları
DeFi kredileri, geleneksel kredilere kıyasla çeşitli avantajlar sunar.
- Daha geniş erişim: Dijital varlığı olan herkes platforma varlık yatırabildiğinden DeFi kredilerine daha fazla borç alan ve veren katılabilir. Böylece geleneksel kredi alamayacak kişiler de finansmana erişebilir.
- Borç verenler için daha yüksek getiri: DeFi kredi platformları, borç verenlere genellikle geleneksel tasarruf hesaplarından veya tahvillerden daha yüksek faiz sunar. Bu da pasif gelir elde etmek isteyenlere yatırımlarından daha yüksek getiri sağlayabilir.
- Otomasyon: DeFi kredi platformları, borç verme ve alma sürecini akıllı sözleşmelerle otomatikleştirir. Böylece kredi koşullarının yerine getirilmesi sağlanır ve insan hatası riski azalır.
- Sınır ötesi işlemler: DeFi kredileri coğrafi sınırlarla kısıtlanmaz; dünyanın dört bir yanından kişiler sisteme katılabilir. Bu da finansal sistemi daha kapsayıcı hâle getirir.
- Varlıkların kullanıcıda kalması: DeFi kredi platformları kullanıcıların varlıklarını saklamaz; kullanıcılar kendi fonları üzerinde tam kontrole sahip olur. Bu da saldırı veya başka güvenlik ihlallerinden kaynaklanan riskleri azaltır.
- Esneklik: DeFi kredi platformlarında flaş krediler ve sabit vadeli krediler gibi farklı seçenekler bulunur. Bu çeşitlilik hem borç alanlara hem de borç verenlere daha fazla esneklik sunar.
- Aracıların olmaması: DeFi kredileri, bankalar ve diğer finans kuruluşları gibi aracıları devreden çıkarır. Böylece maliyetler düşer, işlemler hızlanır.
- Şeffaflık: DeFi kredi platformları, işlemlerin şeffaf ve değiştirilemez olmasını sağlayan blokzincir teknolojisi üzerine kuruludur. İşlemleri izlemek ve doğrulamak kolaylaşır, dolandırıcılık riski azalır.
Merkeziyetsiz Kredilerin Sınırlamaları
DeFi kredileri çeşitli avantajlar sunsa da göz önünde bulundurulması gereken bazı sınırlamalar da vardır.
- Düzenleme: DeFi kredilerindeki sınırlamalardan biri, düzenleme ve denetimin yetersiz olmasıdır. Güvenliği sağlayacak merkezi bir otorite bulunmadığından dolandırıcılık veya saldırı riski daha yüksektir.
- Oynaklık: Dijital varlıkların değeri büyük ölçüde dalgalanabilir; bu da borç alanların kredilerini geri ödemesini zorlaştırabilir. Teminatın değeri düşerse borç alanın krediyi karşılayacak kadar varlığı kalmayabilir ve temerrüt yaşanabilir.
- Likidite: Bazı DeFi kredi platformlarında likidite sınırlı olabilir; yani platformu destekleyecek kadar borç veren veya borç alan bulunmayabilir. Bu durum kullanıcıların fonlara erişmesini veya varlıklarından faiz kazanmasını zorlaştırabilir.
- Akıllı sözleşme riskleri: Merkeziyetsiz kredi platformları, borç verme ve alma sürecini otomatikleştirmek için akıllı sözleşmelere dayanır. Ancak sözleşmedeki bir hata veya yazılım kusuru fon kaybına ya da başka sorunlara yol açabilir.
- Karmaşıklık: DeFi kredilerini anlamak, özellikle bu alana yeni girenler için zor olabilir. Bu nedenle kişiler riskleri bütünüyle kavrayıp bilinçli karar vermekte güçlük çekebilir.
- Mevduat sigortasının olmaması: ABD’deki geleneksel bankacılıkta, banka iflası durumunda mevduat sahiplerinin parasını koruyan bir tür mevduat sigortası bulunur. Merkeziyetsiz kredi platformlarında böyle bir sigorta yoktur; platformun batması hâlinde borç verenlerin fonları risk altındadır.
- Şeffaflık eksikliği: Blokzincir teknolojisi şeffaflık sağlasa da işlemin karşı taraflarının gerçek dünyadaki kimliklerini ve kredileri güvence altına alan teminatları bilmek zor olabilir. Bu da kredinin gerçek dünyadaki risklerini anlamayı güçleştirir. Seçeneklerin sınırlı olması: DeFi kredileri hâlâ yeni ve hızla gelişen bir alan; seçenekler geleneksel kredilere kıyasla sınırlı. Bu nedenle kredi koşulları geleneksel kredilerdeki kadar avantajlı olmayabilir ve borç alanların tercih edebileceği seçenek sayısı daha az olabilir.
Önde Gelen DeFi Kredi Platformları
Bugün Aave, Compound ve MakerDAO dâhil pek çok DeFi kredi platformu hizmet veriyor.
Aave: Aave, kullanıcıların dijital varlıklarını teminat göstererek kredi almasına olanak tanıyan merkeziyetsiz bir kredi platformudur. Teminat gerektirmeyen ve aynı işlem içinde alınıp geri ödenebilen kısa vadeli flaş krediler de sunar. Aave’nin öne çıkan özelliklerinden biri, kullanıcıların varlık yatırıp borç vererek faiz kazanabildiği “para piyasası”dır. DeFi Llama verilerine göre Aave v2, 5,29 milyar dolarlık kilitli toplam değeriyle halka açık kredi piyasasındaki liderliğini sürdürüyor. Daha yeni sürüm olan Aave v3’ün TVL’si ise 1,47 milyar dolar; bu, v2’ye kıyasla oldukça düşük.
Compound: Compound, kullanıcıların dijital varlıklarını borç alanlara vererek faiz kazanmasını sağlayan merkeziyetsiz bir borç verme ve alma platformudur. Platform, yatırılan ve borç alınan varlıkları temsil eden kendine özgü bir cToken sistemi kullanır. cToken’lar alınıp satılabilir ve değerleri dayanak varlıklara bağlıdır.
MakerDAO: MakerDAO, kredi vermek için DAI adlı bir sabit coin kullanan merkeziyetsiz bir platformdur. DAI, ABD dolarına sabitlenmiştir; bu nedenle diğer kripto paralara kıyasla daha az oynaktır. Borç alanlar DAI cinsinden kredi çekip teminat olarak Ether (ETH) gösterebilir. Platform, teminatlandırılmış borç pozisyonları (CDP) sistemiyle teminatın değerinin kredi tutarından her zaman yüksek olmasını sağlar.
Bunlar, kullanılabilecek çok sayıdaki DeFi kredi platformundan yalnızca birkaç örnek. Her platformun kendine özgü özellikleri ve avantajları var; bu yüzden karar vermeden önce araştırıp karşılaştırmak önemli. Ayrıca bu alan hızla gelişiyor ve sürekli yeni platformlar ortaya çıkıyor.
Sonuç
DeFi kredileri, blokzincir teknolojisini kullanarak dijital varlıklarla borç vermenin ve almanın yeni, heyecan verici bir yolunu sunuyor. Daha fazla borç alan ve vereni buluşturması, ayrıca şeffaflık ve güvenliği artırması gibi avantajları var. Öte yandan düzenleme eksikliği ve dijital varlıkların oynaklığı gibi sınırlamaları da göz ardı etmemek gerekiyor. İyi araştırma yapıp gerekli önlemleri alırsanız DeFi kredileri finansal portföyünüzü zenginleştirebilir.
Sıkça Sorulan Sorular
DeFi kredisi nedir?
DeFi kredileri, kullanıcıların banka veya aracı olmadan doğrudan blokzincir üzerinden dijital varlık ödünç vermesine ve borç almasına olanak tanır. Anlaşmalar akıllı sözleşmelerle yürütülür; böylece şeffaflık, otomasyon ve güvenlik sağlanır.
DeFi kredileri pratikte nasıl işler?
Aave, Compound ve MakerDAO gibi platformlar borç verenlerle borç alanları buluşturur. Borç alanlar teminat (ör. ETH) yatırıp başka varlıkları borç alırken borç verenler platforma likidite sağlayarak faiz kazanır. Kredi koşullarını akıllı sözleşmeler otomatik olarak uygular.
DeFi kredileri geleneksel kredilerden nasıl ayrılır?
– Banka ve kredi geçmişi kontrolü yok — kripto varlığı olan herkes katılabilir.
– Sınır ötesi erişim — dünyanın her yerindeki kullanıcılara açıktır.
– Değişken faiz oranları — merkez bankaları değil, arz ve talep belirler.
– Daha fazla şeffaflık — tüm işlemler herkese açık bir blokzincire kaydedilir.
DeFi kredilerinin avantajları nelerdir?
– Bankacılık hizmetlerine erişemeyen kullanıcılar için erişim imkânı.
– Borç verenler için tasarruf hesaplarına kıyasla daha yüksek getiri potansiyeli.
– Varlıkların kullanıcıda kalması; kullanıcılar kendi varlıklarını kontrol eder.
– Flaş krediler dâhil farklı kredi türleriyle esneklik.
– Sınır tanımadan dünyanın her yerinden katılım.
DeFi kredilerinin başlıca riskleri nelerdir?
– Oynaklık — teminatın değeri aniden düşebilir.
– Akıllı sözleşme hataları — koddaki kusurlar kayıplara yol açabilir.
– Likidite sorunları — bazı platformlarda yeterli sayıda borç alan veya veren olmayabilir.
– Mevduat sigortasının olmaması — bankalardan farklı olarak fonlar güvence altında değildir.
– Düzenleme belirsizliği — denetim eksikliği dolandırıcılara alan açabilir.
Teminatın değeri düşerse ne olur?
Teminatınızın değeri gerekli eşiğin altına düşerse krediniz tasfiye edilebilir. Bu durumda varlıklarınız, krediyi karşılamak üzere otomatik olarak satılabilir.
DeFi kredi platformları düzenlemeye tabi mi?
Bugün itibarıyla çoğu düzenlemeye tabi değil. DeFi büyük ölçüde denetimsiz bir ortamda faaliyet gösteriyor. Bu durum riskleri artırsa da yeniliklere de imkân tanıyor. Fonlarınızı yatırmadan önce platformu mutlaka araştırın.
DeFi kredilerinde öne çıkan platformlar hangileri?
– Aave: Teminatlı krediler ve esnek seçeneklere sahip flaş krediler sunar.
– Compound: Yatırılan ve borç alınan varlıkları temsil etmek için cToken’ları kullanır.
– MakerDAO: ETH teminatı karşılığında DAI (ABD dolarına sabitlenmiş bir sabit coin) borç alınmasını sağlar.
DeFi kredileriyle para kaybedebilir miyim?
Evet. Piyasa oynaklığı, platformun iflası, yazılım hataları veya saldırılar kayba yol açabilir. Bankalardaki mevduatlar gibi fonlarınız sigortalı değildir; bu nedenle kaybetmeyi göze alamayacağınız miktardan fazlasını yatırmayın.
DeFi kredileri geleneksel finansın iyi bir alternatifi mi?
Bazıları için evet — özellikle daha yüksek getiri, sınır ötesi erişim veya bankasız finansal hizmet arayanlar için. Ancak geleneksel finansa kıyasla daha riskli ve hâlâ deneysel bir alan.