Was ist DeFi-Kreditvergabe?
Kreditvergabe im Bereich Decentralized Finance (DeFi) ermöglicht es, digitale Vermögenswerte mithilfe der Blockchain zu verleihen und zu leihen. So können Menschen Geld verleihen oder aufnehmen, ohne auf eine zentrale Instanz wie eine Bank angewiesen zu sein. Stattdessen werden die Transaktionen auf einer öffentlichen Blockchain festgehalten – das sorgt für Transparenz und Sicherheit.
Wie funktioniert DeFi-Kreditvergabe?
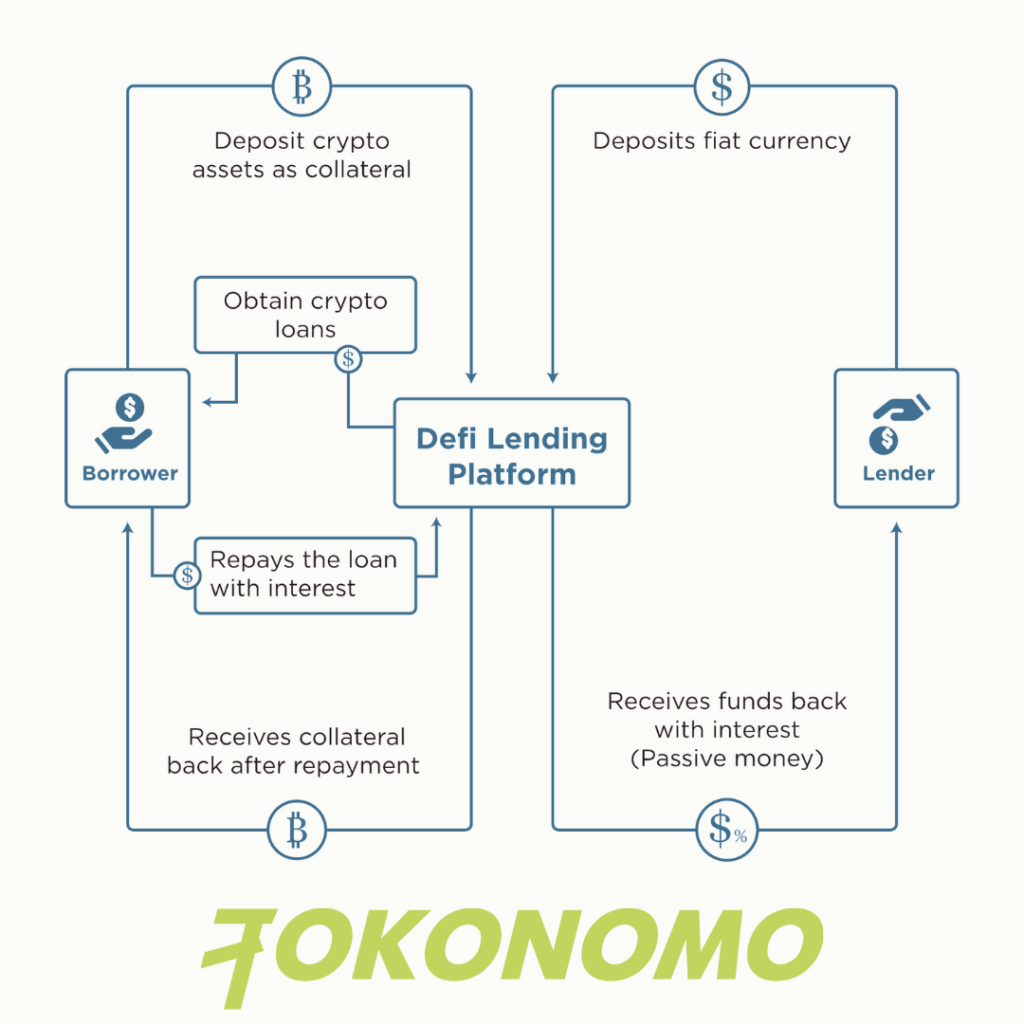
DeFi-Kreditplattformen wie Aave und Compound bringen Kreditnehmer und Kreditgeber zusammen. Kreditnehmer können digitale Vermögenswerte als Sicherheit hinterlegen und dafür andere digitale Vermögenswerte zu einem bestimmten Zinssatz leihen. Laut Defi-Pulse liegt der in DeFi-Protokollen gebundene Gesamtwert (Total Value Locked, TVL) aktuell bei 20,46 Milliarden US-Dollar. Im gleichen Zeitraum des Vorjahres waren es noch knapp 1 Milliarde US-Dollar. Kreditgeber können digitale Vermögenswerte auf der Plattform bereitstellen, die anschließend zu einem höheren Zinssatz an Kreditnehmer verliehen werden. Smart Contracts wickeln die Kreditvergabe und -aufnahme in der Regel automatisch ab und stellen sicher, dass alle Kreditbedingungen eingehalten werden.
Worin unterscheidet sich DeFi-Kreditvergabe von herkömmlichen Krediten?
DeFi-Kreditvergabe unterscheidet sich in mehreren Punkten von herkömmlichen Krediten.
- Dezentralisierung: Ein wesentlicher Unterschied ist, dass DeFi-Kreditvergabe vollständig dezentral organisiert ist. Das bedeutet, dass keine zentrale Instanz wie eine Bank oder ein anderes Finanzinstitut die Transaktionen kontrolliert. Stattdessen werden sie auf einer öffentlichen Blockchain festgehalten – das sorgt für Transparenz und Sicherheit.
- Vielfalt der Vermögenswerte: Bei DeFi können zahlreiche digitale Vermögenswerte verliehen und geliehen werden, darunter Kryptowährungen und Token. Herkömmliche Kredite beschränken sich meist auf Fiatwährungen wie den US-Dollar oder den Euro.
- Zinssätze: Bei DeFi-Krediten bestimmen Angebot und Nachfrage am Markt die Zinssätze, nicht eine zentrale Stelle. Daher können sie je nach Kreditangebot und -nachfrage schwanken. Bei herkömmlichen Krediten legen meist Zentralbanken oder andere Finanzinstitute die Zinssätze fest; sie verändern sich in der Regel weniger stark.
- Bonitätsprüfungen: Bei DeFi-Krediten sind weder Bonitätsprüfungen noch Mindestanforderungen nötig. Dadurch stehen sie einem breiteren Kreis von Kreditnehmern offen. Bei herkömmlichen Krediten sind solche Prüfungen und Vorgaben üblich, etwa eine Mindestbonität oder ein bestimmtes Einkommen.
- Transparenz und Sicherheit: Dank Smart Contracts und Blockchain-Technologie bietet DeFi-Kreditvergabe mehr Transparenz und Sicherheit. Bei herkömmlichen Krediten fehlt es oft an Transparenz; für die Sicherheit sind dort Vermittler zuständig.
- Zugang: Bei DeFi können mehr Kreditnehmer und Kreditgeber mitmachen, denn jeder, der digitale Vermögenswerte besitzt, kann sie auf der Plattform bereitstellen. Herkömmliche Kredite sind meist nur für Menschen zugänglich, die bestimmte Bonitäts- und Finanzanforderungen erfüllen.
Vorteile der DeFi-Kreditvergabe
DeFi-Kreditvergabe bietet mehrere Vorteile gegenüber herkömmlichen Krediten.
- Niedrigere Zugangshürden: Bei DeFi können mehr Kreditnehmer und Kreditgeber mitmachen, denn jeder, der digitale Vermögenswerte besitzt, kann sie auf der Plattform bereitstellen. So können auch Menschen an Geld kommen, die keinen herkömmlichen Kredit erhalten würden.
- Höhere Renditen für Kreditgeber: DeFi-Kreditplattformen bieten Kreditgebern oft höhere Zinssätze als herkömmliche Sparkonten oder Anleihen. Für alle, die passives Einkommen erzielen möchten, kann das eine höhere Rendite bedeuten.
- Automatisierung: DeFi-Kreditplattformen setzen Smart Contracts ein, um die Kreditvergabe und -aufnahme automatisch abzuwickeln. Dadurch werden die Kreditbedingungen eingehalten und menschliche Fehler seltener.
- Grenzüberschreitende Transaktionen: DeFi-Kreditvergabe kennt keine geografischen Grenzen. Menschen auf der ganzen Welt können teilnehmen – das macht das Finanzsystem zugänglicher.
- Ohne Verwahrung durch Dritte: DeFi-Kreditplattformen verwahren die Vermögenswerte ihrer Nutzer nicht. Diese behalten die volle Kontrolle über ihr Geld. Das verringert das Risiko von Hackerangriffen und anderen Sicherheitsvorfällen.
- Flexibilität: DeFi-Kreditplattformen bieten viele Kreditarten, darunter Flash Loans und Kredite mit fester Laufzeit. Das gibt Kreditnehmern und Kreditgebern mehr Spielraum.
- Keine Zwischenhändler: DeFi-Kreditvergabe kommt ohne Banken und andere Finanzinstitute als Vermittler aus. Das senkt die Kosten und beschleunigt Transaktionen.
- Transparenz: DeFi-Kreditplattformen basieren auf Blockchain-Technologie, die Transaktionen transparent und unveränderlich macht. So lassen sich Transaktionen leichter nachverfolgen und überprüfen, und das Betrugsrisiko sinkt.
Herausforderungen bei dezentraler Kreditvergabe
DeFi-Kreditvergabe hat zwar mehrere Vorteile, bringt aber auch Einschränkungen mit sich.
- Regulierung: Eine Herausforderung ist der Mangel an Regulierung und Aufsicht. Dadurch steigt das Risiko von Betrug und Hackerangriffen, denn es gibt keine zentrale Instanz, die für Sicherheit sorgt.
- Volatilität: Der Wert digitaler Vermögenswerte schwankt stark, was es Kreditnehmern erschweren kann, ihre Kredite zurückzuzahlen. Sinkt der Wert der hinterlegten Sicherheiten, reichen sie möglicherweise nicht mehr aus, um den Kredit abzudecken – im schlimmsten Fall kommt es zum Zahlungsausfall.
- Liquidität: Manche DeFi-Kreditplattformen verfügen möglicherweise nur über begrenzte Liquidität. Es gibt dann womöglich nicht genug Kreditgeber oder Kreditnehmer, um den Betrieb der Plattform zu tragen. Nutzer können dadurch Schwierigkeiten haben, an Geld zu kommen oder Zinsen auf ihre Vermögenswerte zu erhalten.
- Risiken durch Smart Contracts: Dezentrale Kreditplattformen setzen Smart Contracts ein, um die Kreditvergabe und -aufnahme automatisch abzuwickeln. Enthält ein Vertrag jedoch einen Fehler oder Programmierfehler, kann das zu Verlusten oder anderen Problemen führen.
- Komplexität: DeFi-Kreditvergabe kann kompliziert und schwer verständlich sein, besonders für Einsteiger. Dadurch fällt es möglicherweise schwer, die Risiken richtig einzuschätzen und fundierte Entscheidungen zu treffen.
- Keine Einlagensicherung: Bei herkömmlichen Banken gibt es häufig eine Einlagensicherung, die das Geld der Kunden im Fall einer Bankenpleite schützt. Bei dezentralen Kreditplattformen fehlt ein solcher Schutz. Geht die Plattform pleite, ist das Geld der Kreditgeber gefährdet.
- Mangelnde Transparenz: Trotz der Transparenz der Blockchain ist es oft schwierig, die Identität der Gegenparteien und die realen Vermögenswerte zu kennen, mit denen Kredite besichert sind. Dadurch lassen sich die tatsächlichen Risiken eines Kredits schwer einschätzen. Begrenzte Auswahl: DeFi-Kreditvergabe ist noch ein junges und sich rasant entwickelndes Feld. Die Auswahl ist kleiner als bei herkömmlichen Krediten. Deshalb sind die Kreditbedingungen möglicherweise weniger günstig, und Kreditnehmer haben weniger Angebote zur Auswahl.
Die wichtigsten DeFi-Kreditplattformen
Zu den derzeit verfügbaren DeFi-Kreditplattformen gehören Aave, Compound und MakerDAO.
Aave: Aave ist eine dezentrale Kreditplattform, auf der Kreditnehmer digitale Vermögenswerte als Sicherheit hinterlegen können. Außerdem bietet sie Flash Loans an: kurzfristige Kredite ohne Sicherheiten, die innerhalb derselben Transaktion aufgenommen und zurückgezahlt werden können. Ein besonderes Merkmal von Aave ist der „Geldmarkt“, auf dem Nutzer Vermögenswerte einzahlen, verleihen und dafür Zinsen erhalten können. Laut Daten von DeFi Llama dominiert Aave v2 weiterhin den öffentlichen Kreditmarkt. Der dort gebundene Gesamtwert beträgt 5,29 Milliarden US-Dollar. Aave v3, die neuere Version, kommt auf einen TVL von 1,47 Milliarden US-Dollar und ist damit deutlich kleiner.
Compound: Compound ist eine dezentrale Plattform für die Kreditvergabe und -aufnahme. Nutzer können Zinsen auf ihre digitalen Vermögenswerte verdienen, indem sie diese an Kreditnehmer verleihen. Die Plattform nutzt ein besonderes cToken-System: Die cToken stehen für die eingezahlten und geliehenen Vermögenswerte. Sie können gehandelt werden, und ihr Wert richtet sich nach dem der zugrunde liegenden Vermögenswerte.
MakerDAO: MakerDAO ist eine dezentrale Kreditplattform, die Kredite in der Stablecoin DAI vergibt. DAI ist an den Wert des US-Dollars gekoppelt und schwankt daher weniger stark als andere Kryptowährungen. Kreditnehmer können DAI aufnehmen und Ether (ETH) als Sicherheit hinterlegen. Über sogenannte besicherte Schuldpositionen (Collateralized Debt Positions, CDPs) stellt die Plattform sicher, dass der Wert der Sicherheiten stets höher ist als der Kreditbetrag.
Das sind nur einige der vielen DeFi-Kreditplattformen. Jede hat eigene Funktionen und Vorteile. Deshalb lohnt es sich, die Angebote zu vergleichen und sich gründlich zu informieren, bevor man sich für eine Plattform entscheidet. Außerdem entwickelt sich der Bereich rasant weiter, und ständig kommen neue Plattformen hinzu.
Fazit
DeFi-Kreditvergabe ist eine neue und spannende Möglichkeit, digitale Vermögenswerte mithilfe der Blockchain zu verleihen und zu leihen. Sie bietet gegenüber herkömmlichen Krediten einige Vorteile, etwa einen breiteren Zugang für Kreditnehmer und Kreditgeber sowie mehr Transparenz und Sicherheit. Gleichzeitig sollte man sich der Risiken bewusst sein, darunter die fehlende Regulierung und die starken Wertschwankungen digitaler Vermögenswerte. Wer sich gut informiert und Vorsichtsmaßnahmen trifft, kann DeFi-Kreditvergabe als Baustein in sein Finanzportfolio aufnehmen.
Häufig gestellte Fragen (FAQ)
Was bedeutet DeFi-Kreditvergabe?
Bei DeFi können Nutzer digitale Vermögenswerte direkt über die Blockchain verleihen und leihen – ohne Banken oder Vermittler. Smart Contracts regeln die Vereinbarungen und sorgen für Transparenz, Automatisierung und Sicherheit.
Wie funktioniert DeFi-Kreditvergabe in der Praxis?
Plattformen wie Aave, Compound und MakerDAO bringen Kreditgeber und Kreditnehmer zusammen. Kreditnehmer hinterlegen Sicherheiten (zum Beispiel ETH) und leihen andere Vermögenswerte. Kreditgeber erhalten Zinsen, indem sie Liquidität bereitstellen. Smart Contracts setzen die Kreditbedingungen automatisch durch.
Worin unterscheidet sich DeFi-Kreditvergabe von herkömmlichen Krediten?
– Keine Banken oder Bonitätsprüfungen – jeder mit Kryptowährungen kann teilnehmen.
– Grenzenloser Zugang – offen für Nutzer auf der ganzen Welt.
– Variable Zinssätze – sie richten sich nach Angebot und Nachfrage, nicht nach den Zentralbanken.
– Mehr Transparenz – alle Transaktionen werden auf einer öffentlichen Blockchain festgehalten.
Welche Vorteile bietet DeFi-Kreditvergabe?
– Zugang für Nutzer ohne Bankkonto.
– Höhere mögliche Renditen für Kreditgeber als bei Sparkonten.
– Kontrolle ohne Verwahrung durch Dritte: Nutzer behalten die Kontrolle über ihre Vermögenswerte.
– Flexible Kreditarten, darunter Flash Loans.
– Weltweite Teilnahme ohne Grenzen.
Was sind die größten Risiken bei DeFi-Kreditvergabe?
– Volatilität – der Wert der Sicherheiten kann plötzlich sinken.
– Fehler in Smart Contracts – Programmierfehler können zu Verlusten führen.
– Liquiditätsprobleme – auf manchen Plattformen gibt es womöglich nicht genug Kreditnehmer oder Kreditgeber.
– Keine Einlagensicherung – anders als bei Banken ist das Geld nicht garantiert sicher.
– Regulatorische Unsicherheit – fehlende Aufsicht kann Betrüger anziehen.
Was passiert, wenn der Wert der Sicherheiten sinkt?
Fällt der Wert deiner Sicherheiten unter den erforderlichen Schwellenwert, kann der Kredit liquidiert werden. Dabei werden deine Vermögenswerte möglicherweise automatisch verkauft, um den Kredit abzudecken.
Werden DeFi-Kreditplattformen reguliert?
Derzeit sind die meisten nicht reguliert. DeFi bewegt sich weitgehend in einem unregulierten Umfeld. Das erhöht die Risiken, ermöglicht aber auch Innovationen. Informiere dich immer gründlich über eine Plattform, bevor du Geld einzahlst.
Welche Plattformen zählen zu den führenden Anbietern im DeFi-Kreditgeschäft?
– Aave: Bietet besicherte Kredite und Flash Loans mit flexiblen Optionen.
– Compound: Nutzt cToken, um eingezahlte und geliehene Vermögenswerte abzubilden.
– MakerDAO: Ermöglicht es, DAI – eine an den US-Dollar gekoppelte Stablecoin – gegen ETH als Sicherheit zu leihen.
Kann ich mit DeFi-Kreditvergabe Geld verlieren?
Ja. Zu den Risiken zählen Marktschwankungen, die Zahlungsunfähigkeit einer Plattform, Programmierfehler und Hackerangriffe. Anders als bei Banken gibt es keine Einlagensicherung. Setze deshalb nie mehr Geld ein, als du zu verlieren verkraften kannst.
Ist DeFi-Kreditvergabe eine gute Alternative zum herkömmlichen Finanzwesen?
Für manche schon – besonders für Menschen, die höhere Renditen, grenzüberschreitenden Zugang oder Finanzdienstleistungen ohne Banken suchen. Im Vergleich zum herkömmlichen Finanzwesen ist DeFi jedoch riskanter und noch ein Experimentierfeld.