DeFi उधार क्या है?
विकेंद्रीकृत वित्त (DeFi) के ज़रिए ब्लॉकचेन तकनीक का इस्तेमाल करके डिजिटल परिसंपत्तियाँ उधार दी और ली जाती हैं। इसमें बैंक जैसे किसी केंद्रीय मध्यस्थ की ज़रूरत नहीं पड़ती। लेन-देन सार्वजनिक ब्लॉकचेन पर दर्ज होते हैं, जिससे पारदर्शिता और सुरक्षा मिलती है।
DeFi उधार कैसे काम करता है?
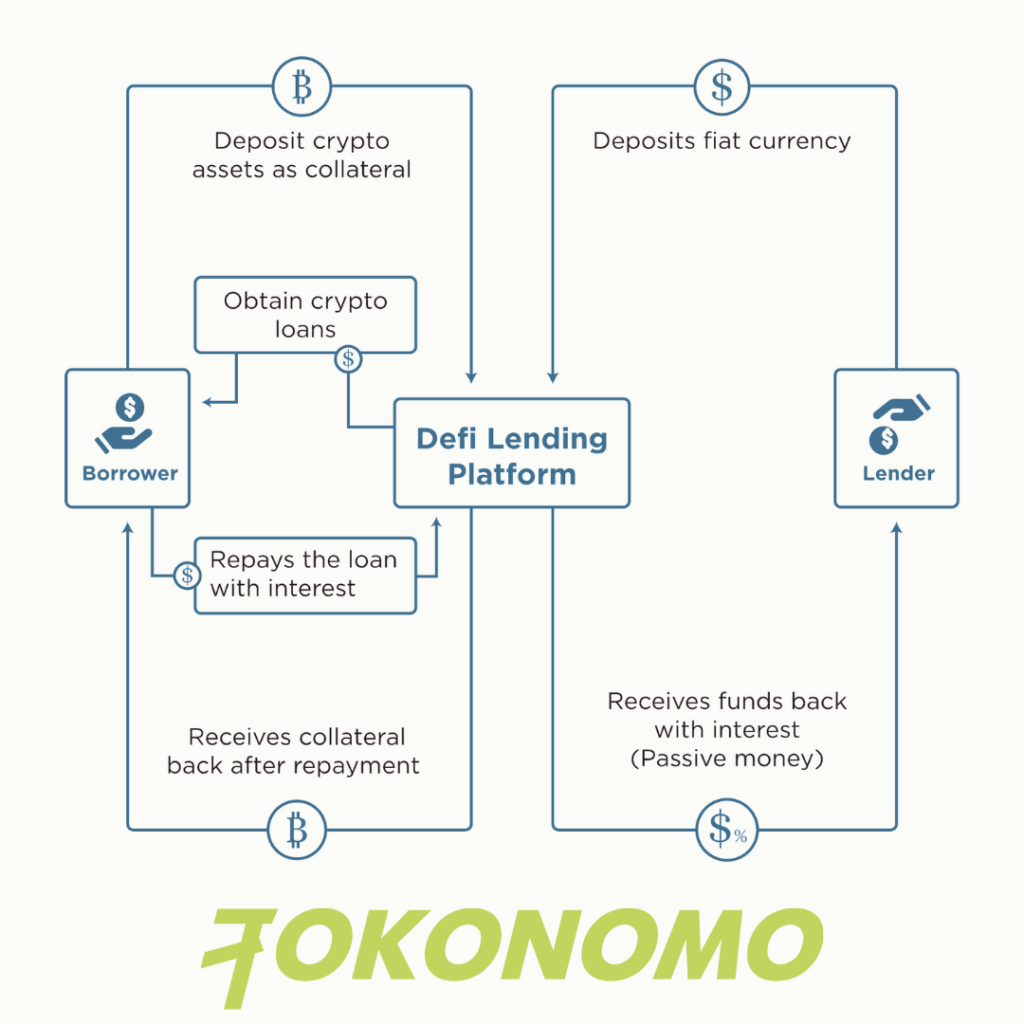
Aave और Compound जैसे DeFi उधार मंच कर्ज़ लेने वालों और उधार देने वालों को जोड़ते हैं। कर्ज़ लेने वाले अपनी डिजिटल परिसंपत्तियों को गिरवी रखकर ब्याज पर दूसरी डिजिटल परिसंपत्तियाँ उधार ले सकते हैं। DeFi-Pulse के मुताबिक, आज तक विकेंद्रीकृत वित्त प्रोटोकॉल में कुल लॉक मूल्य (TVL) 20.46 अरब अमेरिकी डॉलर तक पहुँच गया है। पिछले साल इसी अवधि में यह आँकड़ा 1 अरब डॉलर से कुछ कम था। उधार देने वाले मंच पर डिजिटल परिसंपत्तियाँ जमा करते हैं, जिन्हें आगे अधिक ब्याज दर पर कर्ज़ के रूप में दिया जाता है। आम तौर पर मंच उधार देने और लेने की प्रक्रिया को स्वचालित करने के लिए स्मार्ट कॉन्ट्रैक्ट का इस्तेमाल करता है। इससे कर्ज़ की सभी शर्तें पूरी होती हैं।
DeFi उधार, पारंपरिक कर्ज़ से कैसे अलग है?
DeFi उधार और पारंपरिक कर्ज़ में कई अहम फ़र्क हैं।
- विकेंद्रीकरण: DeFi उधार और पारंपरिक कर्ज़ के बीच सबसे बड़ा फ़र्क यह है कि DeFi पूरी तरह विकेंद्रीकृत है। लेन-देन पर नियंत्रण रखने वाला कोई केंद्रीय मध्यस्थ—जैसे बैंक या दूसरी वित्तीय संस्था—नहीं होता। इसके बजाय, लेन-देन सार्वजनिक ब्लॉकचेन पर दर्ज होते हैं, जिससे पारदर्शिता और सुरक्षा मिलती है।
- परिसंपत्तियों की विविधता: DeFi में कई तरह की डिजिटल परिसंपत्तियाँ—जैसे क्रिप्टोकरेंसी और टोकन—उधार दी और ली जा सकती हैं। पारंपरिक कर्ज़ आम तौर पर अमेरिकी डॉलर या यूरो जैसी फ़िएट मुद्राओं तक सीमित रहता है।
- ब्याज दरें: DeFi कर्ज़ पर ब्याज दरें किसी केंद्रीय प्राधिकरण के बजाय बाज़ार तय करता है। इसलिए कर्ज़ की माँग और उपलब्धता के हिसाब से दरें घट-बढ़ सकती हैं। पारंपरिक कर्ज़ में ब्याज दरें आम तौर पर केंद्रीय बैंक या दूसरी वित्तीय संस्था तय करती है और उनमें उतना उतार-चढ़ाव नहीं होता।
- क्रेडिट जाँच: DeFi उधार में क्रेडिट जाँच या न्यूनतम पात्रता की शर्त नहीं होती, इसलिए यह ज़्यादा लोगों के लिए उपलब्ध है। पारंपरिक कर्ज़ के लिए आम तौर पर क्रेडिट जाँच और न्यूनतम क्रेडिट स्कोर या आय जैसी शर्तें पूरी करनी पड़ती हैं।
- पारदर्शिता और सुरक्षा: स्मार्ट कॉन्ट्रैक्ट और ब्लॉकचेन तकनीक के इस्तेमाल से DeFi उधार में पारदर्शिता और सुरक्षा का स्तर बढ़ता है। पारंपरिक कर्ज़ में अक्सर पारदर्शिता कम होती है और सुरक्षा के लिए मध्यस्थों पर निर्भर रहना पड़ता है।
- सुलभता: DeFi में ज़्यादा लोग कर्ज़ ले और दे सकते हैं, क्योंकि डिजिटल परिसंपत्तियाँ रखने वाला कोई भी व्यक्ति उन्हें मंच पर जमा कर सकता है। पारंपरिक कर्ज़ आम तौर पर उन्हीं लोगों को मिलता है जो तय वित्तीय और क्रेडिट शर्तें पूरी करते हैं।
DeFi उधार के फ़ायदे
पारंपरिक कर्ज़ की तुलना में DeFi उधार के कई फ़ायदे हैं।
- ज़्यादा लोगों के लिए उपलब्ध: DeFi में डिजिटल परिसंपत्तियाँ रखने वाला कोई भी व्यक्ति उन्हें मंच पर जमा कर सकता है। इस वजह से जिन लोगों को पारंपरिक कर्ज़ नहीं मिल पाता, वे भी रकम जुटा सकते हैं।
- उधार देने वालों को बेहतर मुनाफ़े की संभावना: DeFi मंच आम तौर पर पारंपरिक बचत खातों या बॉन्ड की तुलना में ज़्यादा ब्याज देते हैं। इससे निष्क्रिय आय कमाने की चाह रखने वालों को निवेश पर बेहतर रिटर्न मिल सकता है।
- स्वचालन: DeFi उधार मंच कर्ज़ देने और लेने की प्रक्रिया को स्वचालित करने के लिए स्मार्ट कॉन्ट्रैक्ट इस्तेमाल करते हैं। इससे कर्ज़ की शर्तें पूरी होती हैं और मानवीय गलती की आशंका घटती है।
- सीमाहीन लेन-देन: DeFi उधार पर भौगोलिक सीमाओं की रोक नहीं होती, इसलिए दुनिया भर के लोग इसमें हिस्सा ले सकते हैं। इससे वित्तीय व्यवस्था ज़्यादा समावेशी बनती है।
- गैर-अभिरक्षित व्यवस्था: DeFi उधार मंच उपयोगकर्ताओं की परिसंपत्तियों को अपने पास नहीं रखते। यानी अपने धन पर उपयोगकर्ताओं का पूरा नियंत्रण रहता है और हैकिंग या सुरक्षा में सेंध का जोखिम घटता है।
- लचीलापन: DeFi मंच कई तरह के कर्ज़ देते हैं—जैसे फ़्लैश लोन और तय अवधि वाले कर्ज़। इससे कर्ज़ लेने और देने वालों को ज़्यादा विकल्प मिलते हैं।
- बिचौलियों की ज़रूरत नहीं: DeFi उधार में बैंक और दूसरी वित्तीय संस्थाओं जैसे मध्यस्थ हट जाते हैं। इससे लेन-देन की लागत घटती है और उनकी रफ़्तार बढ़ती है।
- पारदर्शिता: DeFi उधार मंच ब्लॉकचेन तकनीक पर बने होते हैं, जो लेन-देन को पारदर्शी और अपरिवर्तनीय बनाती है। इससे लेन-देन का पता लगाना और उनकी पुष्टि करना आसान होता है, साथ ही धोखाधड़ी का जोखिम भी घटता है।
विकेंद्रीकृत उधार की सीमाएँ
DeFi उधार के कई फ़ायदे हैं, लेकिन इसकी कुछ सीमाओं पर भी ध्यान देना चाहिए।
- नियमन: DeFi उधार की एक सीमा यह है कि इस पर नियमन और निगरानी कम है। सुरक्षा सुनिश्चित करने वाला कोई केंद्रीय प्राधिकरण न होने से धोखाधड़ी या हैकिंग का जोखिम बढ़ जाता है।
- अस्थिरता: डिजिटल परिसंपत्तियों का मूल्य बहुत तेज़ी से बदल सकता है, जिससे कर्ज़ चुकाना मुश्किल हो जाता है। अगर गिरवी रखी परिसंपत्ति का मूल्य गिर जाए, तो कर्ज़ लेने वाले के पास कर्ज़ चुकाने के लिए पर्याप्त परिसंपत्तियाँ नहीं बचेंगी और वह भुगतान में चूक कर सकता है।
- तरलता: कुछ DeFi उधार मंचों पर तरलता सीमित हो सकती है। यानी मंच को चलाने के लिए पर्याप्त कर्ज़दाता या कर्ज़ लेने वाले नहीं मिलते। ऐसे में उपयोगकर्ताओं के लिए धन जुटाना या अपनी परिसंपत्तियों पर ब्याज कमाना मुश्किल हो सकता है।
- स्मार्ट कॉन्ट्रैक्ट के जोखिम: विकेंद्रीकृत उधार मंच कर्ज़ देने और लेने की प्रक्रिया को स्वचालित करने के लिए स्मार्ट कॉन्ट्रैक्ट पर निर्भर करते हैं। लेकिन कॉन्ट्रैक्ट में कोई खामी या गड़बड़ी होने पर धन का नुकसान या दूसरी समस्याएँ हो सकती हैं।
- जटिलता: DeFi उधार को समझना मुश्किल हो सकता है, खासकर उन लोगों के लिए जो इस क्षेत्र में नए हैं। ऐसे में जोखिमों को पूरी तरह समझना और सोच-समझकर फ़ैसले लेना कठिन हो जाता है।
- बीमा का अभाव: पारंपरिक कर्ज़ में अक्सर जमा राशि का किसी न किसी तरह का बीमा होता है, जो बैंक के दिवालिया होने पर जमाकर्ताओं के धन की सुरक्षा करता है। विकेंद्रीकृत उधार मंचों पर ऐसा बीमा नहीं होता। इसलिए मंच के विफल होने पर कर्ज़ देने वालों का धन जोखिम में पड़ सकता है।
- पारदर्शिता की कमी: ब्लॉकचेन तकनीक से लेन-देन तो पारदर्शी होते हैं, लेकिन कर्ज़ में शामिल पक्षों की असली पहचान और कर्ज़ के पीछे रखी गई वास्तविक दुनिया की परिसंपत्तियों का पता लगाना मुश्किल हो सकता है। इससे कर्ज़ के वास्तविक जोखिमों को समझना भी कठिन होता है। विकल्पों की कमी: DeFi उधार का क्षेत्र अभी नया है और तेज़ी से बदल रहा है। पारंपरिक कर्ज़ की तुलना में यहाँ विकल्प कम हैं। इसलिए कर्ज़ की शर्तें उतनी अनुकूल नहीं हो सकतीं और कर्ज़ लेने वालों के पास चुनने के लिए कम विकल्प हो सकते हैं।
DeFi उधार के प्रमुख मंच
फ़िलहाल कई DeFi उधार मंच उपलब्ध हैं, जिनमें Aave, Compound और MakerDAO शामिल हैं।
Aave: Aave एक विकेंद्रीकृत उधार मंच है, जहाँ कर्ज़ लेने वाले अपनी डिजिटल परिसंपत्तियाँ गिरवी रखकर कर्ज़ ले सकते हैं। इस पर फ़्लैश लोन भी मिलते हैं—ये कम अवधि के ऐसे कर्ज़ हैं जिनके लिए गिरवी की ज़रूरत नहीं होती और जिन्हें एक ही लेन-देन में लिया और चुकाया जा सकता है। Aave की ख़ासियत इसका “मनी मार्केट” है, जहाँ उपयोगकर्ता परिसंपत्तियाँ जमा करके उन्हें उधार दे सकते हैं और ब्याज कमा सकते हैं। DeFi Llama के आँकड़ों के मुताबिक, सार्वजनिक उधार बाज़ार में Aave v2 अब भी सबसे आगे है। इसका कुल लॉक मूल्य 5.29 अरब अमेरिकी डॉलर है। नया संस्करण Aave v3, 1.47 अरब डॉलर के कुल लॉक मूल्य के साथ, इससे काफ़ी छोटा है।
Compound: Compound एक विकेंद्रीकृत उधार मंच है, जहाँ उपयोगकर्ता अपनी डिजिटल परिसंपत्तियाँ कर्ज़ लेने वालों को देकर ब्याज कमा सकते हैं। मंच की ख़ास cTokens प्रणाली, जमा की गई और उधार ली गई परिसंपत्तियों का प्रतिनिधित्व करती है। cTokens का कारोबार किया जा सकता है और उनका मूल्य मूल परिसंपत्तियों से जुड़ा होता है।
MakerDAO: MakerDAO एक विकेंद्रीकृत उधार मंच है, जो कर्ज़ देने के लिए DAI नाम की स्थिर मुद्रा का इस्तेमाल करता है। DAI का मूल्य अमेरिकी डॉलर से जुड़ा है, इसलिए यह दूसरी क्रिप्टोकरेंसी की तुलना में कम अस्थिर है। कर्ज़ लेने वाले DAI में कर्ज़ लेकर उसके बदले Ether (ETH) गिरवी रख सकते हैं। मंच गिरवी रखी गई परिसंपत्तियों के मूल्य को कर्ज़ से हमेशा ज़्यादा बनाए रखने के लिए संपार्श्विक ऋण स्थिति (CDP) प्रणाली का इस्तेमाल करता है।
ये उपलब्ध अनेक DeFi उधार मंचों में से कुछ उदाहरण भर हैं। हर मंच की अपनी ख़ासियतें और फ़ायदे हैं, इसलिए किसी एक को चुनने से पहले उसके बारे में जानकारी जुटाएँ और दूसरे मंचों से तुलना करें। यह भी ध्यान रखें कि यह क्षेत्र तेज़ी से बदल रहा है और नए मंच लगातार सामने आ रहे हैं।
निष्कर्ष
DeFi उधार, ब्लॉकचेन तकनीक के ज़रिए डिजिटल परिसंपत्तियाँ उधार देने और लेने का नया और दिलचस्प तरीका है। पारंपरिक कर्ज़ के मुक़ाबले इसमें कर्ज़ लेने और देने वालों के लिए ज़्यादा अवसर, बेहतर पारदर्शिता और सुरक्षा जैसे फ़ायदे हैं। लेकिन नियमन की कमी और डिजिटल परिसंपत्तियों की अस्थिरता जैसी सीमाओं को नज़रअंदाज़ नहीं करना चाहिए। अच्छी तरह जानकारी जुटाकर और सावधानी बरतकर DeFi उधार को अपने वित्तीय पोर्टफ़ोलियो का उपयोगी हिस्सा बनाया जा सकता है।
अक्सर पूछे जाने वाले सवाल
DeFi उधार क्या है?
DeFi उधार में उपयोगकर्ता बैंक या बिचौलियों के बिना, सीधे ब्लॉकचेन पर डिजिटल परिसंपत्तियाँ उधार दे और ले सकते हैं। समझौते स्मार्ट कॉन्ट्रैक्ट संभालते हैं, जिससे पारदर्शिता, स्वचालन और सुरक्षा मिलती है।
DeFi उधार असल में कैसे काम करता है?
Aave, Compound और MakerDAO जैसे मंच कर्ज़ देने वालों और लेने वालों को जोड़ते हैं। कर्ज़ लेने वाले गिरवी (जैसे ETH) जमा करके दूसरी परिसंपत्तियाँ उधार लेते हैं, जबकि कर्ज़दाता तरलता मुहैया कराकर ब्याज कमाते हैं। स्मार्ट कॉन्ट्रैक्ट कर्ज़ की शर्तें अपने-आप लागू करते हैं।
DeFi उधार पारंपरिक कर्ज़ से कैसे अलग है?
– न बैंक, न क्रेडिट जाँच — क्रिप्टो रखने वाला कोई भी व्यक्ति हिस्सा ले सकता है।
– सीमाहीन पहुँच — दुनिया भर के उपयोगकर्ताओं के लिए खुला।
– बदलती ब्याज दरें — दरें माँग और उपलब्धता से तय होती हैं, केंद्रीय बैंकों से नहीं।
– ज़्यादा पारदर्शिता — सभी लेन-देन सार्वजनिक ब्लॉकचेन पर दर्ज होते हैं।
DeFi उधार के क्या फ़ायदे हैं?
– जिन उपयोगकर्ताओं के पास बैंकिंग सुविधा नहीं है, उनके लिए भी सुलभ।
– कर्ज़दाताओं को बचत खातों की तुलना में ज़्यादा रिटर्न मिलने की संभावना।
– गैर-अभिरक्षित नियंत्रण — उपयोगकर्ता अपनी परिसंपत्तियों पर नियंत्रण बनाए रखते हैं।
– फ़्लैश लोन समेत कई तरह के कर्ज़ों का विकल्प।
– सीमाओं के पार, दुनिया भर के लोगों की भागीदारी।
DeFi उधार के बड़े जोखिम क्या हैं?
– अस्थिरता — गिरवी रखी परिसंपत्ति का मूल्य अचानक गिर सकता है।
– स्मार्ट कॉन्ट्रैक्ट की खामियाँ — कोड की गड़बड़ियों से नुकसान हो सकता है।
– तरलता की समस्या — कुछ मंचों पर कर्ज़दाता या कर्ज़ लेने वाले पर्याप्त संख्या में नहीं हो सकते।
– जमा बीमा नहीं — बैंकों के विपरीत, यहाँ धन की गारंटी नहीं होती।
– नियमन को लेकर अनिश्चितता — निगरानी की कमी से घोटालों का जोखिम बढ़ सकता है।
गिरवी रखी परिसंपत्ति का मूल्य घट जाए तो क्या होता है?
अगर आपकी गिरवी रखी परिसंपत्ति का मूल्य तय सीमा से नीचे चला जाए, तो कर्ज़ का परिसमापन हो सकता है। यानी कर्ज़ चुकाने के लिए आपकी परिसंपत्तियाँ अपने-आप बेची जा सकती हैं।
क्या DeFi उधार मंचों पर नियमन लागू होता है?
फ़िलहाल, ज़्यादातर मंचों पर नहीं। DeFi का बड़ा हिस्सा ऐसे माहौल में काम करता है जहाँ नियमन बहुत कम है। इससे जोखिम बढ़ते हैं, लेकिन नए प्रयोगों की गुंजाइश भी रहती है। धन लगाने से पहले मंच के बारे में अच्छी तरह जानकारी जुटाएँ।
DeFi उधार के प्रमुख मंच कौन-से हैं?
– Aave: गिरवी पर कर्ज़ और लचीले विकल्पों के साथ फ़्लैश लोन देता है।
– Compound: जमा की गई और उधार ली गई परिसंपत्तियों को दर्शाने के लिए cTokens का इस्तेमाल करता है।
– MakerDAO: ETH को गिरवी रखकर DAI (अमेरिकी डॉलर से जुड़ी स्थिर मुद्रा) उधार लेने की सुविधा देता है।
क्या DeFi उधार में मेरा पैसा डूब सकता है?
हाँ। बाज़ार की अस्थिरता, मंच का दिवालिया होना, कोड की खामियाँ या हैकिंग—इन सबका जोखिम है। बैंकों की तरह यहाँ जमा राशि का बीमा नहीं होता, इसलिए उतना ही पैसा लगाएँ जिसका नुकसान आप सह सकें।
क्या DeFi उधार पारंपरिक वित्त का अच्छा विकल्प है?
कुछ लोगों के लिए हाँ—ख़ासकर उनके लिए जो बेहतर रिटर्न, सीमाहीन पहुँच या बैंकों के बिना वित्तीय सेवाएँ चाहते हैं। फिर भी, पारंपरिक वित्त की तुलना में इसमें जोखिम ज़्यादा है और यह अब भी प्रयोग के दौर में है।