Что такое кредитование в DeFi?
Кредитование в децентрализованных финансах (DeFi) — это выдача займов и заимствование цифровых активов с помощью технологии блокчейн. Пользователи могут одалживать активы и брать займы без центрального посредника, например банка. Все операции записываются в публичный блокчейн, что обеспечивает прозрачность и безопасность.
Как работает кредитование в DeFi?
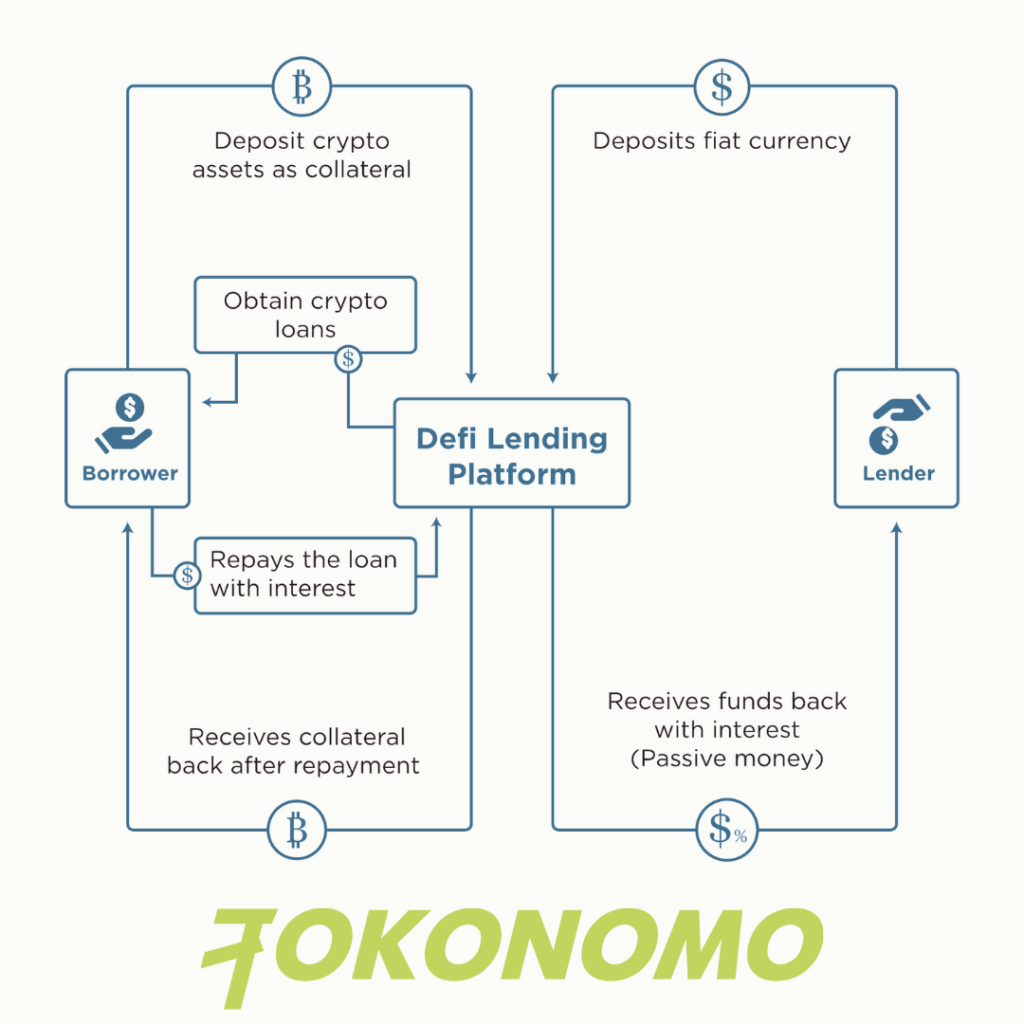
Платформы для кредитования в DeFi, например Aave и Compound, выступают в роли площадок, где встречаются заёмщики и кредиторы. Заёмщики могут предоставить цифровые активы в залог и получить другие цифровые активы под определённый процент. По данным Defi-Pulse, совокупная заблокированная стоимость (TVL) в протоколах децентрализованных финансов достигла 20,46 млрд долларов США — это значительно больше, чем чуть менее 1 млрд долларов США за тот же период годом ранее. Кредиторы вносят цифровые активы на платформу, а та выдаёт их заёмщикам под более высокий процент. Обычно процесс кредитования автоматизирован с помощью смарт-контрактов, которые следят за соблюдением условий займа.
Чем кредитование в DeFi отличается от традиционного?
У кредитования в DeFi есть несколько отличий от традиционного кредитования.
- Децентрализация. Главное отличие кредитования в DeFi — его полная децентрализация. Операциями не управляет единый посредник, например банк или другая финансовая организация. Вместо этого они записываются в публичный блокчейн, что обеспечивает прозрачность и безопасность.
- Разнообразие активов. В DeFi можно выдавать и брать займы в самых разных цифровых активах, включая криптовалюты и токены. Традиционное кредитование обычно предполагает займы только в фиатных валютах, например в долларах США или евро.
- Процентные ставки. В DeFi ставки по займам определяются рынком, а не устанавливаются единым регулятором. Они могут меняться в зависимости от спроса и предложения. При традиционном кредитовании ставки обычно устанавливают центральный банк или другая финансовая организация, и меняются они не так часто.
- Проверка кредитной истории. Для кредитования в DeFi не нужны проверка кредитной истории или соответствие минимальным требованиям, поэтому оно доступно более широкому кругу заёмщиков. При традиционном кредитовании обычно проверяют кредитную историю и предъявляют минимальные требования — например, к кредитному рейтингу или доходу.
- Прозрачность и безопасность. Благодаря смарт-контрактам и технологии блокчейн кредитование в DeFi отличается большей прозрачностью и безопасностью. В традиционном кредитовании прозрачности часто не хватает, а за безопасность отвечают посредники.
- Доступность. В кредитовании DeFi могут участвовать более широкий круг заёмщиков и кредиторов: внести активы на платформу может любой, у кого они есть. Традиционное кредитование обычно доступно только тем, кто соответствует определённым требованиям к кредитной истории и финансовому положению.
Преимущества кредитования в DeFi
Кредитование в DeFi даёт ряд преимуществ по сравнению с традиционным.
- Широкая доступность. Участвовать могут самые разные заёмщики и кредиторы: внести цифровые активы на платформу может любой, у кого они есть. Поэтому получить средства могут и те, кому не одобрили бы традиционный кредит.
- Более высокая доходность для кредиторов. Платформы DeFi обычно предлагают кредиторам более высокие ставки, чем традиционные сберегательные счета или облигации. Это может повысить доходность вложений для тех, кто хочет получать пассивный доход.
- Автоматизация. Платформы DeFi используют смарт-контракты, чтобы автоматизировать выдачу и получение займов. Это помогает обеспечить соблюдение условий и снижает риск человеческой ошибки.
- Трансграничные операции. Кредитование в DeFi не ограничено государственными границами: участвовать могут пользователи со всего мира. Это делает финансовую систему доступнее для разных людей.
- Некастодиальный формат. Платформы DeFi не хранят активы пользователей, поэтому те сохраняют полный контроль над своими средствами. Это снижает риск взлома и других нарушений безопасности.
- Гибкость. Платформы DeFi предлагают разные виды займов — например, флеш-займы и займы с фиксированным сроком. Это даёт заёмщикам и кредиторам больше возможностей.
- Без посредников. Кредитование в DeFi исключает посредников, таких как банки и другие финансовые организации, что снижает издержки и ускоряет операции.
- Прозрачность. Платформы DeFi работают на основе блокчейна, который делает операции прозрачными и неизменяемыми. Благодаря этому их проще отслеживать и проверять, а риск мошенничества снижается.
Ограничения децентрализованного кредитования
Несмотря на преимущества кредитования в DeFi, важно учитывать и его ограничения.
- Регулирование. Одно из ограничений кредитования в DeFi — недостаток регулирования и надзора. Из-за отсутствия единого органа, отвечающего за безопасность, повышается риск мошенничества и взломов.
- Волатильность. Стоимость цифровых активов может сильно колебаться, поэтому заёмщикам бывает сложно вернуть долг. Если залог подешевеет, его может не хватить для покрытия займа, что приведёт к дефолту.
- Ликвидность. На некоторых платформах DeFi ликвидность может быть ограничена: для работы платформы может не хватать кредиторов или заёмщиков. Тогда пользователям будет сложнее получить средства или заработать на своих активах.
- Риски смарт-контрактов. Децентрализованные кредитные платформы используют смарт-контракты, чтобы автоматизировать выдачу и получение займов. Но ошибка в коде может привести к потере средств и другим проблемам.
- Сложность. Разобраться в кредитовании DeFi бывает непросто, особенно новичкам. Из-за этого пользователям сложнее полностью понять риски и принимать взвешенные решения.
- Отсутствие страхования. При традиционном кредитовании часто действует та или иная система страхования вкладов, которая защищает средства вкладчиков в случае банкротства банка. В децентрализованном кредитовании такой страховки нет, поэтому при крахе платформы кредиторы рискуют потерять свои средства.
- Недостаток прозрачности. Несмотря на прозрачность блокчейна, бывает сложно установить реальные личности контрагентов и понять, какое фактическое обеспечение покрывает займы. Поэтому оценить связанные с ними риски в реальном мире тоже непросто. Ограниченный выбор. Кредитование в DeFi — молодая и быстро развивающаяся сфера, поэтому вариантов пока меньше, чем в традиционном кредитовании. Условия займов могут быть менее выгодными, а выбор для заёмщиков — ограниченным.
Ведущие платформы для кредитования в DeFi
Среди доступных платформ для кредитования в DeFi — Aave, Compound и MakerDAO.
Aave. Децентрализованная платформа, где заёмщики могут получать займы под залог цифровых активов. Она также предлагает флеш-займы — краткосрочные займы без залога, которые можно получить и вернуть в рамках одной транзакции. Отличительная особенность Aave — «денежный рынок»: пользователи вносят активы, выдают их в займ и получают проценты. Согласно данным DeFi Llama, Aave v2 по-прежнему лидирует на открытом рынке кредитования: её совокупная заблокированная стоимость составляет 5,29 млрд долларов США. У более новой версии, Aave v3, TVL составляет 1,47 млрд долларов США — значительно меньше.
Compound. Децентрализованная платформа для выдачи и получения займов, где пользователи могут зарабатывать проценты, предоставляя свои цифровые активы заёмщикам. В Compound используется система cTokens: эти токены представляют активы, внесённые на платформу или взятые в займ. cTokens можно обменивать, а их стоимость привязана к стоимости базовых активов.
MakerDAO. Децентрализованная кредитная платформа, которая выдаёт займы в стейблкоине DAI. Курс DAI привязан к доллару США, поэтому его стоимость колеблется меньше, чем у других криптовалют. Заёмщики получают займы в DAI под залог эфира (ETH). Система обеспеченных долговых позиций (CDP) следит за тем, чтобы стоимость залога всегда превышала сумму займа.
Это лишь несколько примеров из множества доступных платформ для кредитования в DeFi. У каждой есть свои особенности и преимущества, поэтому перед выбором стоит изучить и сравнить варианты. Кроме того, эта сфера быстро развивается, и новые платформы появляются постоянно.
Итоги
Кредитование в DeFi — новый и перспективный способ выдавать и получать займы в цифровых активах с помощью блокчейна. По сравнению с традиционным кредитованием оно открывает возможности для более широкого круга заёмщиков и кредиторов и обеспечивает большую прозрачность и безопасность. Однако важно помнить и об ограничениях — например, о недостатке регулирования и волатильности цифровых активов. Если тщательно изучить вопрос и соблюдать меры предосторожности, кредитование в DeFi может стать полезной частью вашего инвестиционного портфеля.
Часто задаваемые вопросы
Что такое кредитование в DeFi?
Кредитование в DeFi позволяет напрямую выдавать и получать займы в цифровых активах через блокчейн, без банков и посредников. Условия сделок фиксируются в смарт-контрактах, что обеспечивает прозрачность, автоматизацию и безопасность.
Как кредитование в DeFi работает на практике?
Платформы вроде Aave, Compound и MakerDAO сводят кредиторов и заёмщиков. Заёмщики вносят залог (например, ETH) и получают другие активы, а кредиторы предоставляют ликвидность и зарабатывают проценты. Смарт-контракты автоматически обеспечивают соблюдение условий займа.
Чем кредитование в DeFi отличается от традиционного?
– Без банков и проверки кредитной истории — участвовать может любой владелец криптовалюты.
– Доступно по всему миру — пользоваться такими платформами можно из любой страны.
– Переменные процентные ставки — зависят от спроса и предложения, а не от решений центральных банков.
– Больше прозрачности — все операции записываются в публичный блокчейн.
Каковы преимущества кредитования в DeFi?
– Доступно пользователям без доступа к банковским услугам.
– Потенциально более высокая доходность для кредиторов по сравнению со сберегательными счетами.
– Некастодиальный формат: пользователи сохраняют контроль над своими активами.
– Гибкий выбор видов займов, включая флеш-займы.
– Участие пользователей со всего мира без границ.
Каковы основные риски кредитования в DeFi?
– Волатильность — стоимость залога может резко упасть.
– Ошибки в смарт-контрактах — недочёты в коде могут привести к убыткам.
– Проблемы с ликвидностью — на некоторых платформах может не хватать заёмщиков или кредиторов.
– Нет страхования вкладов — в отличие от банков, сохранность средств не гарантирована.
– Неопределённость регулирования — отсутствие надзора может привлекать мошенников.
Что произойдёт, если залог потеряет в цене?
Если стоимость залога опустится ниже необходимого порога, займ могут ликвидировать. Это означает, что ваши активы могут автоматически продать, чтобы погасить долг.
Регулируются ли платформы кредитования в DeFi?
На данный момент большинство таких платформ не регулируется. DeFi работает в условиях, где регулирование практически отсутствует: это повышает риски, но одновременно даёт простор для инноваций. Прежде чем переводить средства, всегда изучайте платформу.
Какие платформы считаются ведущими в сфере кредитования DeFi?
– Aave: предлагает займы под залог и флеш-займы с гибкими условиями.
– Compound: использует cTokens для представления внесённых и взятых в займ активов.
– MakerDAO: позволяет брать займы в DAI — стейблкоине, курс которого привязан к доллару США, — под залог ETH.
Можно ли потерять деньги при кредитовании в DeFi?
Да. Среди рисков — волатильность рынка, неплатёжеспособность платформы, ошибки в коде и взломы. В отличие от банков, вклады здесь не застрахованы, поэтому не вкладывайте больше, чем готовы потерять.
Может ли кредитование в DeFi стать хорошей альтернативой традиционным финансам?
Для некоторых — да, особенно для тех, кто ищет более высокую доходность, доступ без границ или финансовые услуги без банков. Однако это более рискованное и пока экспериментальное направление по сравнению с традиционными финансами.