什么是DeFi借贷?
去中心化金融(DeFi)借贷,是一种借助区块链技术出借和借入数字资产的方式。用户无需银行等中心化中介,就能直接进行借贷。交易记录在公开区块链上,因而具有透明、可追溯等特点,也能提升安全性。
DeFi借贷如何运作?
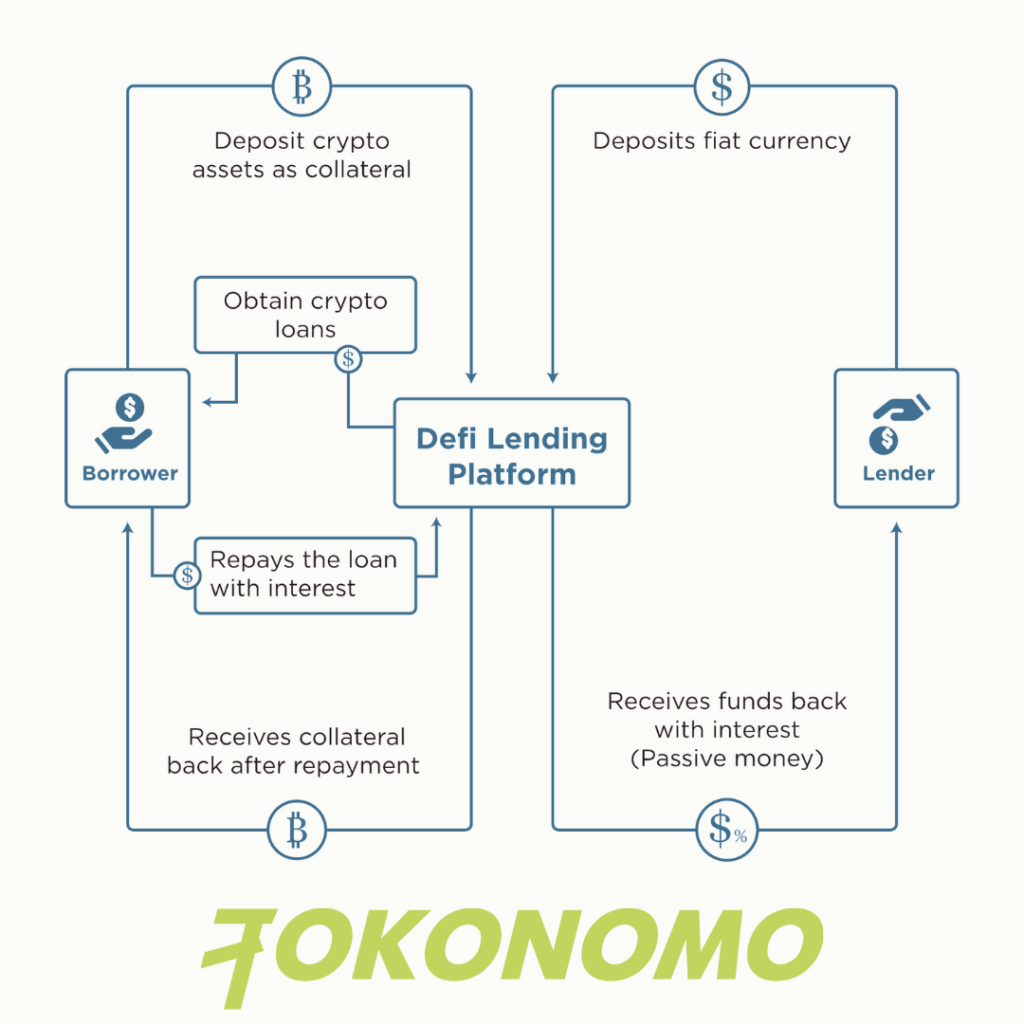
Aave、Compound等DeFi借贷平台充当撮合借款人和出借人的市场。借款人可以用数字资产作抵押,按一定利率借入其他数字资产。截至目前,Defi-Pulse数据显示,去中心化金融协议的总锁仓价值(TVL)已达到20.46 billion美元,较去年同期不到1 billion美元大幅增长。出借人可以将数字资产存入平台,由平台借给借款人,并赚取更高的利息。平台通常通过智能合约自动处理借贷流程,确保贷款条款得到履行。
DeFi借贷与传统借贷有何不同?
DeFi借贷与传统借贷有几个方面的区别。
- 去中心化:DeFi借贷与传统借贷的一大区别,是它完全去中心化,没有银行或其他金融机构这样的中心化中介控制交易。交易记录在公开区块链上,因此透明度和安全性更高。
- 资产种类丰富:DeFi借贷支持多种数字资产的借入和出借,包括加密货币和代币。传统借贷通常只支持法定货币,例如美元或欧元。
- 利率:DeFi贷款利率由市场决定,而非某个中央机构设定,因此会随借贷供需变化。传统借贷的利率通常由中央银行或其他金融机构制定,波动相对较小。
- 信用审查:DeFi借贷不要求信用审查,也没有最低准入门槛,因此更多借款人都能参与。传统借贷通常会审查信用,并设定最低要求,例如最低信用评分或收入水平。
- 透明度与安全性:DeFi借贷依托智能合约和区块链技术,透明度和安全性更高。传统借贷的透明度往往不足,并依赖中介机构保障安全。
- 参与门槛:只要持有数字资产,任何人都可以将资产存入平台,因此DeFi借贷面向的借款人和出借人更广泛。传统借贷通常只对满足特定信用和财务要求的人开放。
DeFi借贷的优势
与传统借贷相比,DeFi借贷有不少优势。
- 参与门槛更低:只要持有数字资产,任何人都可以将其存入平台,参与借贷。这意味着即便无法获得传统贷款的人,也有机会借到资金。
- 出借人收益更高:DeFi借贷平台提供的利率通常高于传统储蓄账户或债券。对于希望赚取被动收入的人来说,这可能带来更高的投资回报。
- 自动化:DeFi借贷平台利用智能合约自动处理借贷流程,确保贷款条款得到履行,并降低人为失误的风险。
- 跨境交易不受限:DeFi借贷不受地理边界限制,世界各地的人都可以参与,有助于打造更具包容性的金融体系。
- 非托管:DeFi借贷平台不托管用户资产,用户可以完全掌控自己的资金,从而降低遭黑客攻击或其他安全事件影响的风险。
- 灵活:DeFi借贷平台提供多种贷款选择,例如闪电贷、定期贷款等,让借款人和出借人有更大的选择空间。
- 没有中间商:DeFi借贷不需要银行和其他金融机构等中介,有助于降低成本、加快交易速度。
- 透明:DeFi借贷平台建立在区块链技术之上,交易公开透明且不可篡改。这让交易更容易追踪和核验,也能降低欺诈风险。
去中心化借贷的局限
DeFi借贷虽然有不少优势,也有一些局限需要留意。
- 监管不足:DeFi借贷的一项局限是缺乏监管和监督。没有中央机构负责保障安全,欺诈或黑客攻击的风险也就更高。
- 波动性:数字资产价格波动很大,借款人可能因此难以偿还贷款。如果抵押品价格下跌,借款人的资产可能不足以覆盖贷款,进而导致违约。
- 流动性:部分DeFi借贷平台的流动性可能有限,平台上或许没有足够的出借人或借款人。这会让用户难以借到资金,或难以通过资产赚取利息。
- 智能合约风险:去中心化借贷平台依靠智能合约自动处理借贷流程。但如果合约存在漏洞或错误,可能导致资金损失或其他问题。
- 复杂:DeFi借贷可能很复杂,尤其是对刚接触这一领域的人来说,更不容易理解。这会让人难以充分了解风险并做出明智决定。
- 缺少保险:传统借贷通常配有某种存款保险,确保银行倒闭时存款人的资金安全。去中心化借贷平台没有这类保险,因此平台一旦倒闭,出借人的资金就可能受损。
- 透明度有限:虽然区块链技术提升了交易透明度,但借贷双方的真实身份以及贷款对应的现实世界抵押品,往往难以查明,因此贷款在现实中的风险也不容易评估。
选择有限:DeFi借贷仍处于快速发展阶段,与传统借贷相比,可选方案较少。因此,贷款条款可能不如传统贷款优惠,借款人的选择也没那么多。
主流DeFi借贷平台
目前已有多个DeFi借贷平台可供使用,包括Aave、Compound和MakerDAO。
Aave:Aave是一个去中心化借贷平台,借款人可以用数字资产作抵押借款。它还提供闪电贷,这类短期贷款无需抵押,可在同一笔交易中借入并偿还。Aave的一大特色是其“货币市场”:用户可以存入资产并将其借出,以赚取利息。DeFi Llama提供的数据显示,Aave v2在公开借贷市场仍占主导地位,总锁仓价值为5.29 billion美元。较新的版本Aave v3总锁仓价值为1.47 billion美元,规模明显较小。
Compound:Compound是一个去中心化借贷平台,用户可以把数字资产借给借款人并赚取利息。平台使用独特的cToken系统来代表存入和借入的资产。cToken可以交易,其价值与底层资产挂钩。
MakerDAO:MakerDAO是一个使用名为DAI的稳定币提供贷款的去中心化借贷平台。DAI与美元挂钩,价格波动低于其他加密货币。借款人可以借入DAI,并以以太币(ETH)作抵押。平台通过抵押债仓(CDP)机制,确保抵押品价值始终高于贷款价值。
以上只是众多DeFi借贷平台中的几个例子。每个平台都有自己的特色和优势,因此选择前应做好调研和比较。还要注意,这一领域发展迅速,新平台不断涌现。
结语
DeFi借贷是利用区块链技术借入和出借数字资产的一种新方式。与传统借贷相比,它的优势包括可供参与的借款人和出借人更多,透明度和安全性也更高。不过,也要留意监管不足、数字资产价格波动等局限。做好调研并采取必要的防范措施,DeFi借贷可以成为个人金融资产配置中的一种选择。
常见问题
什么是DeFi借贷?
DeFi借贷让用户无需银行或中介,就能直接在区块链上借入和出借数字资产。智能合约负责执行协议,让流程更加透明、自动化和安全。
DeFi借贷在实际中如何运作?
Aave、Compound和MakerDAO等平台连接出借人和借款人。借款人存入抵押品(例如ETH)并借入其他资产;出借人则通过提供流动性赚取利息。智能合约会自动执行贷款条款。
DeFi借贷与传统借贷有什么区别?
– 无需银行或信用审查——持有加密资产的人都可以参与。
– 无国界参与——全球用户均可使用。
– 利率动态变化——由供需决定,而非中央银行设定。
– 透明度更高——所有交易都记录在公开区块链上。
DeFi借贷有哪些优势?
– 让无法使用银行服务的用户也能参与。
– 出借人有望获得高于储蓄账户的回报。
– 非托管模式——用户始终掌控自己的资产。
– 贷款类型灵活,包括闪电贷。
– 无国界,全球用户均可参与。
DeFi借贷的主要风险有哪些?
– 价格波动——抵押品价值可能突然下跌。
– 智能合约漏洞——代码错误可能造成损失。
– 流动性问题——部分平台可能缺少足够的借款人或出借人。
– 没有存款保险——与银行不同,资金没有保障。
– 监管不确定——缺乏监督可能招致诈骗。
抵押品贬值会怎样?
如果抵押品价值跌破规定门槛,贷款可能会被清算。这意味着系统可能自动卖出你的资产来偿还贷款。
DeFi借贷平台受监管吗?
目前大多数平台没有受到监管。DeFi所处的环境在很大程度上缺少监管,这会增加风险,但也为创新提供空间。投入资金前,务必先调查平台。
哪些平台是DeFi借贷领域的主流选择?
– Aave:提供抵押贷款和闪电贷,选择灵活。
– Compound:使用cToken代表存入和借入的资产。
– MakerDAO:允许用户以ETH作抵押借入DAI(一种与美元挂钩的稳定币)。
DeFi借贷会亏钱吗?
会。市场波动、平台资不抵债、代码漏洞或黑客攻击都可能造成损失。与银行存款不同,你的资金没有保险保障,因此投入的金额不要超过自己能够承受的损失。
DeFi借贷适合作为传统金融的替代方案吗?
对一些人来说,是的——尤其是希望获得更高收益、无国界参与,或在没有银行的情况下使用金融服务的人。不过,与传统金融相比,DeFi借贷风险更高,目前仍处于试验阶段。