O que são empréstimos em DeFi?
Os empréstimos em finanças descentralizadas (DeFi) permitem emprestar e tomar ativos digitais usando a tecnologia blockchain. Assim, as pessoas podem emprestar e tomar dinheiro sem precisar de um intermediário central, como um banco. As transações são registradas em uma blockchain pública, o que oferece transparência e segurança.
Como funcionam os empréstimos em DeFi?
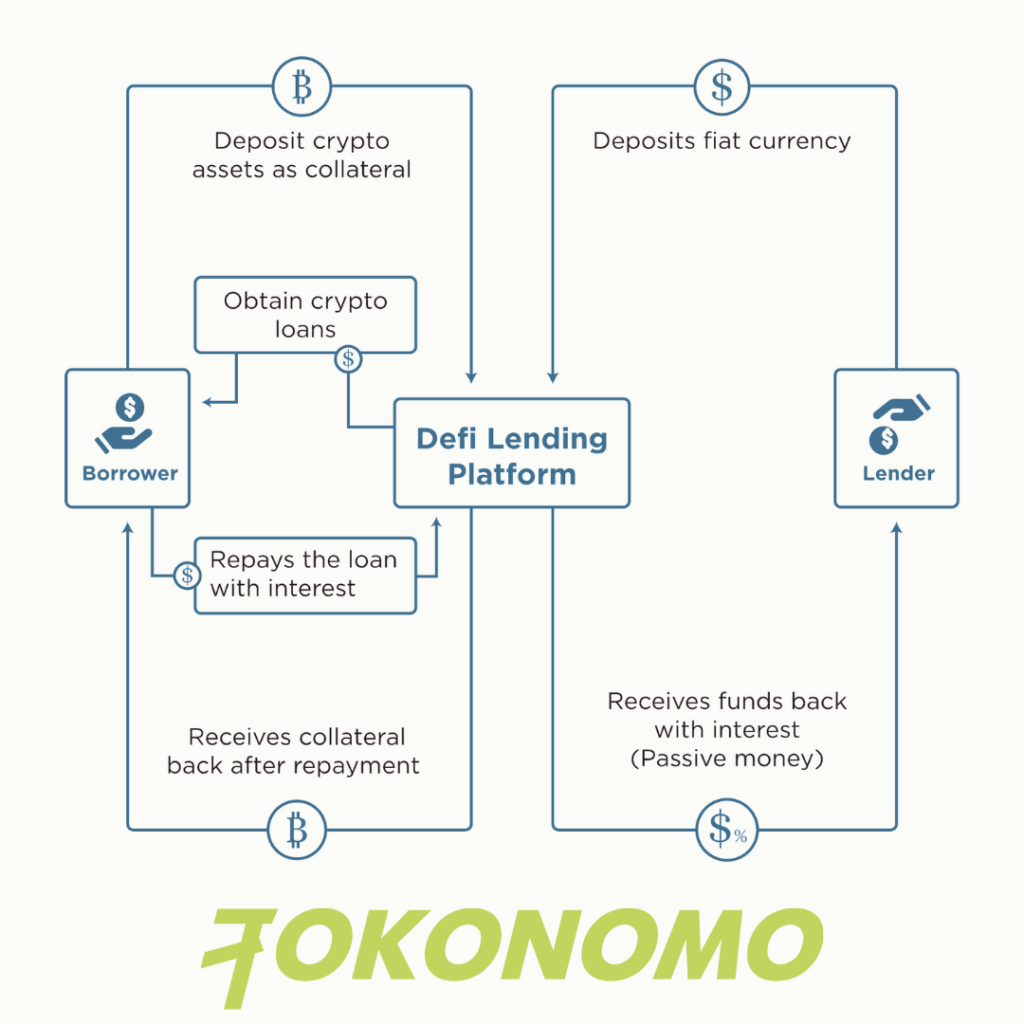
Plataformas de empréstimo em DeFi, como Aave e Compound, conectam quem quer tomar empréstimos a quem deseja emprestar. Para obter outros ativos digitais, os tomadores podem oferecer seus próprios ativos como garantia e pagar uma determinada taxa de juros. Até o momento, a Defi-Pulse informa que o Valor Total Bloqueado (TVL) nos protocolos de finanças descentralizadas chegou a US$ 20,46 bilhões — um aumento expressivo em relação aos pouco menos de US$ 1 bilhão registrados no mesmo período do ano anterior. Quem empresta pode fornecer ativos digitais à plataforma, que os repassa aos tomadores cobrando juros mais altos. Em geral, a plataforma usa contratos inteligentes para automatizar o processo e garantir o cumprimento das condições do empréstimo.
Em que os empréstimos em DeFi diferem dos empréstimos tradicionais?
Os empréstimos em DeFi se diferenciam dos tradicionais de várias maneiras.
- Descentralização: uma das principais diferenças é que os empréstimos em DeFi são totalmente descentralizados. Isso significa que não há um intermediário central — como um banco ou outra instituição financeira — controlando as transações. Em vez disso, elas são registradas em uma blockchain pública, o que oferece transparência e segurança.
- Variedade de ativos: em DeFi, é possível emprestar e tomar emprestada uma ampla variedade de ativos digitais, incluindo criptomoedas e tokens. Já os empréstimos tradicionais costumam envolver apenas moedas fiduciárias, como o dólar americano ou o euro.
- Taxas de juros: em DeFi, as taxas dos empréstimos são definidas pelo mercado, e não por uma autoridade central. Por isso, podem variar conforme a oferta e a demanda por crédito. Nos empréstimos tradicionais, as taxas costumam ser definidas pelo banco central ou por outra instituição financeira e tendem a oscilar menos.
- Análise de crédito: empréstimos em DeFi não exigem consulta ao histórico de crédito nem requisitos mínimos, o que os torna acessíveis a mais pessoas. Já os empréstimos tradicionais costumam exigir análise de crédito e critérios mínimos, como uma pontuação de crédito ou renda mínima.
- Transparência e segurança: os contratos inteligentes e a tecnologia blockchain permitem que os empréstimos em DeFi ofereçam mais transparência e segurança. Já os empréstimos tradicionais muitas vezes são pouco transparentes e dependem de intermediários para garantir a segurança.
- Acessibilidade: em DeFi, mais pessoas podem tomar ou conceder empréstimos, pois qualquer pessoa com ativos digitais pode fornecê-los à plataforma. O crédito tradicional, por sua vez, costuma estar disponível apenas para quem atende a determinados requisitos financeiros e de crédito.
Vantagens dos empréstimos em DeFi
Os empréstimos em DeFi oferecem várias vantagens em relação aos tradicionais.
- Mais acessibilidade: mais pessoas podem tomar ou conceder empréstimos em DeFi, pois qualquer pessoa com ativos digitais pode fornecê-los à plataforma. Isso permite que até quem não se qualifica para um empréstimo tradicional consiga ter acesso a recursos.
- Maior retorno para quem empresta: as plataformas de empréstimo em DeFi costumam oferecer taxas de juros mais altas do que contas de poupança ou títulos tradicionais. Isso pode gerar um retorno maior para quem busca obter renda passiva.
- Automação: as plataformas de empréstimo em DeFi usam contratos inteligentes para automatizar as operações. Assim, as condições do empréstimo são cumpridas e o risco de erro humano diminui.
- Transações sem fronteiras: os empréstimos em DeFi não se limitam a fronteiras geográficas; pessoas do mundo todo podem participar. Isso contribui para um sistema financeiro mais inclusivo.
- Sem custódia: as plataformas de empréstimo em DeFi não ficam com os ativos dos usuários, que mantêm o controle total dos próprios recursos. Isso reduz o risco de invasões e outras falhas de segurança.
- Flexibilidade: as plataformas de empréstimo em DeFi oferecem várias modalidades, como empréstimos relâmpago e empréstimos com prazo fixo. Isso dá mais flexibilidade a quem toma e a quem concede crédito.
- Sem intermediários: os empréstimos em DeFi dispensam intermediários, como bancos e outras instituições financeiras, reduzindo custos e acelerando as transações.
- Transparência: as plataformas de empréstimo em DeFi são construídas sobre a tecnologia blockchain, que torna as transações transparentes e imutáveis. Fica mais fácil acompanhar e verificar as operações, e o risco de fraude diminui.
Limitações dos empréstimos descentralizados
Apesar das vantagens, os empréstimos em DeFi também têm limitações que vale a pena considerar.
- Regulamentação: uma das limitações dos empréstimos em DeFi é a falta de regulamentação e supervisão. Isso aumenta o risco de fraude ou invasões, já que não há uma autoridade central encarregada de garantir a segurança.
- Volatilidade: o valor dos ativos digitais oscila muito, o que pode dificultar o pagamento dos empréstimos. Se o valor da garantia cair, o tomador talvez não tenha ativos suficientes para cobrir a dívida, o que pode levar à inadimplência.
- Liquidez: algumas plataformas de empréstimo em DeFi podem ter pouca liquidez, ou seja, talvez não haja tomadores ou credores suficientes para sustentar as operações. Isso pode dificultar o acesso dos usuários a recursos ou impedir que recebam juros sobre seus ativos.
- Riscos dos contratos inteligentes: as plataformas de empréstimo descentralizadas dependem de contratos inteligentes para automatizar as operações. Mas uma falha ou erro no código pode levar à perda de recursos ou a outros problemas.
- Complexidade: os empréstimos em DeFi podem ser difíceis de entender, principalmente para quem está começando. Com isso, fica mais difícil compreender plenamente os riscos e tomar decisões bem informadas.
- Falta de seguro: nos empréstimos tradicionais, muitas vezes há algum tipo de seguro de depósitos, que protege os recursos dos depositantes caso um banco quebre. As plataformas de empréstimo descentralizadas não oferecem esse tipo de seguro; portanto, quem empresta corre o risco de perder os recursos se a plataforma falir.
- Falta de transparência: apesar da transparência proporcionada pela blockchain, pode ser difícil descobrir a identidade real das partes envolvidas e conhecer as garantias no mundo real que respaldam os empréstimos. Isso dificulta a compreensão dos riscos concretos de cada operação. Opções limitadas: os empréstimos em DeFi ainda são um setor novo e em rápida evolução, com menos opções do que o crédito tradicional. As condições dos empréstimos podem ser menos favoráveis e os tomadores podem ter menos alternativas para escolher.
Principais plataformas de empréstimo em DeFi
Entre as várias plataformas de empréstimo em DeFi disponíveis atualmente estão Aave, Compound e MakerDAO.
Aave: a Aave é uma plataforma descentralizada que permite tomar empréstimos usando ativos digitais como garantia. Ela também oferece empréstimos relâmpago: empréstimos de curto prazo que não exigem garantia e podem ser contratados e pagos na mesma transação. Um diferencial da Aave é seu “mercado monetário”, onde os usuários podem depositar ativos, emprestá-los e receber juros. Dados da DeFi Llama mostram que a Aave v2 continua dominando o mercado público de empréstimos, com US$ 5,29 bilhões em Valor Total Bloqueado. A Aave v3, versão mais recente, tem US$ 1,47 bilhão em TVL, um valor consideravelmente menor.
Compound: a Compound é uma plataforma descentralizada de empréstimos que permite aos usuários receber juros sobre seus ativos digitais ao emprestá-los. A plataforma usa um sistema próprio de cTokens, que representam os ativos depositados e tomados emprestados. Esses tokens podem ser negociados, e seu valor está atrelado aos ativos correspondentes.
MakerDAO: a MakerDAO é uma plataforma descentralizada de empréstimo que usa uma stablecoin chamada DAI para conceder empréstimos. O valor da DAI é atrelado ao dólar americano, o que a torna menos volátil do que outras criptomoedas. Os tomadores podem obter empréstimos em DAI usando Ether (ETH) como garantia. A plataforma usa posições de dívida colateralizada (CDPs) para garantir que o valor da garantia seja sempre superior ao do empréstimo.
Esses são apenas alguns exemplos das muitas plataformas de empréstimo em DeFi disponíveis. Cada uma tem características e vantagens próprias, por isso vale a pena pesquisar e compará-las antes de escolher. O setor também evolui rapidamente, e novas plataformas surgem o tempo todo.
Conclusão
Os empréstimos em DeFi são uma forma nova e promissora de emprestar e tomar ativos digitais usando a tecnologia blockchain. Em comparação com o crédito tradicional, oferecem vantagens como permitir a participação de mais pessoas e proporcionar mais transparência e segurança. Ainda assim, é importante conhecer suas limitações, como a falta de regulamentação e a volatilidade dos ativos digitais. Com pesquisa e precauções adequadas, os empréstimos em DeFi podem ser um complemento valioso para sua carteira de investimentos.
Perguntas frequentes
O que são empréstimos em DeFi?
Os empréstimos em DeFi permitem emprestar e tomar ativos digitais diretamente na blockchain, sem bancos ou intermediários. Os contratos inteligentes cuidam dos acordos, garantindo transparência, automação e segurança.
Como funcionam os empréstimos em DeFi na prática?
Plataformas como Aave, Compound e MakerDAO conectam quem empresta a quem toma empréstimos. Os tomadores depositam uma garantia (por exemplo, ETH) e recebem outros ativos emprestados, enquanto quem empresta fornece liquidez e ganha juros. Os contratos inteligentes fazem cumprir automaticamente as condições do empréstimo.
Em que os empréstimos em DeFi diferem dos tradicionais?
– Sem bancos ou análise de crédito — qualquer pessoa com criptomoedas pode participar.
– Acesso sem fronteiras — aberto a usuários do mundo todo.
– Taxas de juros variáveis — definidas pela oferta e pela demanda, e não pelos bancos centrais.
– Mais transparência — todas as transações são registradas em uma blockchain pública.
Quais são as vantagens dos empréstimos em DeFi?
– Acesso para quem não tem conta bancária.
– Possibilidade de retornos maiores para quem empresta, em comparação com contas de poupança.
– Controle sem custódia: os usuários mantêm o controle dos próprios ativos.
– Flexibilidade de modalidades, incluindo empréstimos relâmpago.
– Participação global, sem fronteiras.
Quais são os principais riscos dos empréstimos em DeFi?
– Volatilidade — o valor da garantia pode cair de repente.
– Falhas em contratos inteligentes — erros no código podem causar perdas.
– Problemas de liquidez — algumas plataformas podem não ter tomadores ou credores suficientes.
– Ausência de seguro de depósitos — ao contrário dos bancos, os recursos não têm garantia.
– Incerteza regulatória — a falta de supervisão pode atrair golpes.
O que acontece se a garantia perder valor?
Se o valor da sua garantia cair abaixo do limite exigido, o empréstimo poderá ser liquidado. Isso significa que seus ativos podem ser vendidos automaticamente para cobrir a dívida.
As plataformas de empréstimo em DeFi são regulamentadas?
Atualmente, a maioria não é. O DeFi opera em um ambiente em grande parte sem regulamentação, o que aumenta os riscos, mas também abre espaço para a inovação. Pesquise a plataforma antes de comprometer seus recursos.
Quais são as principais plataformas de empréstimo em DeFi?
– Aave: oferece empréstimos com garantia e empréstimos relâmpago, com opções flexíveis.
– Compound: usa cTokens para representar os ativos depositados e tomados emprestados.
– MakerDAO: permite tomar DAI (uma stablecoin atrelada ao dólar americano) usando ETH como garantia.
Posso perder dinheiro com empréstimos em DeFi?
Sim. Entre os riscos estão a volatilidade do mercado, a insolvência da plataforma, falhas no código e invasões. Ao contrário dos bancos, não há seguro para seus depósitos; por isso, nunca invista mais do que pode perder.
Empréstimos em DeFi são uma boa alternativa às finanças tradicionais?
Para algumas pessoas, sim — principalmente para quem busca rendimentos maiores, acesso sem fronteiras ou serviços financeiros sem bancos. Ainda assim, essa opção é mais arriscada e experimental do que as finanças tradicionais.